中東情勢と補正予算:3党が求める経済対策の中身とは
seiji.tokyo 編集部
政治ニュース解説 | seiji.tokyo
高市早苗首相が「悲願」と位置づける消費減税・支援金法案が6日に衆院を通過しました。ただし柱の一つである「就業者負担軽減支援金」は、対象者も支給額も確定しないまま採決に至っています。30時間を超える審議で示されたのは「参考値」や「イメージ」にとどまり、野党からは「立法府として抗議すべきだ」との声が上がりました。本記事では、まずこの支援金がどのような仕組みを想定しているのかを確認します。そのうえで何が争点になっているのか、政府と野党それぞれの言い分にどんな筋があるのかを整理します。あわせて、過去に「詳細は後から」とされた給付策がどう扱われたのかを振り返ります。参院審議でどこに注目すれば法案の実像が見えてくるのか、ニュースを読み解くための視点も示します。
📌 この記事の要点
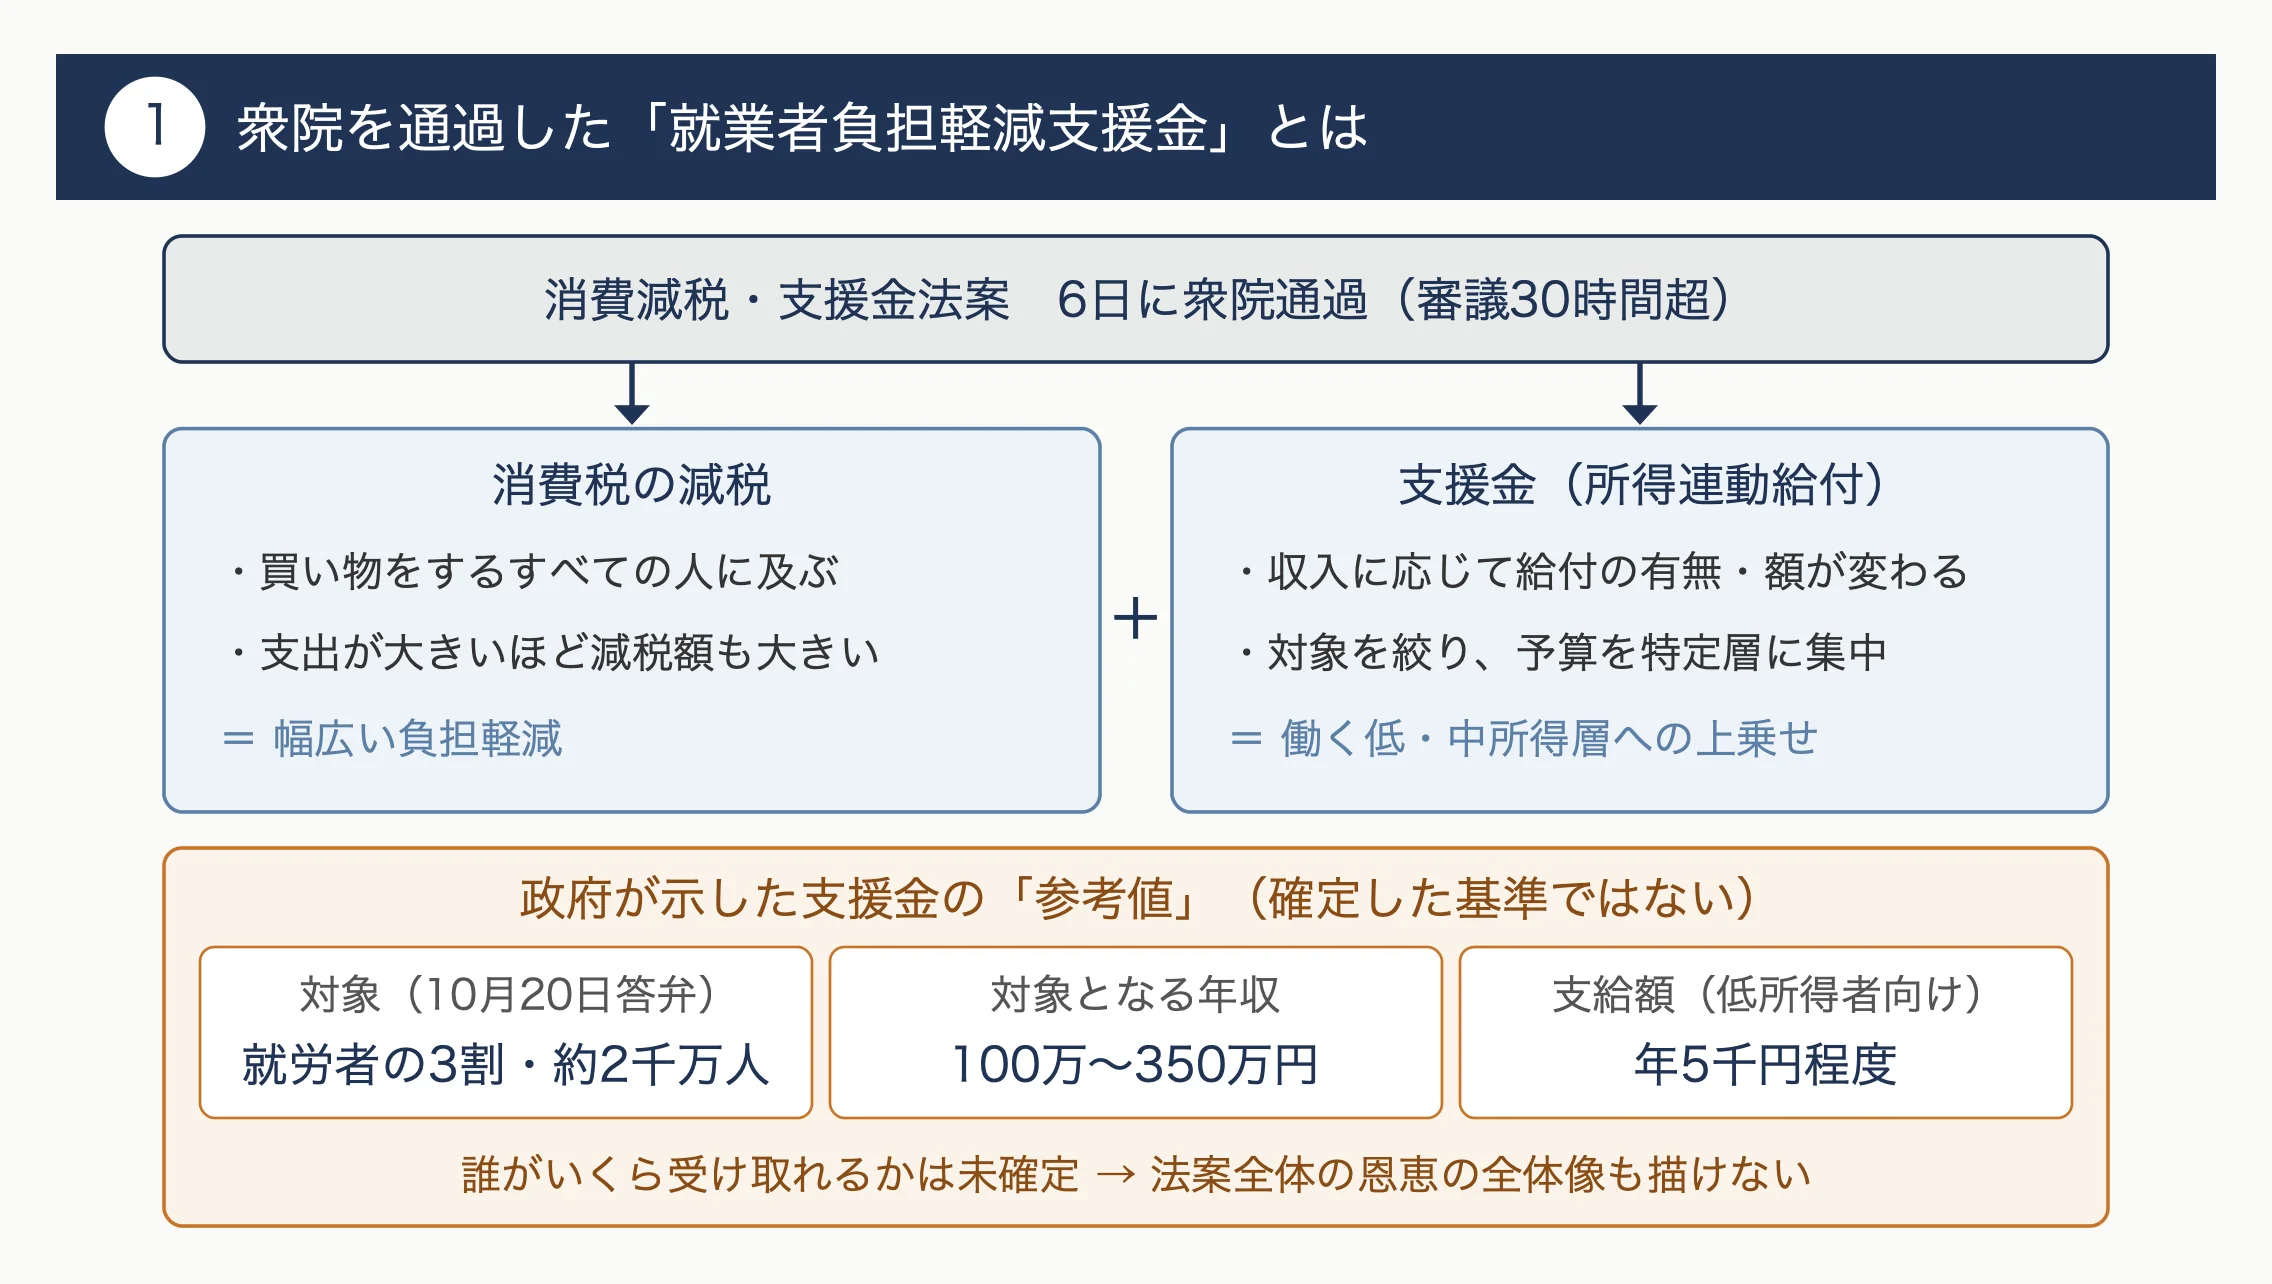
今回の支援金は、働いている人のうち所得が一定の範囲にある層に給付を行う「所得連動給付」として構想されています。ただし、法案が衆院を通過した時点でも、誰がいくら受け取れるのかは決まっていません。まず事実関係を確認します。法案は消費税の減税と新たな支援金をセットにしたもので、6日に衆院を通過しました。審議時間は30時間を超えましたが、支援金の詳細について政府は具体的な数字を確定させませんでした。
所得連動給付とは、収入の額に応じて給付の有無や金額が変わる仕組みのことです。一律に配る給付とは違い、所得が低い人ほど手厚くし、一定以上になると段階的に減らしていく設計が一般的です。海外では、働く低所得者の税負担を和らげる制度として、米国の勤労所得税額控除(EITC)などが知られています。
首相は10月20日の衆院本会議で、海外の類似事例を参考にしたうえで、就労者の3割にあたる2千万人程度を対象とする場合、年収100万円から350万円が対象になるという「参考値」を答弁しました。
その後の委員会審議では、低所得者向けの支給額を「年5千円程度」とする参考値や、年収ごとの対象者数の「イメージ」が示されています。政府が示したのは「仮にこういう前提を置けば、こうなる」という試算の断片であり、法律として確定した基準ではありません。
ここで押さえておきたいのは、消費減税と所得連動給付とでは、恩恵の届き方が大きく異なる点です。消費税の減税は買い物をするすべての人に及び、支出額が大きい人ほど減税額も大きくなります。これに対して所得連動給付は、対象を絞り込むことで、限られた予算を特定の層に集中させる手段です。
両者を組み合わせた今回の法案は、幅広い負担軽減と、働く低・中所得層への上乗せ支援という二つの狙いを同時に追う構造と読めるでしょう。だからこそ、上乗せ部分の中身が見えないと、法案全体として誰がどれだけ恩恵を受けるのかという全体像も描けなくなります。支援金の不透明さが単なる細部の問題にとどまらない理由は、ここにあると言えます。
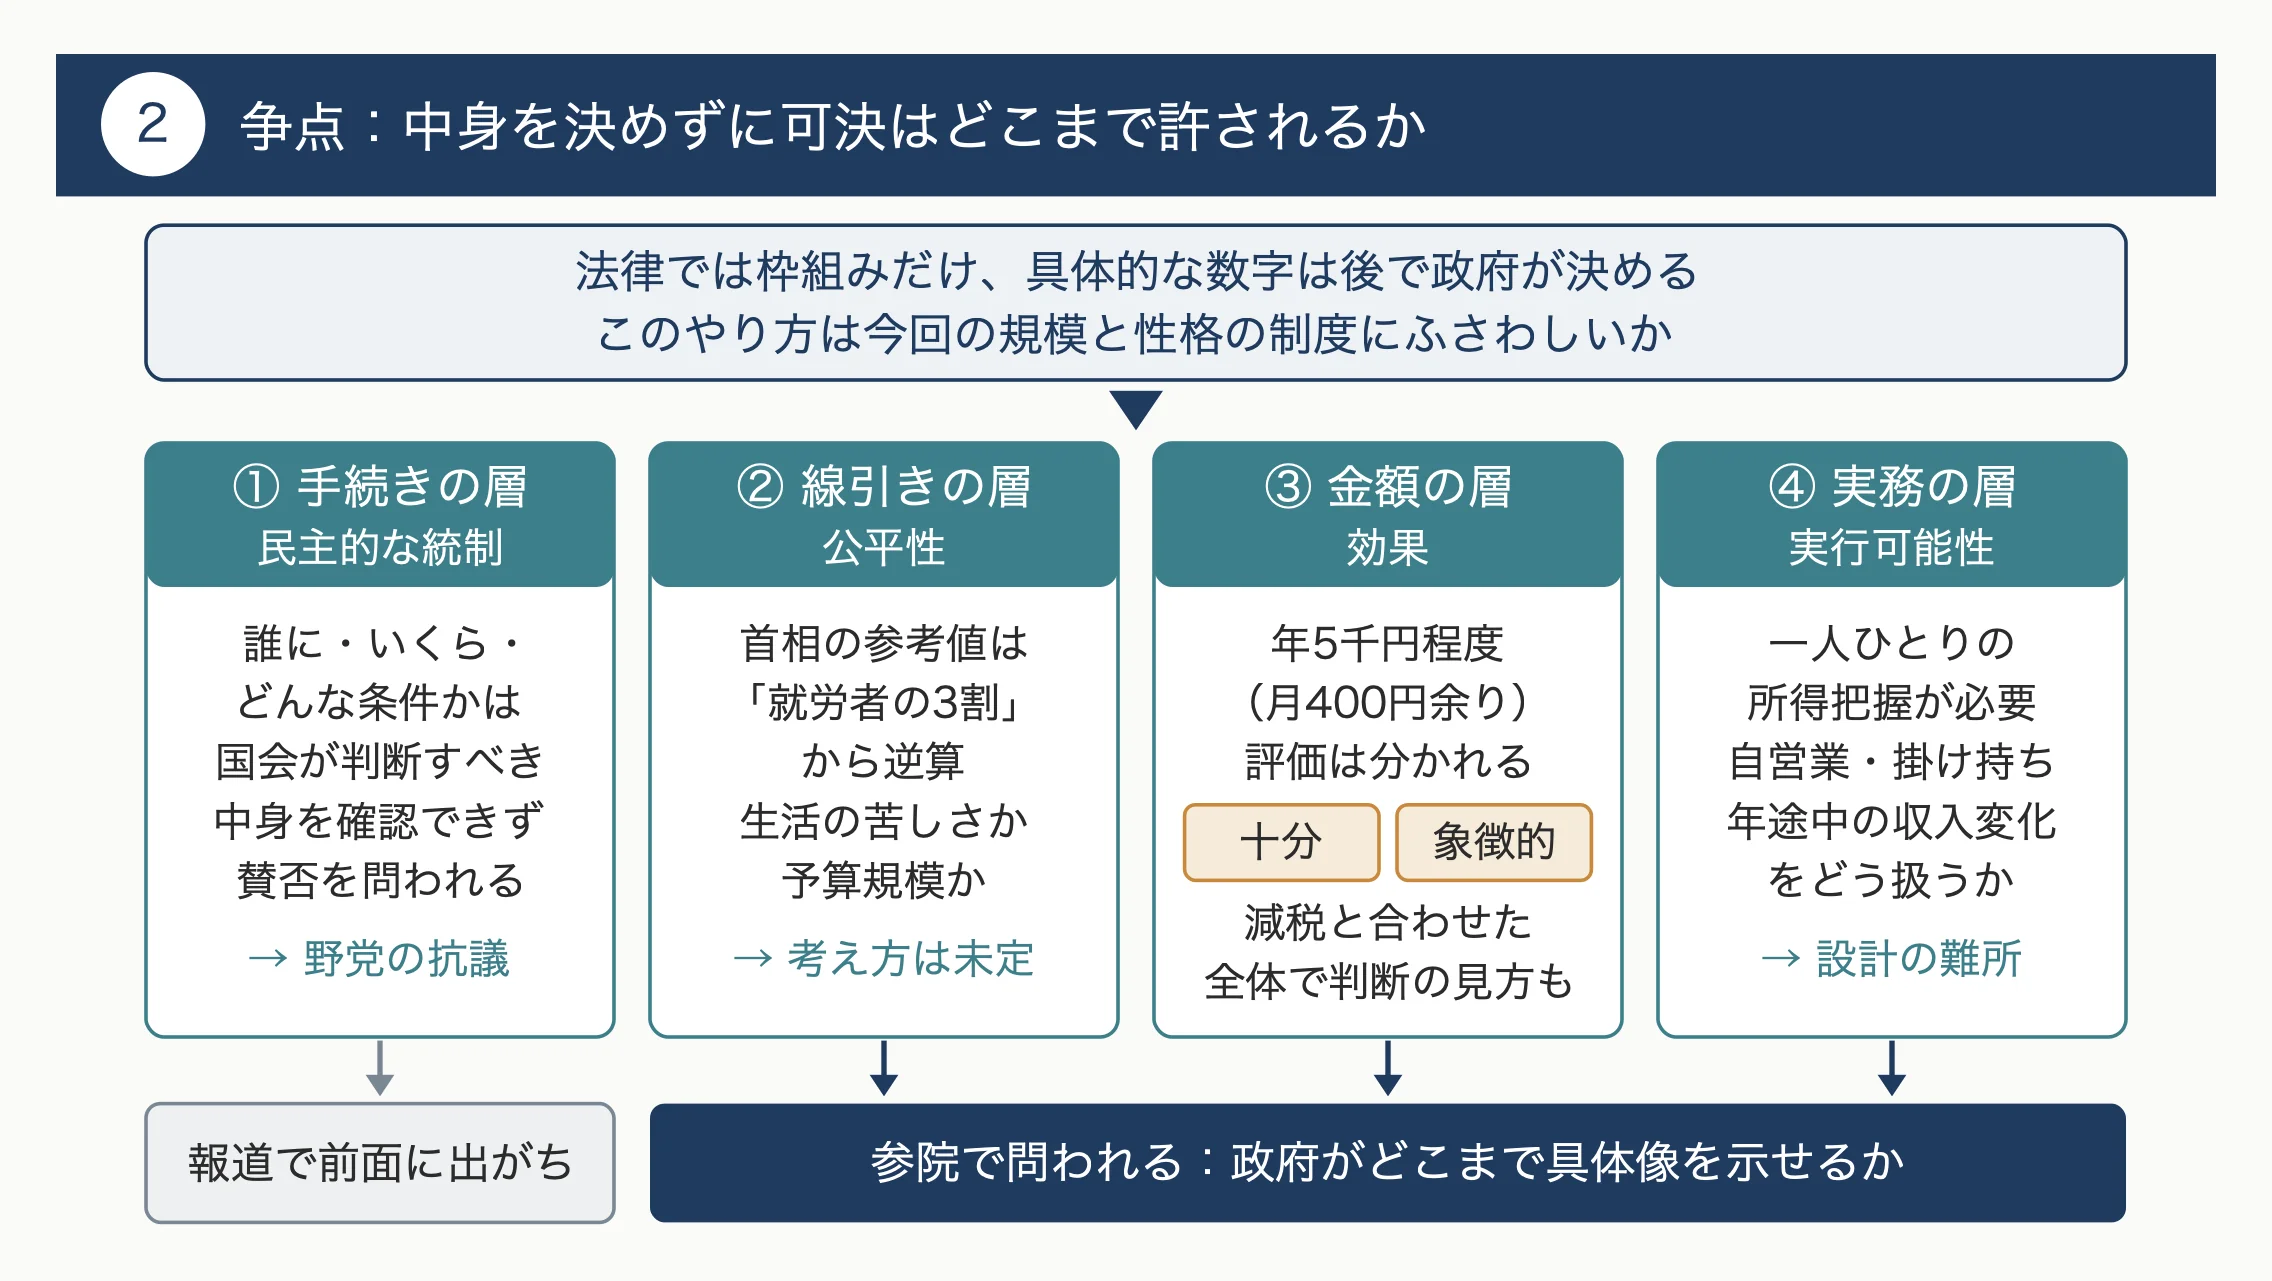
争点を一言でまとめると、「法律では枠組みだけを決め、具体的な数字は後で政府が決める」というやり方が、今回の規模と性格の制度にふさわしいかどうか、という点に集約されます。この問いは、いくつかの層に分けて考えると見通しがよくなります。
一つ目は手続きの層です。国会は法律を作る唯一の機関であり、国民にお金を配る制度であれば、誰に・いくら・どんな条件で配るのかは国会が判断すべき事項だという考え方があります。対象や金額が決まらないまま採決すれば、国会議員は中身を確認できない状態で賛否を問われることになります。野党の「立法府として抗議すべきだ」という反発は、主にこの層に向けられたものです。
二つ目は線引きの層です。首相の参考値は「就労者の3割」という割合から逆算する形で示されました。まず対象人数の規模を置き、そこから年収の範囲を導く発想です。
生活の苦しさの度合いから対象を決めるのか、予算規模から人数を決めるのかによって、制度の性格は変わってきます。どちらの考え方を採るのかは、まだはっきりしていません。
三つ目は金額の層です。低所得者向けで年5千円程度という参考値は、月に直すと400円余りになります。この水準を「負担軽減」として十分とみるか、象徴的な額にとどまるとみるかで、評価は分かれるでしょう。消費減税と組み合わせた効果全体で判断すべきだという見方も成り立ちます。
四つ目は実務の層です。所得に連動して給付するには、一人ひとりの所得を正確に把握する仕組みが欠かせません。自営業者や複数の仕事を掛け持ちする人、年の途中で収入が変わる人などをどう扱うかは、制度設計の難所になりやすい部分です。
このように整理すると、「詳細が決まっていない」という一つの批判の中に、民主的な統制、公平性、効果、実行可能性という性質の異なる論点が重なっていることが分かります。報道では手続き面の対立が前面に出がちですが、参院審議で本当に問われるのは、残りの三つの層について政府がどこまで具体像を示せるかという点でしょう。
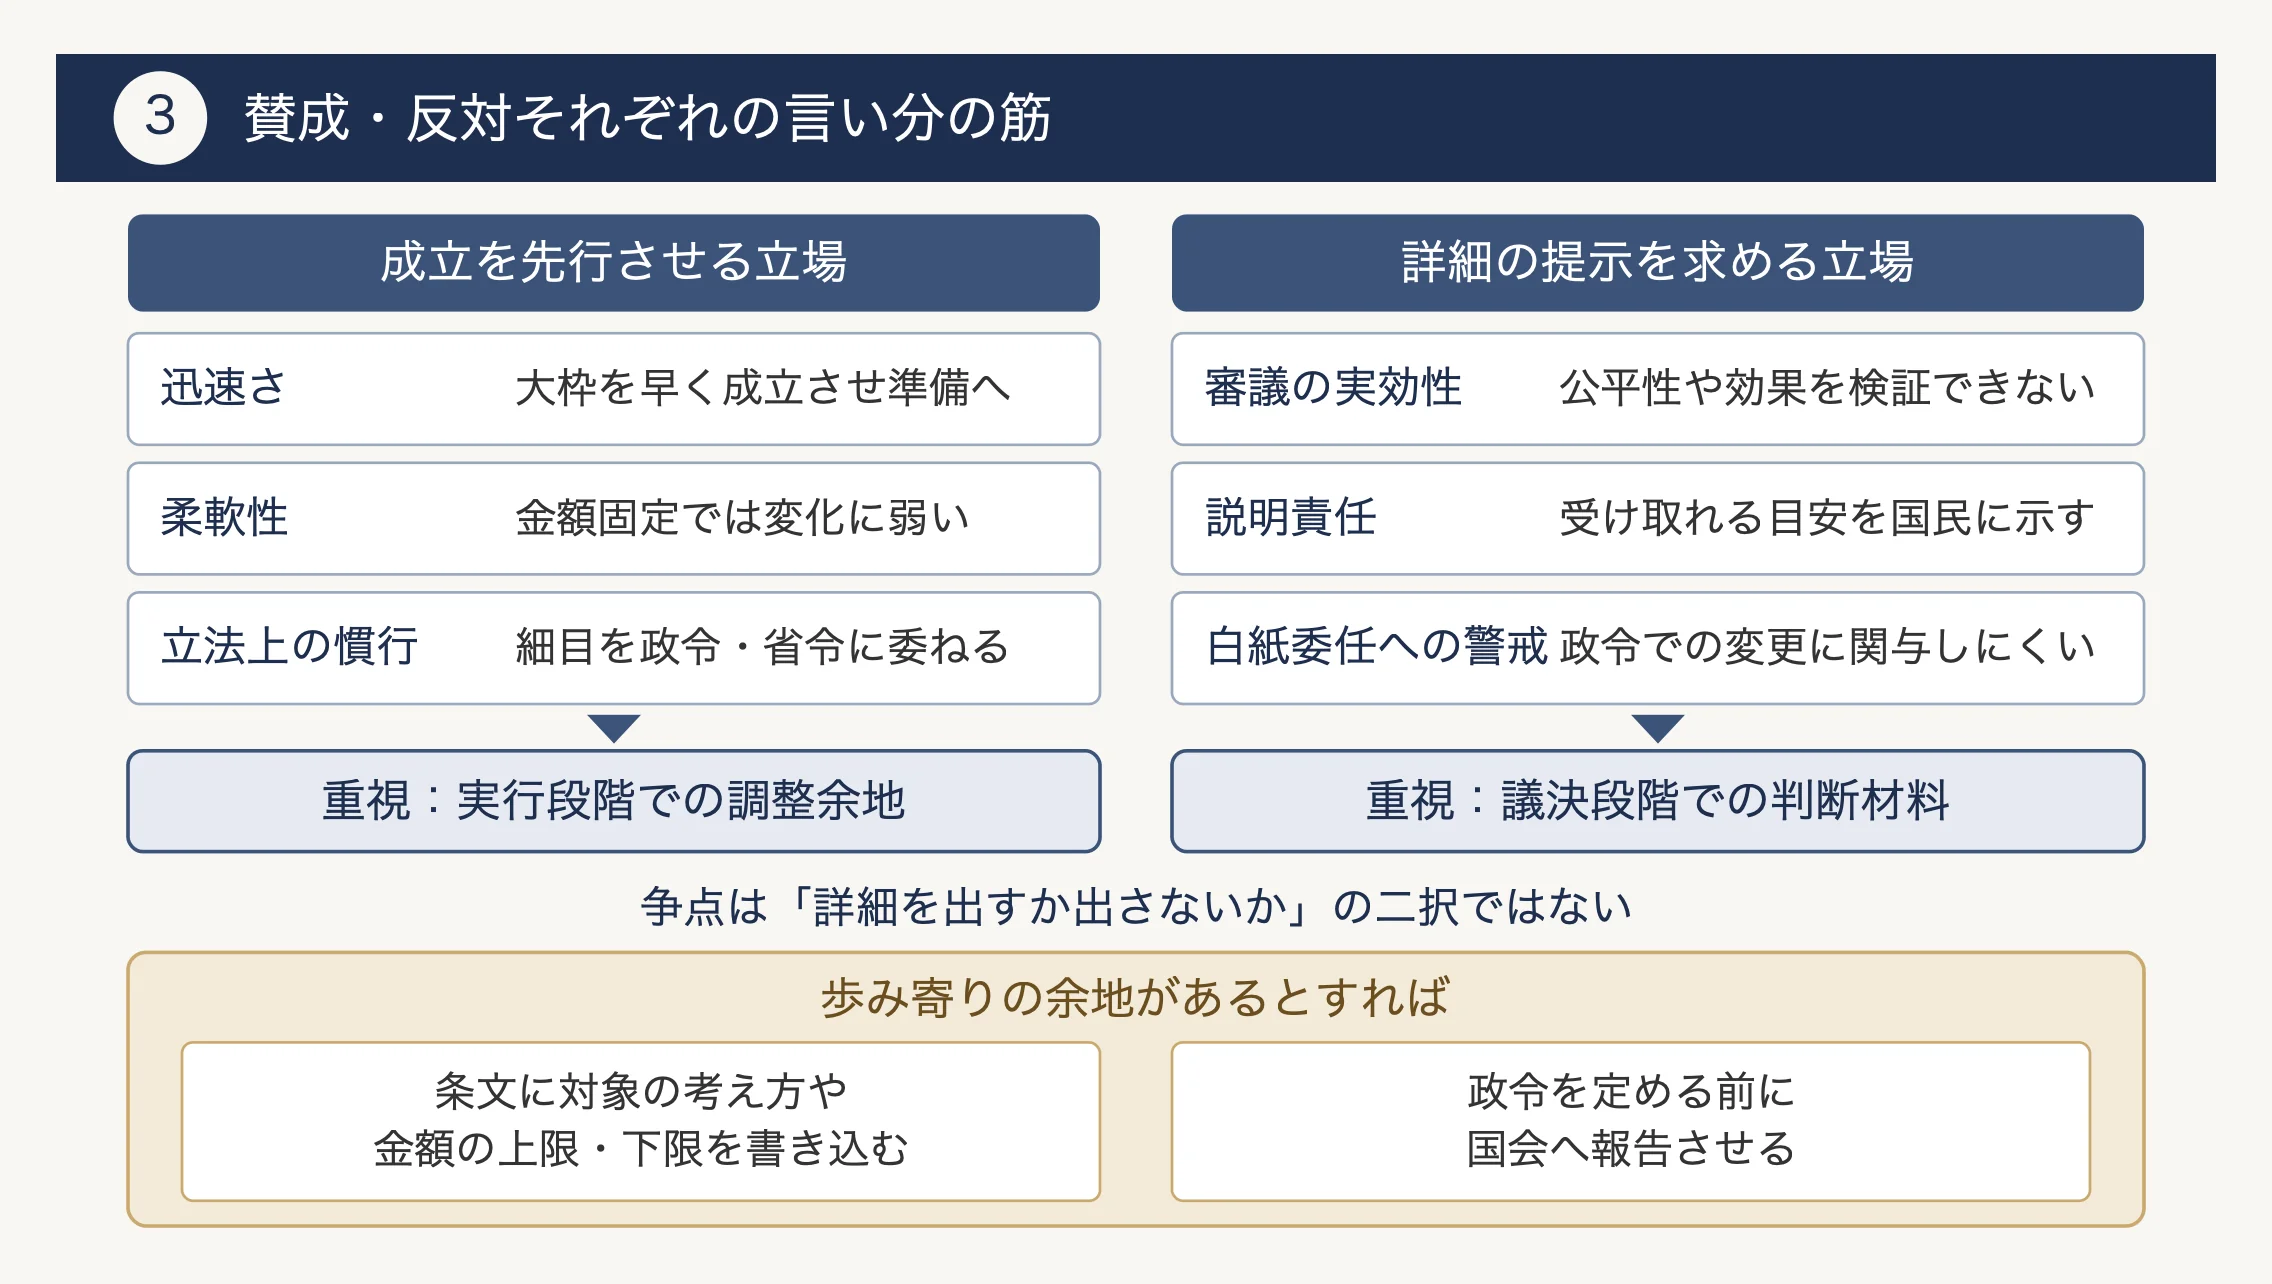
法案を先に通すことを重視する側と、詳細の提示を求める側の主張には、それぞれ一定の合理性があります。対立を感情的な応酬として見るのではなく、どの価値を優先しているかの違いとして整理すると理解しやすくなります。
法案の成立を先行させる立場からは、主に三つの論拠が考えられます。第一は迅速さです。物価高のもとで負担軽減を急ぐのであれば、制度の大枠だけでも早く成立させ、準備に着手したほうがよいという考え方です。第二は柔軟性です。所得連動給付は、所得データの集計や事務システムの準備状況によって、実際に可能な設計が変わります。条文で金額を固定してしまうと状況の変化に対応しにくくなる、という理屈が成り立ちます。第三は立法上の慣行です。給付や税制の細目を政令や省令(政府や各省が定める細かなルール)に委ねる手法自体は、日本の立法では珍しくありません。
政府が参考値やイメージを段階的に示してきたことも、確定前の数字が独り歩きするのを避けたいという判断として読む余地があります。
これに対し、詳細の提示を求める立場の論拠も明確です。第一は審議の実効性です。対象者も金額も分からなければ、国会は制度の公平性や費用対効果を検証できず、長時間の審議も中身の議論になりにくいという指摘です。第二は説明責任です。税金を使う給付である以上、受け取れるかどうかの目安を国民に示すのは当然だという考え方があります。第三は白紙委任への警戒です。法律が大枠だけで成立すれば、後の政令で対象や金額が狭められたり変えられたりしても、国会が関与しにくくなるおそれがあります。岡本三成代表の「見積もりのないリフォーム」という比喩は、まさにこの点を突いたものと言えます。
両者を比べると、争っているのは「詳細を出すか出さないか」という単純な二択ではないことが見えてきます。
一方は実行段階での調整余地を、もう一方は議決段階での判断材料を、それぞれ重く見ているのです。歩み寄りの余地があるとすれば、条文に対象の考え方や金額の上限・下限を書き込む、あるいは政令を定める前に国会へ報告させるといった、両方の価値を部分的に満たす手当てでしょう。参院でこうした修正や付帯決議(法案に添えて国会の意思を示す決議)が議論されるかどうかは、対立の行方を測る目安の一つになります。
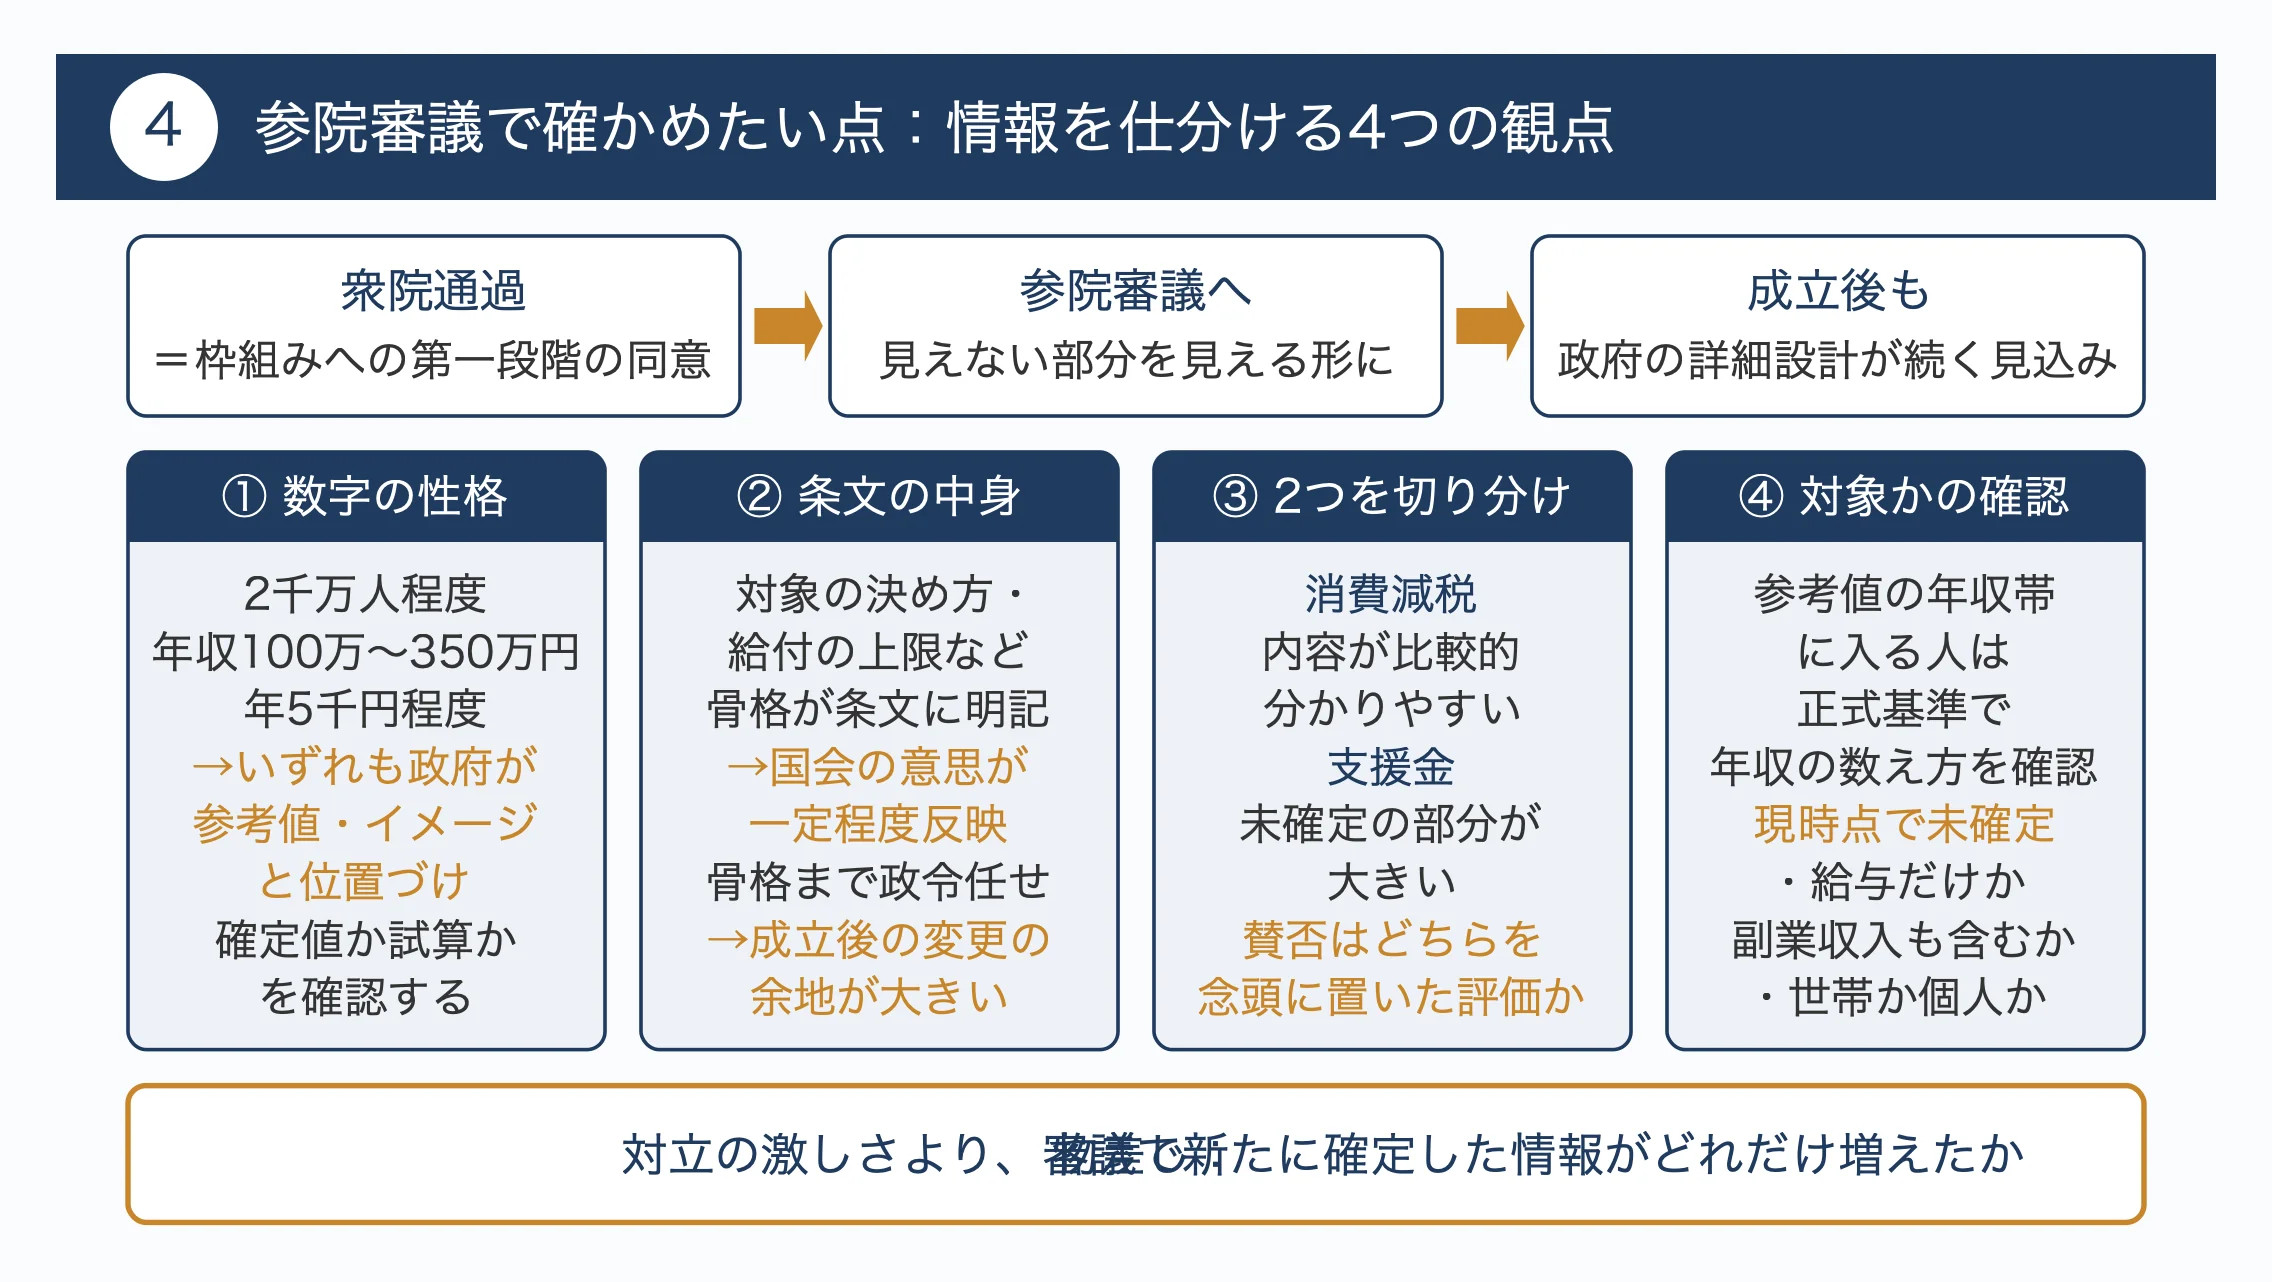
今回の衆院通過は「制度の完成」ではなく、「枠組みへの第一段階の同意」と受け止めるのが実態に近いでしょう。法案はこれから参院での審議に入りますし、支援金については成立後も政府による詳細設計が続くとみられます。ニュースを追う際には、次のような観点で情報を仕分けると、全体像を見失わずに済みます。
まず、数字の性格を見分けることです。これまでに示された「2千万人程度」「年収100万円から350万円」「年5千円程度」は、いずれも政府自身が参考値やイメージと位置づけている数字です。報道でこれらを見かけたら、確定値なのか前提付きの試算なのかを確認する習慣を持つと、後で数字が変わったときにも混乱しにくくなります。
次に、条文に何が書かれるかに注目することです。政令に委ねる部分が多い法律でも、対象の決め方や給付の上限など骨格が条文に明記されていれば、国会の意思は一定程度反映されます。
逆に骨格まで政令任せであれば、成立後に変更される余地は大きくなります。参院でどこまで具体化が進むかは、この観点で測ることができるでしょう。
三つ目は、消費減税と支援金を切り分けて考えることです。消費減税は内容が比較的分かりやすい一方、支援金は未確定の部分が大きいという非対称があります。法案全体への賛否が報じられるとき、どちらの部分を念頭に置いた評価なのかを意識すると、議論の焦点がはっきりしてきます。
四つ目は、自分が対象になりうるかを確かめる手順を知っておくことです。参考値の年収帯に入る人は、正式な基準が示された段階で、年収の数え方がどう定められるかを確認する必要があります。給与だけを数えるのか副業収入も含めるのか、世帯単位か個人単位かといった点は、現時点では明らかになっていません。早合点は禁物です。
衆院での攻防は「中身が見えない」という一点に集中しました。
参院では、見えない部分をどこまで見える形にできるかが問われることになります。与野党の対立の激しさそのものより、審議を経て新たに確定した情報がどれだけ増えたかを物差しにすると、ニュースの意味を冷静に読み取りやすくなるはずです。
所得に応じた給付や、詳細を後回しにした給付策をめぐる議論は、今回が初めてではありません。
構図が近い例として挙げられるのが定額給付金です。2008年10月、当時の麻生政権は経済対策として現金給付を打ち出しました。しかし所得制限を設けるかどうかの判断を市区町村に委ねる案が示されるなど、詳細が固まらないまま議論が進み、「生煮え」との批判を浴びています。最終的には1人1万2千円(18歳以下と65歳以上は2万円)を配る形となり、財源を確保する法律は2009年3月に衆院の再可決で成立しました。対象や金額が見えないまま審議が進んだ点は今回と共通します。一方で、当時は結果的に全員が対象となる一律給付でしたが、今回は所得で対象を絞り込む制度であり、線引きの決め方そのものが争点になっている点が異なります。
所得連動の仕組みにも前史があります。
2012年8月に成立した社会保障と税の一体改革関連法のうち、税制抜本改革法の第7条には、消費税率引き上げに伴う低所得者対策として給付付き税額控除(税の控除と給付を組み合わせ、控除しきれない分を現金で渡す仕組み)の検討が盛り込まれました。しかし所得の正確な把握が難しいことなどから、2015年12月の与党合意で軽減税率の導入が選ばれ、2019年10月に標準税率10%、食料品などへの軽減税率8%が適用されています。当時見送られた所得連動型の支援が、形を変えて再び法案に載った点に、今回の歴史的な位置づけがあります。
今このタイミングで法案が動いているのは、首相が消費減税を「悲願」と位置づけ、10月20日に審議入りさせたためです。過去に課題とされた所得把握の問題が解決されたのかどうかが、改めて問われる局面を迎えています。
直接の影響を受けうるのは、首相の参考値に従えば年収100万円から350万円程度の就労者、約2千万人です。パートやアルバイトで働く人のほか、正社員でも若手が中心の職場などでは、この年収帯に含まれる人が少なくないでしょう。ただし、低所得者向けの支給額は年5千円程度という参考値で、月に換算すると約420円です。飲み物を数回買えば消える程度の金額と言えます。一方、消費減税は年収にかかわらず、買い物のたびに効いてきます。家計への効果を見積もるには、支援金だけでなく減税と合わせた総額で考えることが大切です。また、給付には事務費も含めて税金が使われるため、対象外の人にとっても、制度設計の妥当性は納税者として無関係ではありません。
今後の焦点は参院審議に移ります。政府が採決までに対象者の基準や支給額をどこまで具体化するかによって、議論の性格は大きく変わるでしょう。仮に参院審議の過程で、年収の範囲や金額の算定方法が条文や政府答弁で明確に示されれば、野党の批判の中心は手続き論から制度の中身へと移ります。そうなれば、給付水準の妥当性をめぐる建設的な議論が進む可能性があります。
一方で、参考値の提示にとどまる状況が続けば、衆院と同じ対立が繰り返され、審議日程をめぐる攻防が強まることも考えられます。その場合でも、付帯決議などで政令制定前の国会報告を求める形の歩み寄りが探られる余地は残っています。
他方、法案が成立した後も論点は消えません。所得連動給付には、所得情報の把握や支給事務を担う自治体や関係機関の準備が欠かせず、実際の支給開始時期や手続きの負担が新たな関心事になるでしょう。
詳細が政令で決まる段階で、参考値から対象や金額が変わるのかどうかも注視されます。
さらに、年5千円程度という水準が実施後にどう評価されるかによっては、将来の拡充や見直しの議論につながることもありえます。いずれの展開になるにせよ、確定した数字がいつ、どの手続きで示されるのかが、この法案を評価するうえでの大きな分かれ目になりそうです。
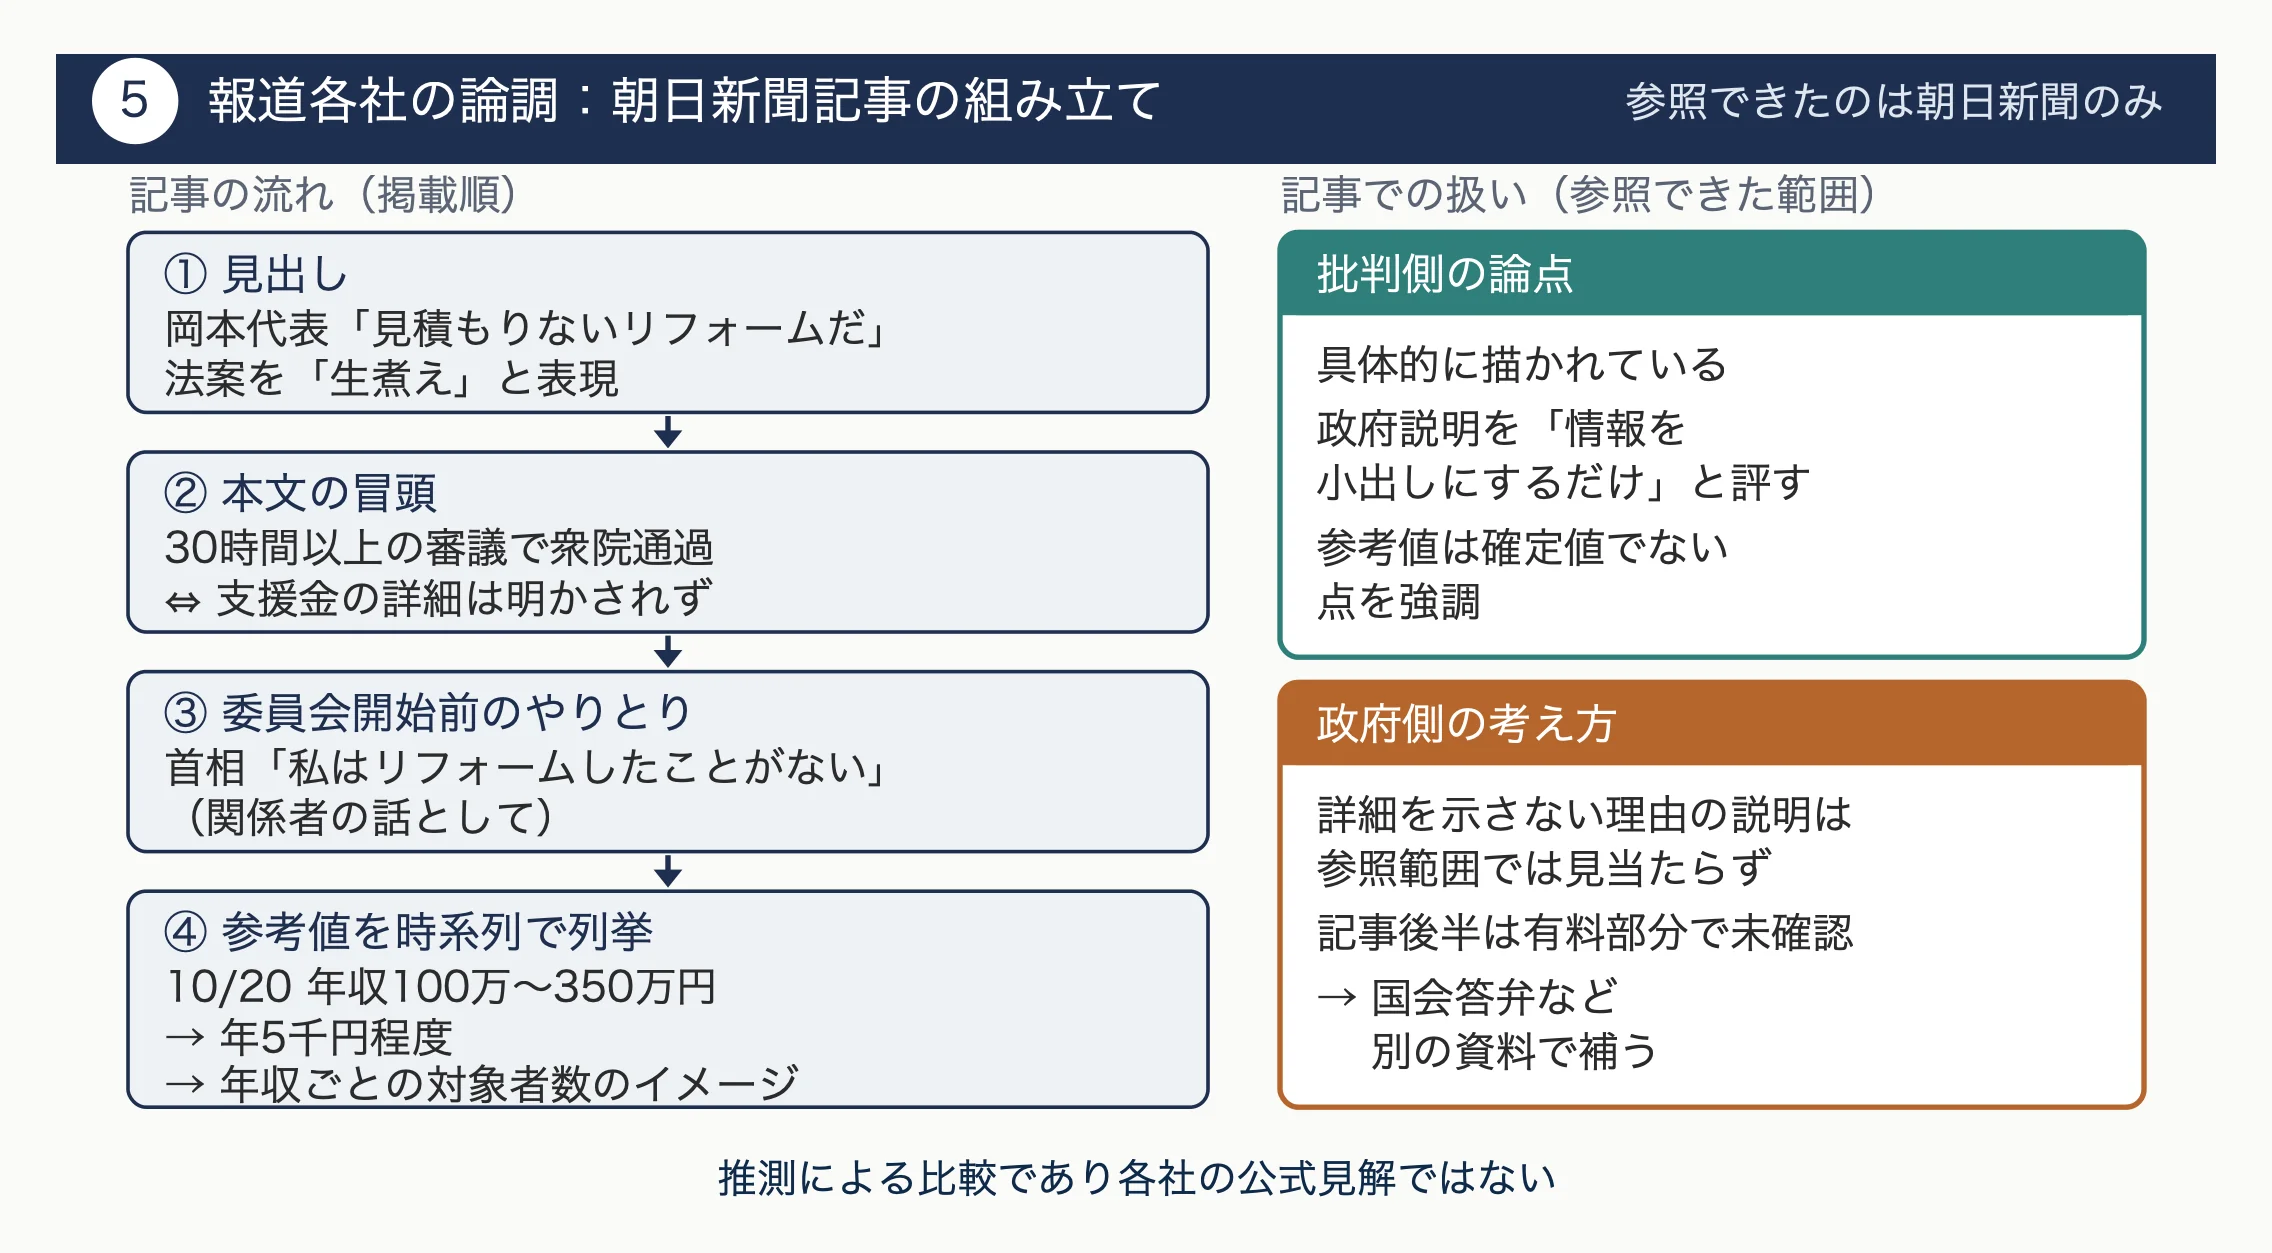
今回参照できたのは朝日新聞の記事のみのため、ここではその記述の組み立てを中心に整理します。
見出しは「見積もりないリフォームだ」という公明党・岡本三成代表の発言を引用し、法案を「生煮え」と表現しています。生煮えという言葉は、制度設計が十分に詰められていない状態を示す評価語です。記事が支援金の未確定性を最大の論点に据えていることがうかがえます。
本文はまず、法案が30時間以上の審議を経て衆院を通過した事実と、支援金の詳細が明かされなかった点を並べています。審議時間の長さと情報の乏しさを対比させる構成で、「時間をかけたのに中身が見えない」という問題意識が読み取れます。
続いて、委員会開始前の岡本氏と首相のやりとりを描き、首相が「私はリフォームしたことがない」と取り合わなかったことを関係者の話として伝えています。
この場面描写は、抽象的な論点を具体的な人と人との応答として示す役割を果たしているようです。
さらに記事は、10月20日の本会議答弁で示された年収100万円から350万円という参考値、その後の年5千円程度という参考値、年収ごとの対象者数のイメージを時系列で並べ、政府の説明を「情報を小出しにするだけ」と評しています。政府が示した数字そのものは紹介しつつ、それらが確定値ではない点を強調する書き方です。
一方、参照できた範囲では、政府側が詳細を示さない理由についての説明は見当たりませんでした。記事後半は有料部分で確認できないため、その点についての判断は控えます。読者としては、批判側の論点が具体的に描かれた記事として受け止め、政府側の考え方は国会答弁など別の資料で補うと、全体像をつかみやすくなるでしょう。
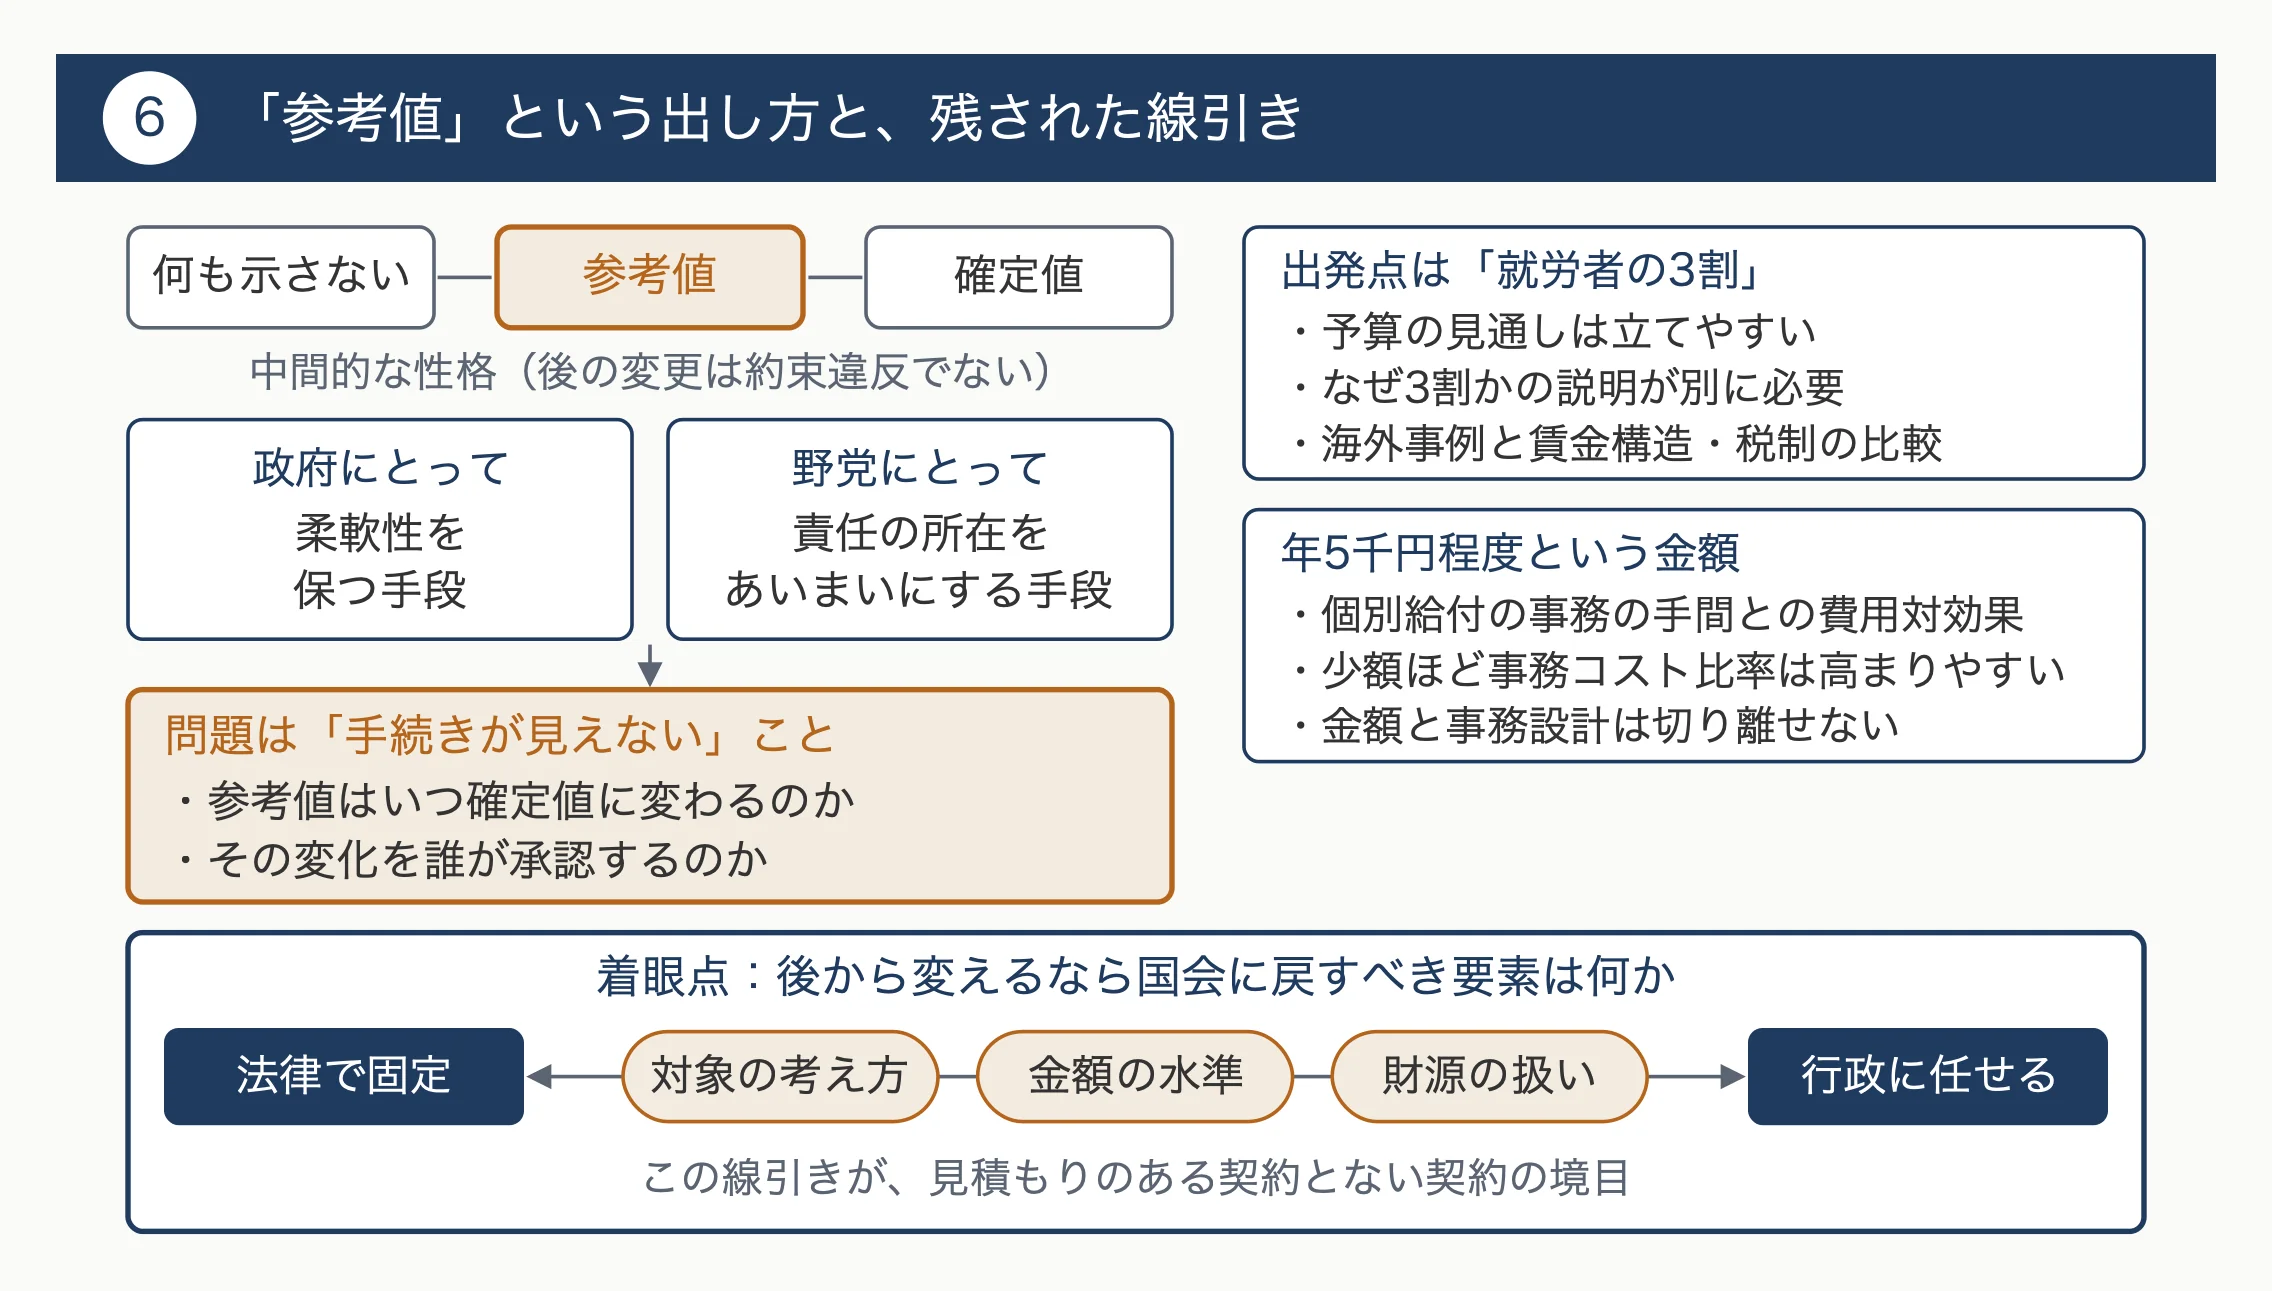
この件の核心は、「参考値」という情報の出し方そのものにあるように見えます。参考値は確定値ではないため、後から変更しても約束違反にはなりません。かといって何も示さないわけでもない、という中間的な性格を持っています。政府にとっては柔軟性を保つ手段であり、野党にとっては責任の所在をあいまいにする手段に映ります。どちらの受け止めにも一理があり、問題は参考値の存在そのものではありません。参考値がいつ確定値に変わり、その変化を誰が承認するのかという手続きが見えないことだと整理できます。
もう一つ注目したいのは、首相の参考値が「就労者の3割」という割合から出発している点です。対象割合を先に置く設計は予算の見通しを立てやすい反面、なぜ3割なのかという説明が別に必要になります。海外の類似事例を根拠にするのであれば、その国と日本とで賃金構造や税制がどう違うのかという比較が、本来は議論の材料になるはずです。
また、年5千円程度という金額は、所得を把握して個別に給付する事務の手間と比べて、どの程度の費用対効果になるのかという視点も欠かせません。一般に少額の給付ほど事務コストの比率は高くなりやすく、金額の議論と事務設計の議論は切り離せない関係にあります。
この法案を読み解く際の着眼点は、賛成か反対かではなく、「後から変えるなら国会に戻すべき要素は何か」を考えることでしょう。対象の考え方、金額の水準、財源の扱いのうち、どこまでを法律で固定し、どこからを行政に任せるのか。その線引きこそが、見積もりのある契約とない契約を分ける境目になります。
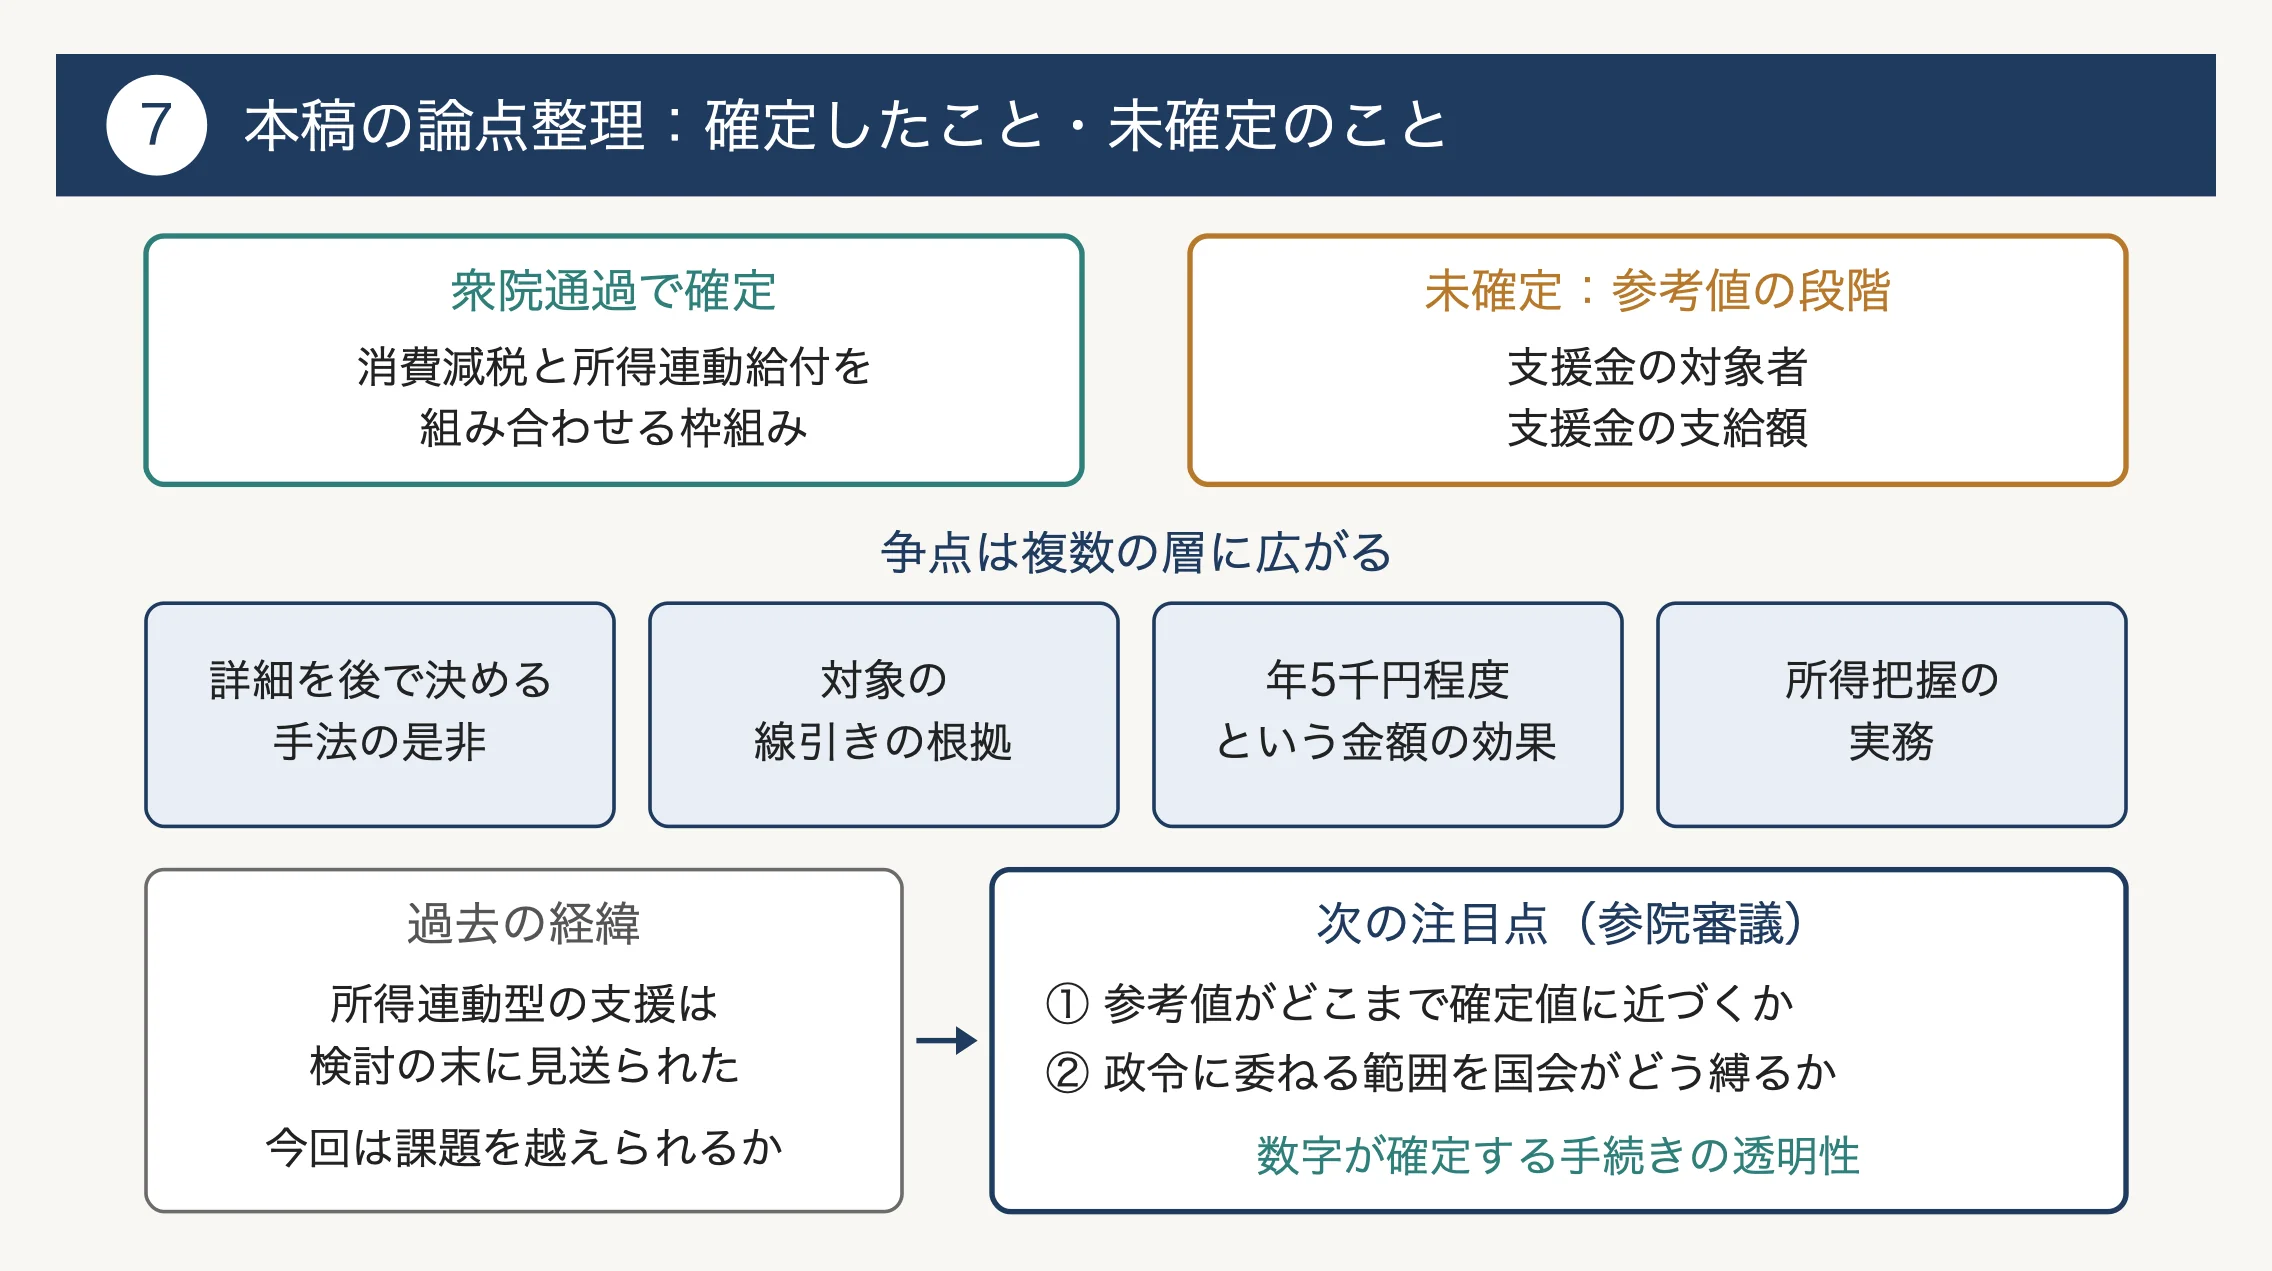
今回の衆院通過で確定したのは、消費減税と所得連動給付を組み合わせるという枠組みです。支援金の対象者や支給額は、依然として参考値の段階にとどまっています。争点は詳細を後で決める手法の是非にとどまらず、対象の線引きの根拠、年5千円程度という金額の効果、所得把握の実務という複数の層に広がっています。所得連動型の支援は過去に検討の末に見送られた経緯もあり、今回はその課題を乗り越えられるかが試されていると言えます。次に注目したいのは、参院審議で参考値がどこまで確定値に近づくのか、そして政令に委ねる範囲を国会がどう縛るのかという二点です。数字が確定する手続きの透明性が、この法案の評価を左右するでしょう。
💬 この記事への反応
参照元:朝日新聞
💬 あなたはどう思いますか?
この記事について、ご意見・ご感想をコメント欄でお聞かせください。中立的な議論を大切にしています。