高市内閣の支持率64%が示すもの――物価高対応への評価はなぜ割れているのか
seiji.tokyo 編集部
政治ニュース解説 | seiji.tokyo
食料品の消費税率を2年間だけ8%から1%に下げる法案が、6日に衆院を通過しました。実現すれば、1989年の消費税導入以来初めての減税になります。ただし全野党が反対し、自民党内からも石破茂前首相ら4人が採決直前に退席しました。法案の行方は、与党が過半数に届かない参院に持ち越されています。この記事では、法案の二本柱である消費減税と「就業者負担軽減支援金」の中身を平易に整理します。そのうえで、争点がどこにあるのか、政府・与党、野党、党内慎重派の三者がそれぞれ何を根拠にしているのかを比較します。さらに、過去に消費税をめぐって政党が割れた事例と今回との違い、家計への具体的な影響、参院審議で何に注目すればよいかまでを、一続きで読み解けるように構成しました。
📌 この記事の要点
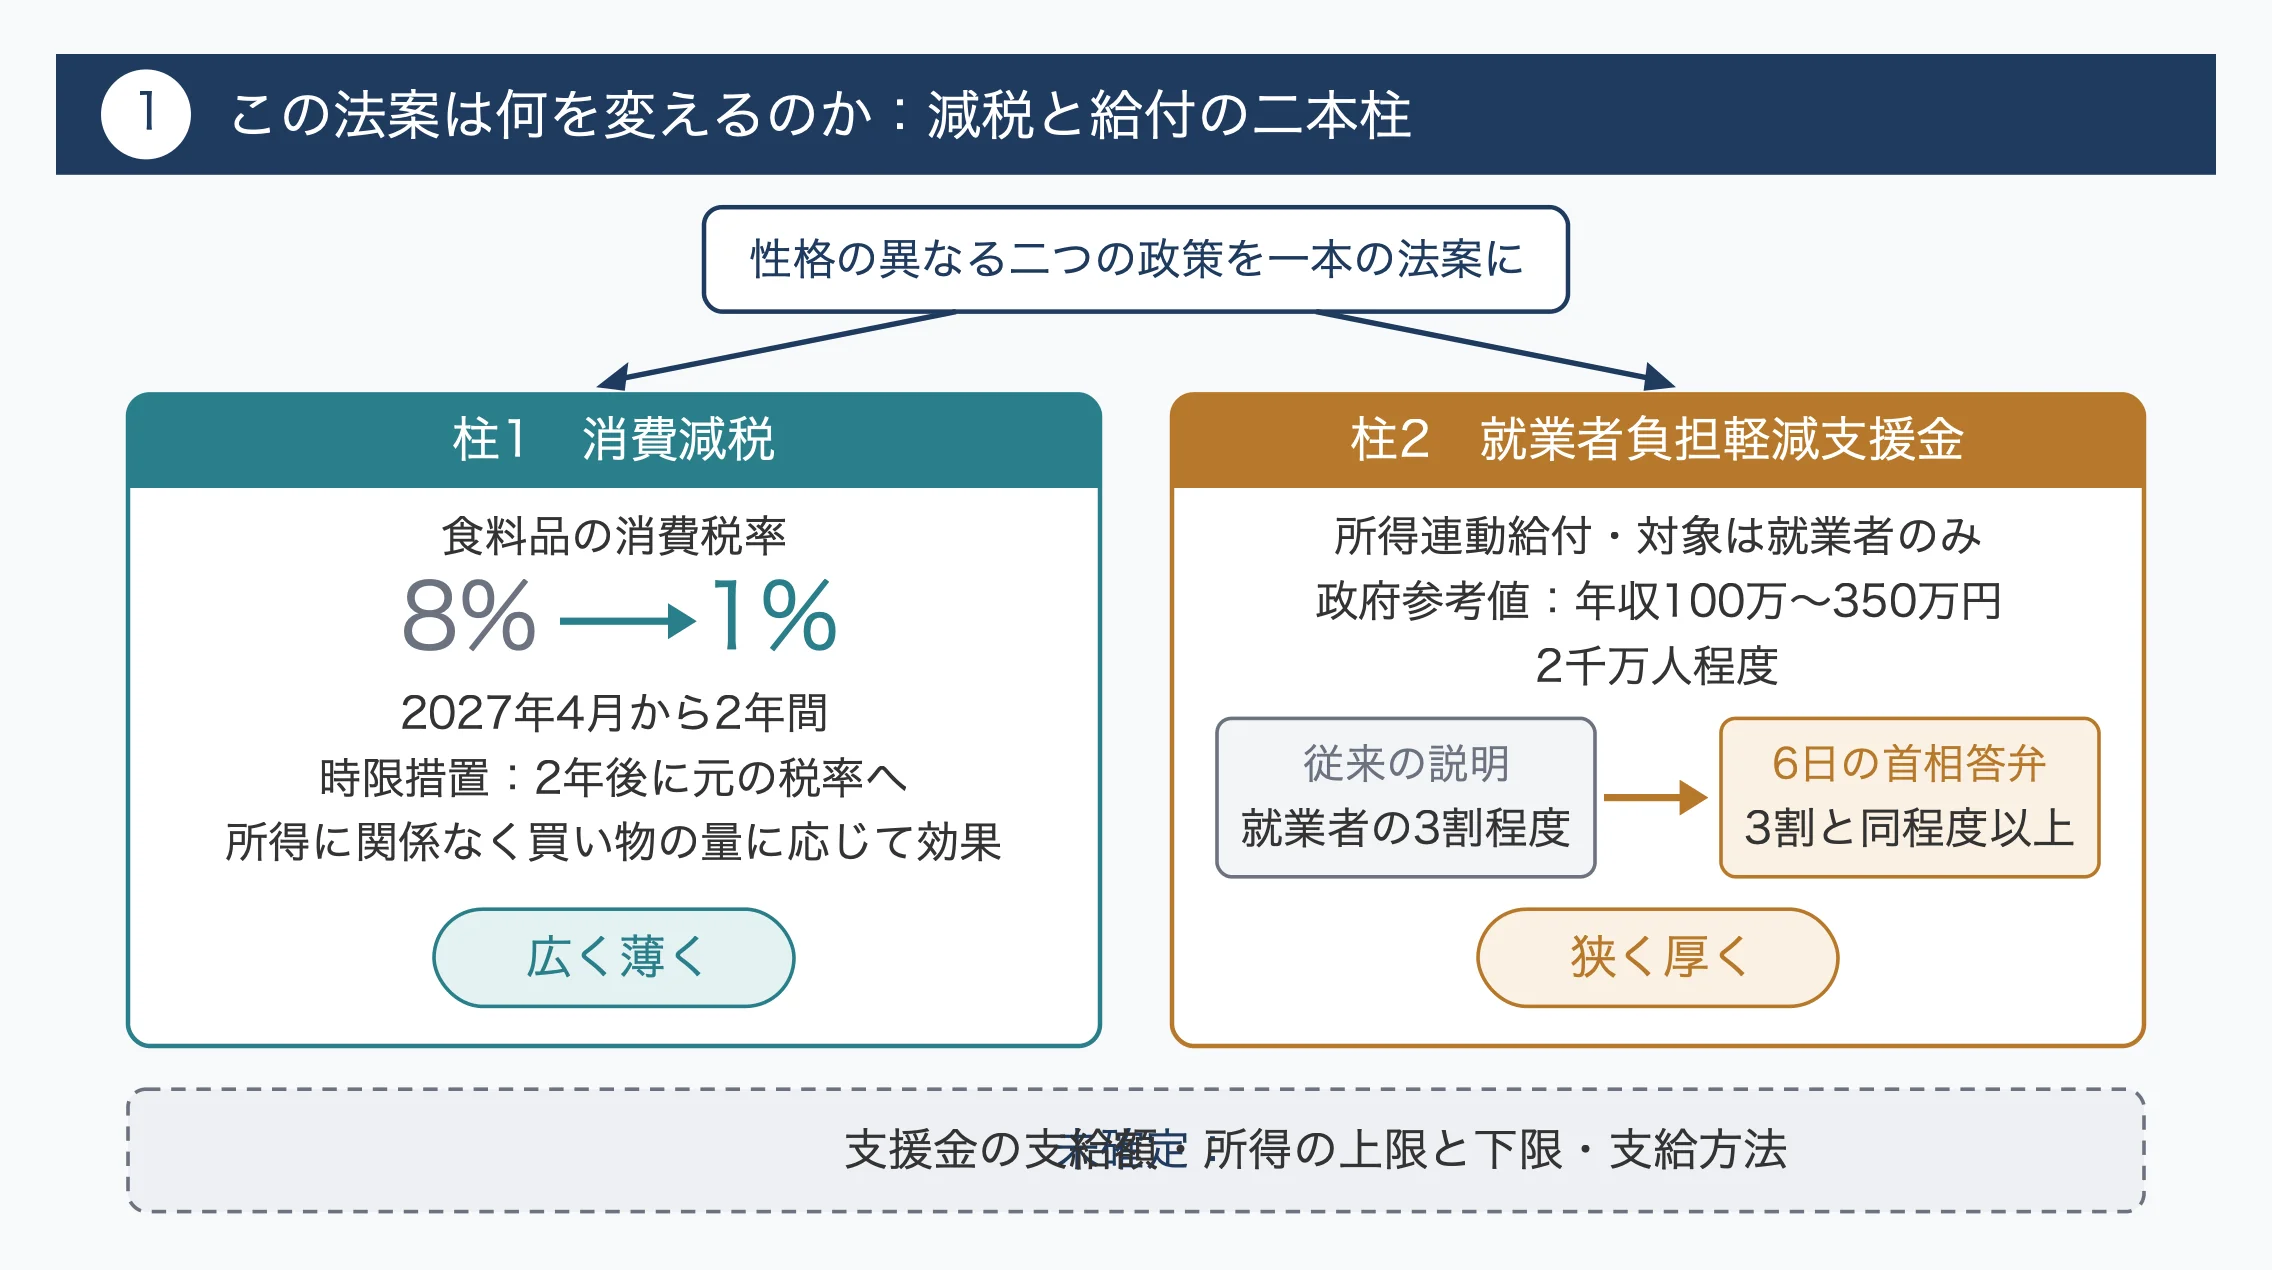
要点を先に示すと、この法案は「誰もが買う食料品の税を下げる」仕組みと、「働く中低所得者にお金を届ける」仕組みを同時に走らせる設計です。性格の異なる二つの政策を一本の法案にまとめている点が、最大の特徴と言えます。
一つ目の柱は消費減税です。現在、食料品には軽減税率(生活必需品の税率を標準より低く抑える仕組み)として8%が適用されています。法案はこれを2027年4月から2年間、1%に引き下げます。期間が区切られた「時限措置」のため、何もしなければ2年後に元の税率へ戻る前提です。ゼロではなく1%とした理由については、元記事に説明がありません。
二つ目の柱が「就業者負担軽減支援金」です。これは所得連動給付、つまり収入の額に応じて支給額や支給の有無が決まる給付で、対象は働いている人に限られます。政府はこれまで、海外の類似制度では就業者の3割程度が対象になっていると説明してきました。
日本に当てはめると「年収100万円から350万円」の「2千万人程度」になるという参考値も示しています。
6日の衆院財務金融委員会で、高市早苗首相は「現役勤労者に占める割合は諸外国並みの3割と同程度以上とする方向で検討する」と答弁しました。さらに「もう少し幅広く考えている」とも述べています。これまでの「3割程度」という説明から、「3割以上」へと一歩踏み込んだ形です。
二本柱を並べてみると、役割分担が見えてきます。消費減税は所得に関係なく、買い物の量に応じて効果が出るため、幅広い世帯に恩恵が及びます。その半面、多く消費する高所得層ほど減税額も大きくなるという特徴があります。一方の支援金は、対象を中低所得の就業者に絞り込みます。手厚くしたい層へ重点的に届ける狙いがあると考えられます。言い換えれば、「広く薄く」と「狭く厚く」を組み合わせた構造です。
ただし、組み合わせであるがゆえの弱点も抱えています。どちらの柱も細部が固まらないと、全体像が見えにくいのです。支援金の具体的な支給額、所得の上限・下限、支給方法は、元記事の時点では示されていません。この「中身の未確定」が、次に見る争点の出発点になっています。
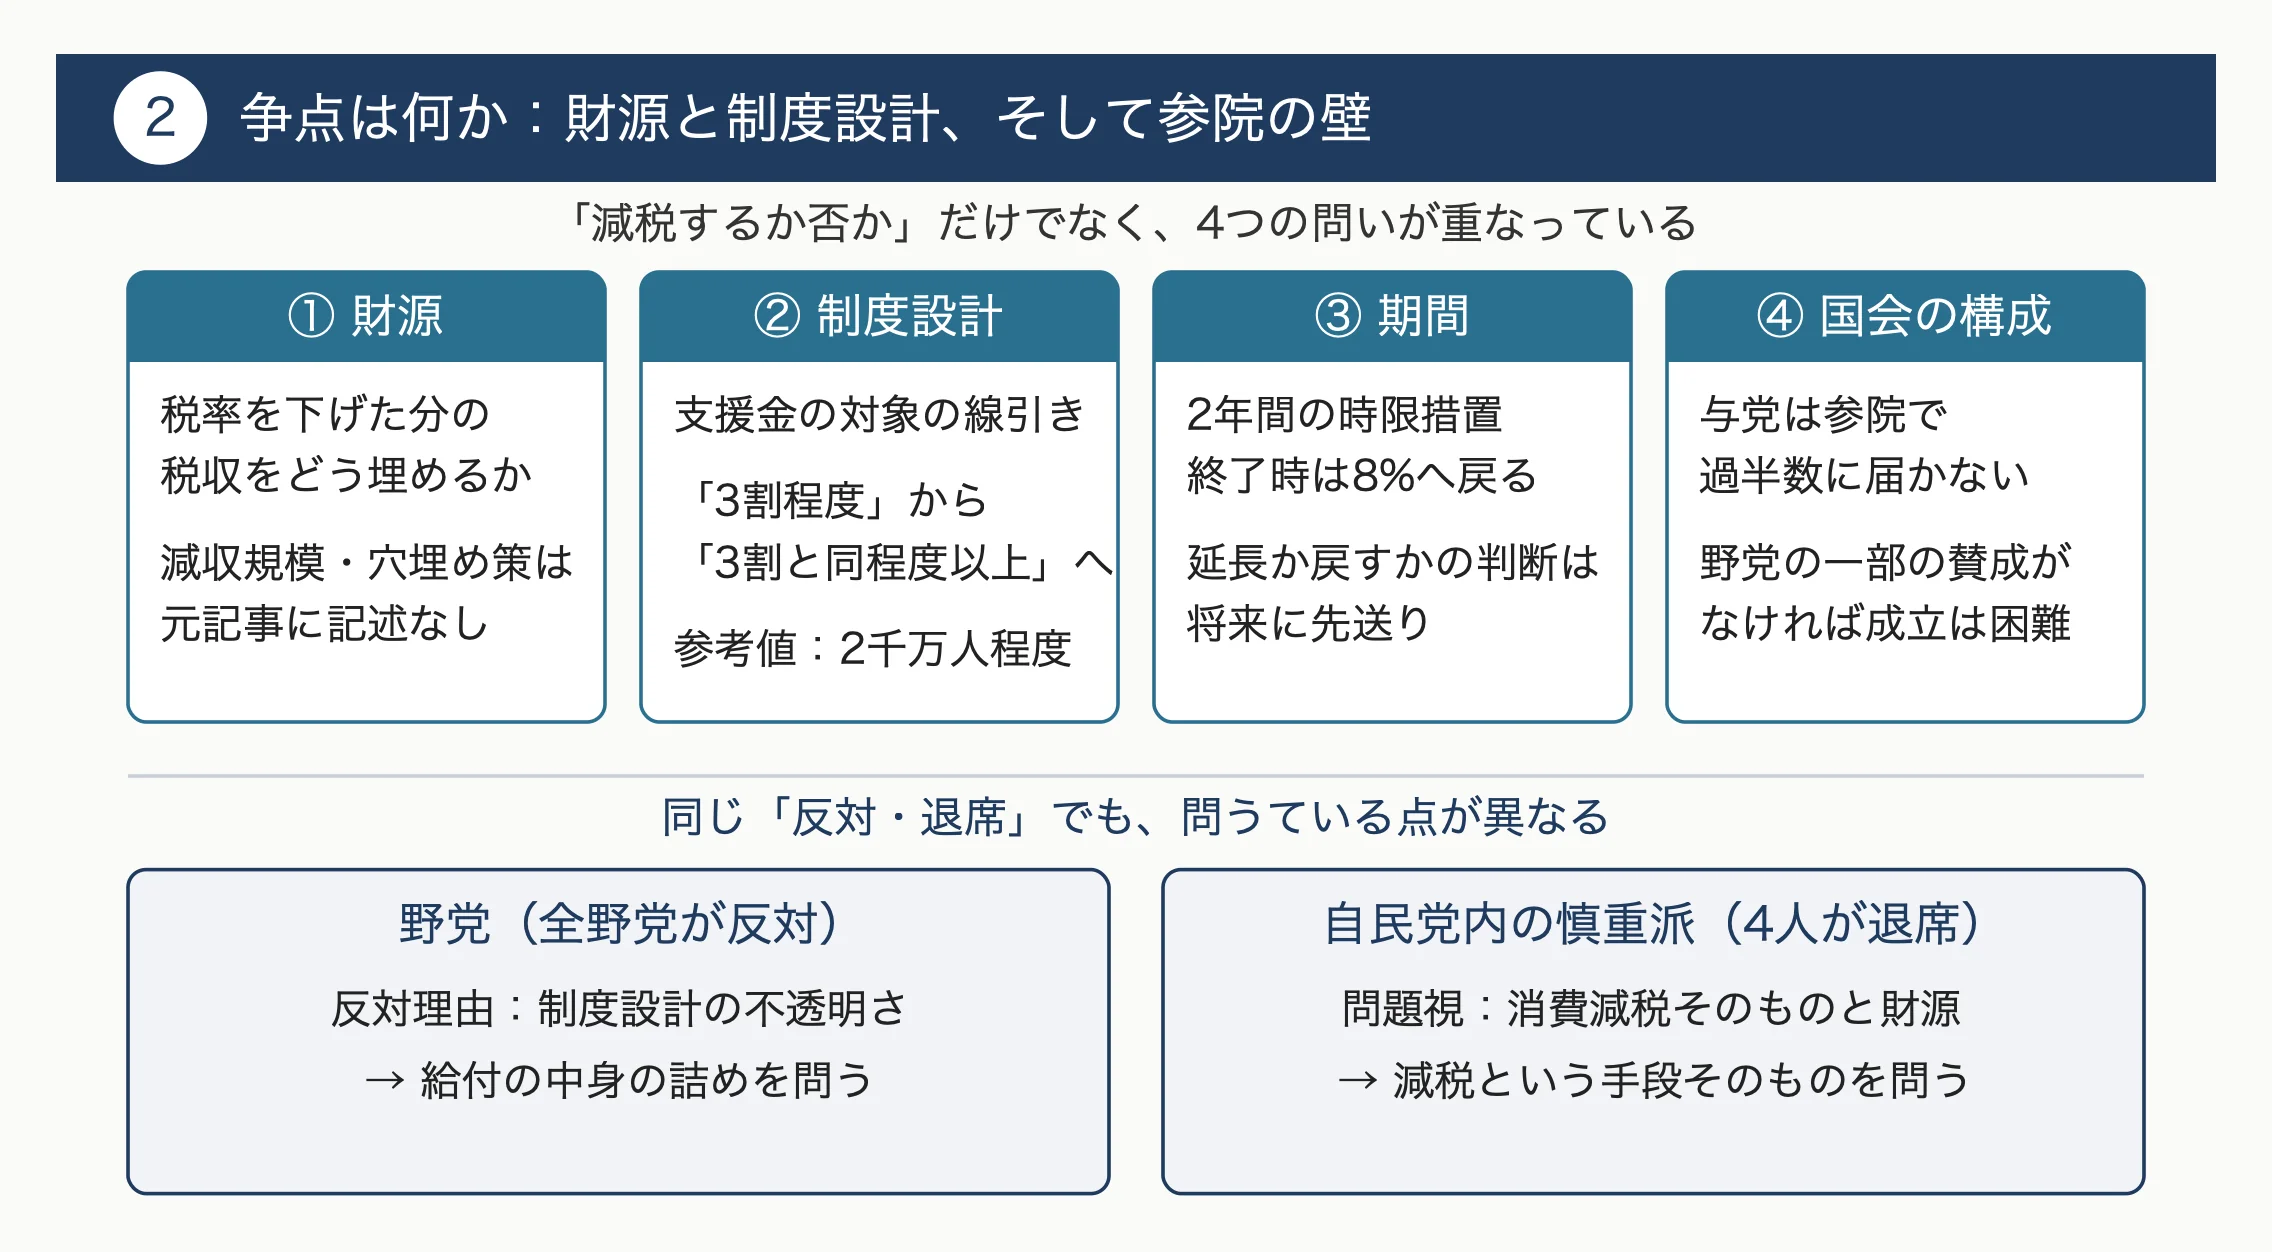
結論から言えば、この法案の争点は「減税するか否か」という単純な対立ではありません。財源をどう手当てするのか、給付の対象をどこで線引きするのか、2年後にどう着地させるのか、そして参院で誰の賛成を得るのか。複数の問いが重なり合っています。
まず財源です。石破茂前首相は退席後、記者団に「財源が明らかではない」と指摘しました。消費税は社会保障を支える安定財源として位置づけられてきた税です。税率を下げれば、その分の税収をどこで埋めるのかが問われます。元記事には、減税による税収減の規模や穴埋めの方法についての記述がありません。この空白そのものが論点になっていると読むことができます。
次に制度設計、特に支援金の対象です。「就業者の3割程度」と「3割と同程度以上」では、対象人数がどこまで広がるかが変わります。政府の参考値である2千万人程度から上積みされれば、必要な予算も増えます。
野党が「具体的な内容が示されていない」と反対した背景には、この線引きが採決時点でも数字として確定していなかったことがあると考えられます。
三つ目は期間です。2年間の時限措置には、恒久減税に比べて財政への影響を限定できる利点があります。一方で、終了時には税率が8%へ戻ります。家計にとっては実質的な値上がりとなるため、延長するのか予定どおり戻すのかという判断が、将来に先送りされる構造です。
最後に国会の構成です。与党は参院で過半数に届いていません。衆院を通過しても、参院で野党の一部の賛成を得られなければ成立は難しくなります。
これらを比べると、反対する側の主張は、軸ごとに重心が異なることが分かります。元記事が野党全体の反対理由として挙げているのは「制度設計の不透明さ」です。これに対し、自民党内の4人が問題視したのは「消費減税そのもの」と「財源」でした。
同じ「反対・退席」でも、野党は給付の中身の詰めを、党内慎重派は減税という手段そのものを問うているという違いが読み取れます。この区別を押さえておくと、参院審議で何が変われば賛否が動きうるのかが見えやすくなるでしょう。
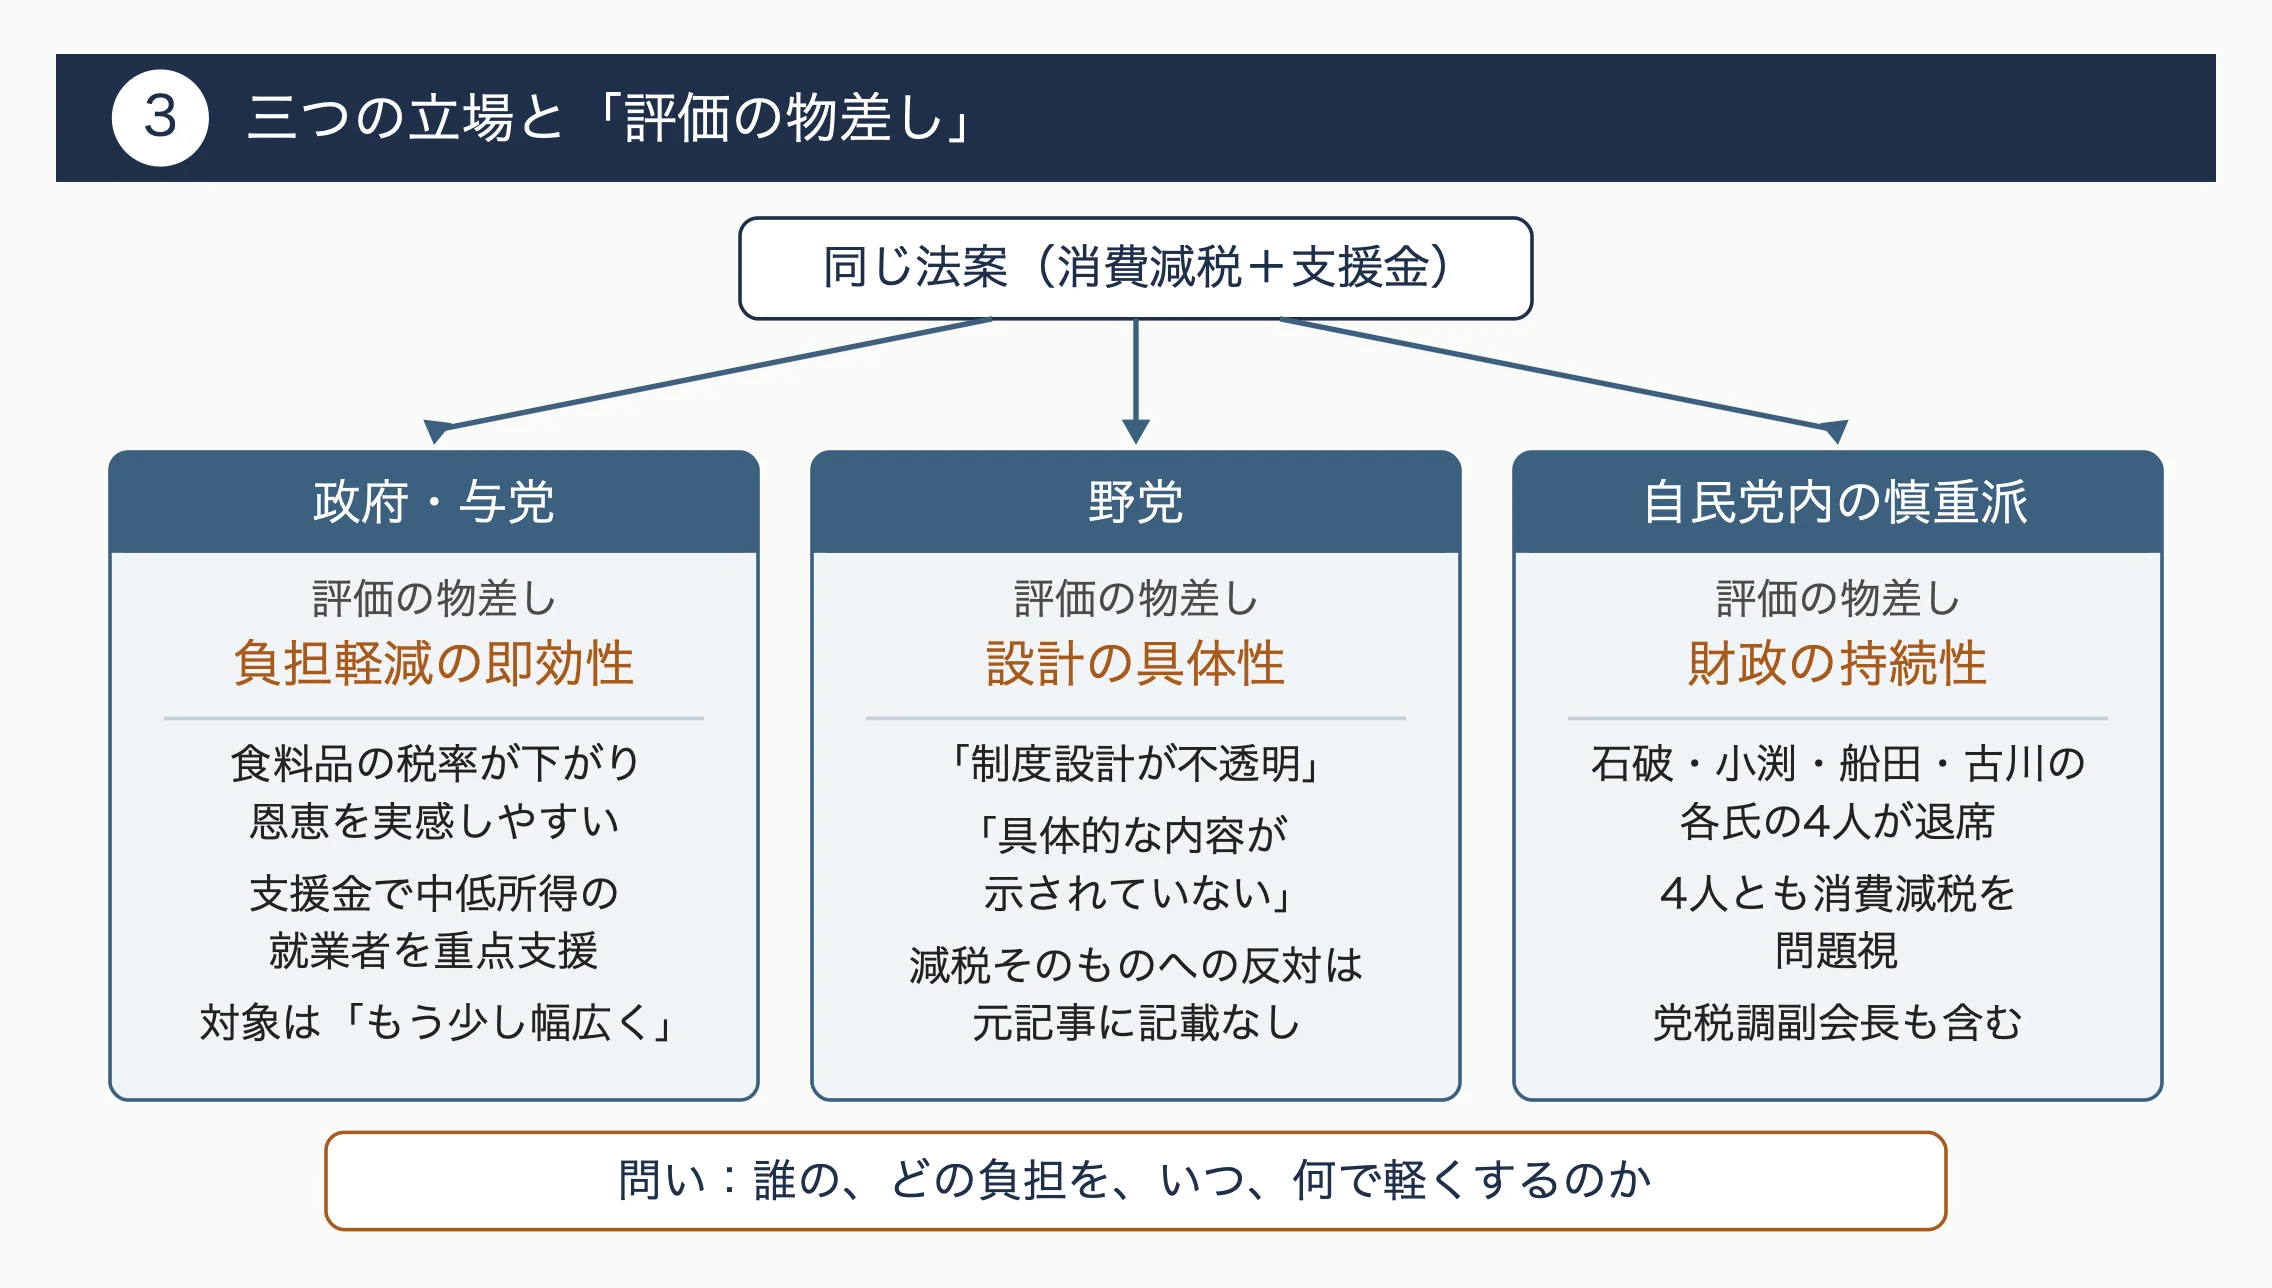
三つの立場を並べると、重視している点の違いがはっきりします。政府・与党は「負担軽減の即効性」、野党は「設計の具体性」、自民党内の慎重派は「財政の持続性」です。同じ法案を見ていても、評価の物差しが違うのです。
政府・与党の立場から見た法案の利点は、まず分かりやすさにあると言えます。食料品は毎日の買い物で必ず支払うものです。税率が下がれば店頭価格に反映されやすく、恩恵を実感しやすい政策でしょう。加えて、支援金で働く中低所得者に重点的に支援を届けることで、消費減税だけでは手薄になりがちな層を補う設計になっています。首相が対象を「もう少し幅広く」と述べたのは、支援の届く範囲を広げて理解を得たいという意図の表れとも受け取れます。
野党の反対理由として元記事が伝えているのは、「制度設計が不透明」「具体的な内容が示されていない」という点です。
注目したいのは、元記事の範囲では、野党が消費減税そのものに反対しているとは書かれていないことです。懸念の中心は、対象範囲や給付の仕組みが固まらないまま法案を通すことにあります。詳細が示されれば態度が変わる余地があるのかどうかは、現時点では分かりません。
自民党内で退席したのは、石破氏、小渕優子・元経済産業相、船田元・元経済企画庁長官、古川禎久・党税調副会長の4人です。元記事によれば、4人とも消費減税を問題視しました。税制調査会(税の仕組みを党内で審議する機関)の副会長が含まれている点は注目に値します。税制の専門的な議論を担う立場からも慎重論が出ていることを示していると言えます。
三者の論拠には、それぞれ一定の筋があります。生活費の負担に直接働きかける即効性は、政府側の強みです。給付の線引きが曖昧なまま採決することへの懸念も、制度の公平性を考えれば理解できる指摘でしょう。
財源を明示すべきだという意見も、将来世代への負担を考えれば軽視できません。
結局のところ、この対立は「誰の、どの負担を、いつ、何で軽くするのか」という問いへの答え方の違いです。どの立場を支持するかを決めるのは読者自身です。議論を見るときには、発言者がどの物差しで評価しているのかを意識すると、主張の食い違いを冷静に読み解けます。
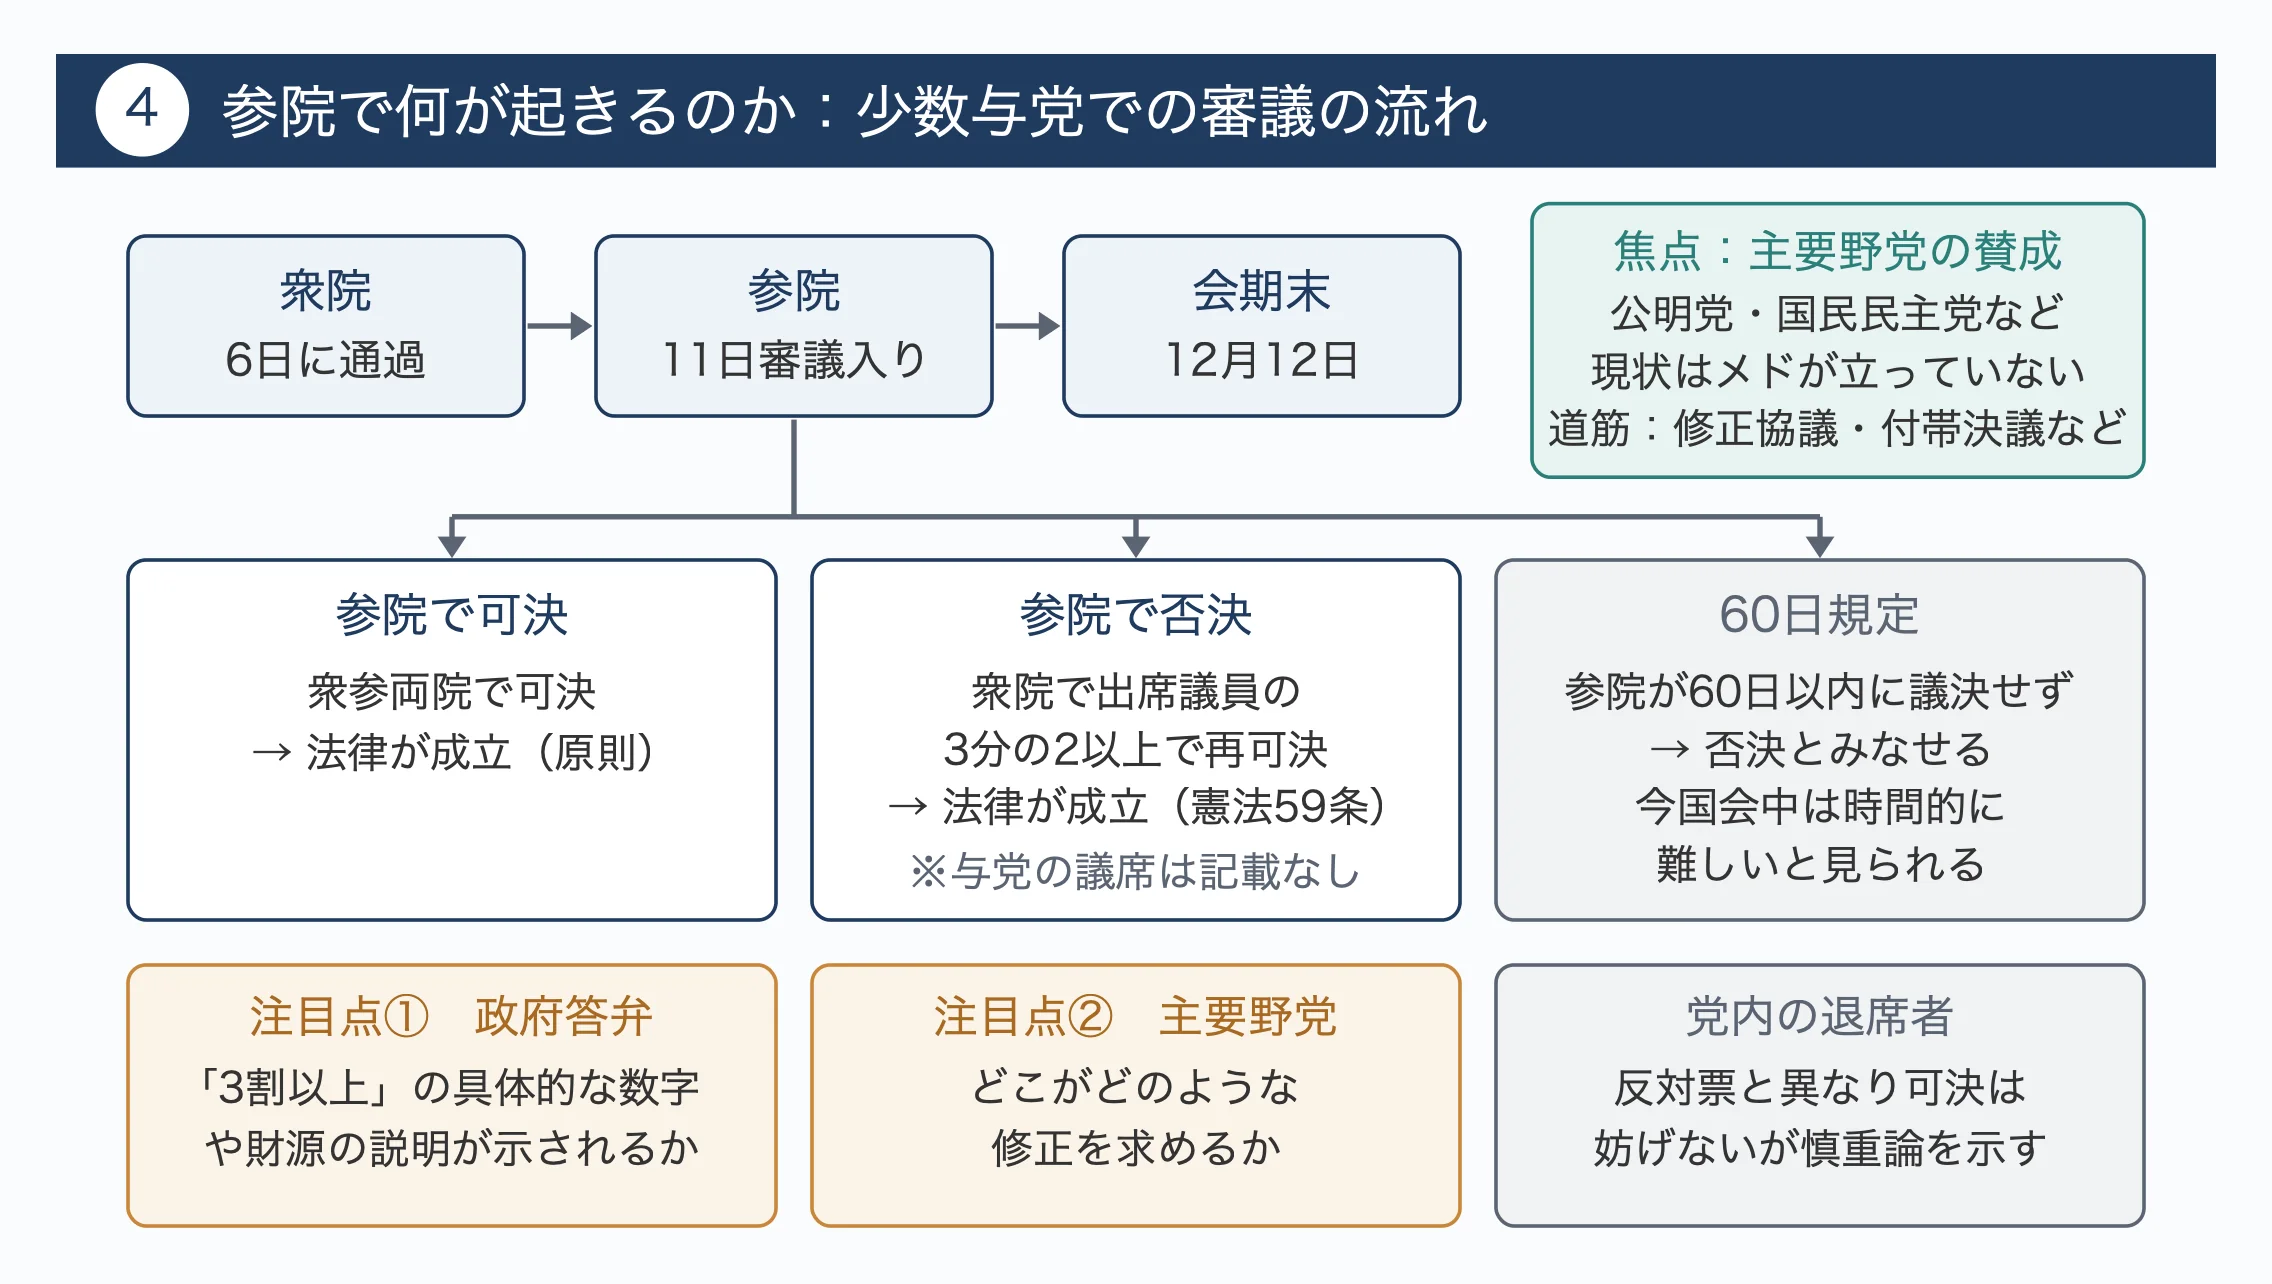
衆院を通過したとはいえ、法案の成否を実質的に左右するのは参院です。与党が参院で過半数を持たない以上、公明党や国民民主党など主要野党のいずれかが賛成に回るかどうかが焦点になります。
与野党は、参院で11日に審議入りすることで合意しました。今国会の会期末は12月12日で、与党はこの期間内の成立を目指しています。政府・与党は参院審議を通じて主要野党の賛成を取り付けたい考えですが、元記事は「現状ではメドが立っていない」と伝えています。
ここで、国会の仕組みを簡単に確認しておきます。法律は原則として、衆院と参院の両方で可決されて成立します。日本国憲法第59条は、衆院で可決した法案を参院が否決した場合でも、衆院で出席議員の3分の2以上の多数で再び可決すれば法律になると定めています。また、参院が法案を受け取ってから60日以内に議決しない場合、衆院は参院が否決したものとみなすことができます。
ただし会期末までの日程を考えると、今国会中にこの60日規定を使うのは時間的に難しいと見られます。衆院での再可決に必要な3分の2の議席を与党が持つかどうかは元記事に記載がなく、ここでは判断できません。
こうした制度を踏まえると、成立への現実的な道筋は、野党の理解を得る形になる可能性があります。具体的には、参院での修正協議や付帯決議(法律に添えて国会の意思を示す決議)などが考えられます。野党が求めているのは制度設計の具体化です。支援金の対象範囲や支給水準について政府がどこまで詳細を示すかが、審議の行方を左右する材料になるでしょう。
党内から退席者が出たことも、参院審議に影響しうる要素です。退席は反対票とは異なり、法案の可決を直接妨げるものではありません。それでも、党内に慎重論があることを公に示しました。
野党側から見れば、与党内でさえ財源への懸念が出ている点を、審議で取り上げる材料になります。
読み方のコツとしては、二つの点に注目すると成立の見込みを自分で判断しやすくなります。一つは、参院での政府答弁で「3割以上」の具体的な数字や財源の説明が新たに示されるかどうかです。もう一つは、主要野党のどこがどのような修正を求めるかです。
消費税は1989年4月に税率3%で導入されました。その後、1997年4月に5%、2014年4月に8%、2019年10月に10%へと段階的に引き上げられています。2019年10月の引き上げ時には、食料品などに8%を適用する軽減税率も導入されました。この30年余りの歴史の中で税率が下がったことは一度もなく、今回の法案が成立すれば初めての減税になります。
消費税をめぐって政党内の足並みが乱れた過去の事例として、2012年6月の社会保障と税の一体改革関連法案の衆院採決が挙げられます。消費税率を段階的に10%へ引き上げる内容で、当時の与党・民主党からは小沢一郎元代表ら57人が反対票を投じました。その後、同年7月に小沢氏らは離党して新党を結成し、民主党は分裂へと向かいました。
今回との共通点は、生活に直結する消費税の変更をめぐり、与党内から異論が公然と示された点です。一方で差分も明確です。
2012年は増税への反対でしたが、今回は減税に対して財源面から慎重論が出ています。造反の形も異なります。2012年は反対票という明確な行動でしたが、今回は退席という形で、人数も4人にとどまっています。さらに2012年の民主党は、自民・公明両党と3党合意を結んで法案を成立させました。今回は参院で過半数に届かず、野党の協力の見通しが立っていない点も違います。
なぜ今このタイミングなのかについて、元記事は詳しく触れていません。ただ、2027年4月の実施を想定すると、事業者のレジ改修や価格表示の準備期間が必要になります。そのため、早めに法的な根拠を確定させる必要があると考えられます。
食料品の税率が8%から1%に下がると、税抜き1,000円の買い物にかかる税は80円から10円になり、70円安くなる計算です。仮に税抜きで月6万円を食料品に使う世帯なら、月4,200円、年間でおよそ5万円の負担軽減になります。ただし、これは税率の差だけで単純計算した目安です。実際の店頭価格にどこまで反映されるかは、事業者の対応にもよります。支援金については、政府の参考値に基づけば、年収100万円から350万円程度の働く人、約2千万人が対象の目安です。パートや非正規で働く人、若い世代の多くが含まれうる一方、年金生活者など働いていない人は対象外になる設計です。自分がどちらに当たるかを確認しておくとよいでしょう。また、2年後の2029年春には税率が戻るため、その先の家計計画にも注意が必要です。
今後の焦点は、11日から始まる参院審議で、政府が支援金の具体像をどこまで示すかにあります。首相は対象を「3割以上」と答弁しました。これが所得の上下限や支給額といった数字に落とし込まれれば、制度設計の不透明さを理由に反対してきた野党の一部が、修正を条件に歩み寄る余地が生まれる可能性があります。一方で、対象を広げれば必要な予算も膨らみます。財源をめぐる問いは、一段と重くなるでしょう。党内で退席した議員の懸念にどう応えるかも、与党にとって避けられない課題です。他方、野党の協力が得られないまま会期末の12月12日を迎えれば、法案が継続審議となる展開や、成立が見送られる展開も考えられます。その場合は、2027年4月という実施時期の見直しが議論になるかもしれません。仮に成立したとしても、支援金の支給には所得の把握や申請の仕組みづくりが必要です。
制度の詳細を定める政省令(法律の細部を政府が定める命令)の内容が、実際の使い勝手を左右する段階へと、議論が移っていくと見られます。
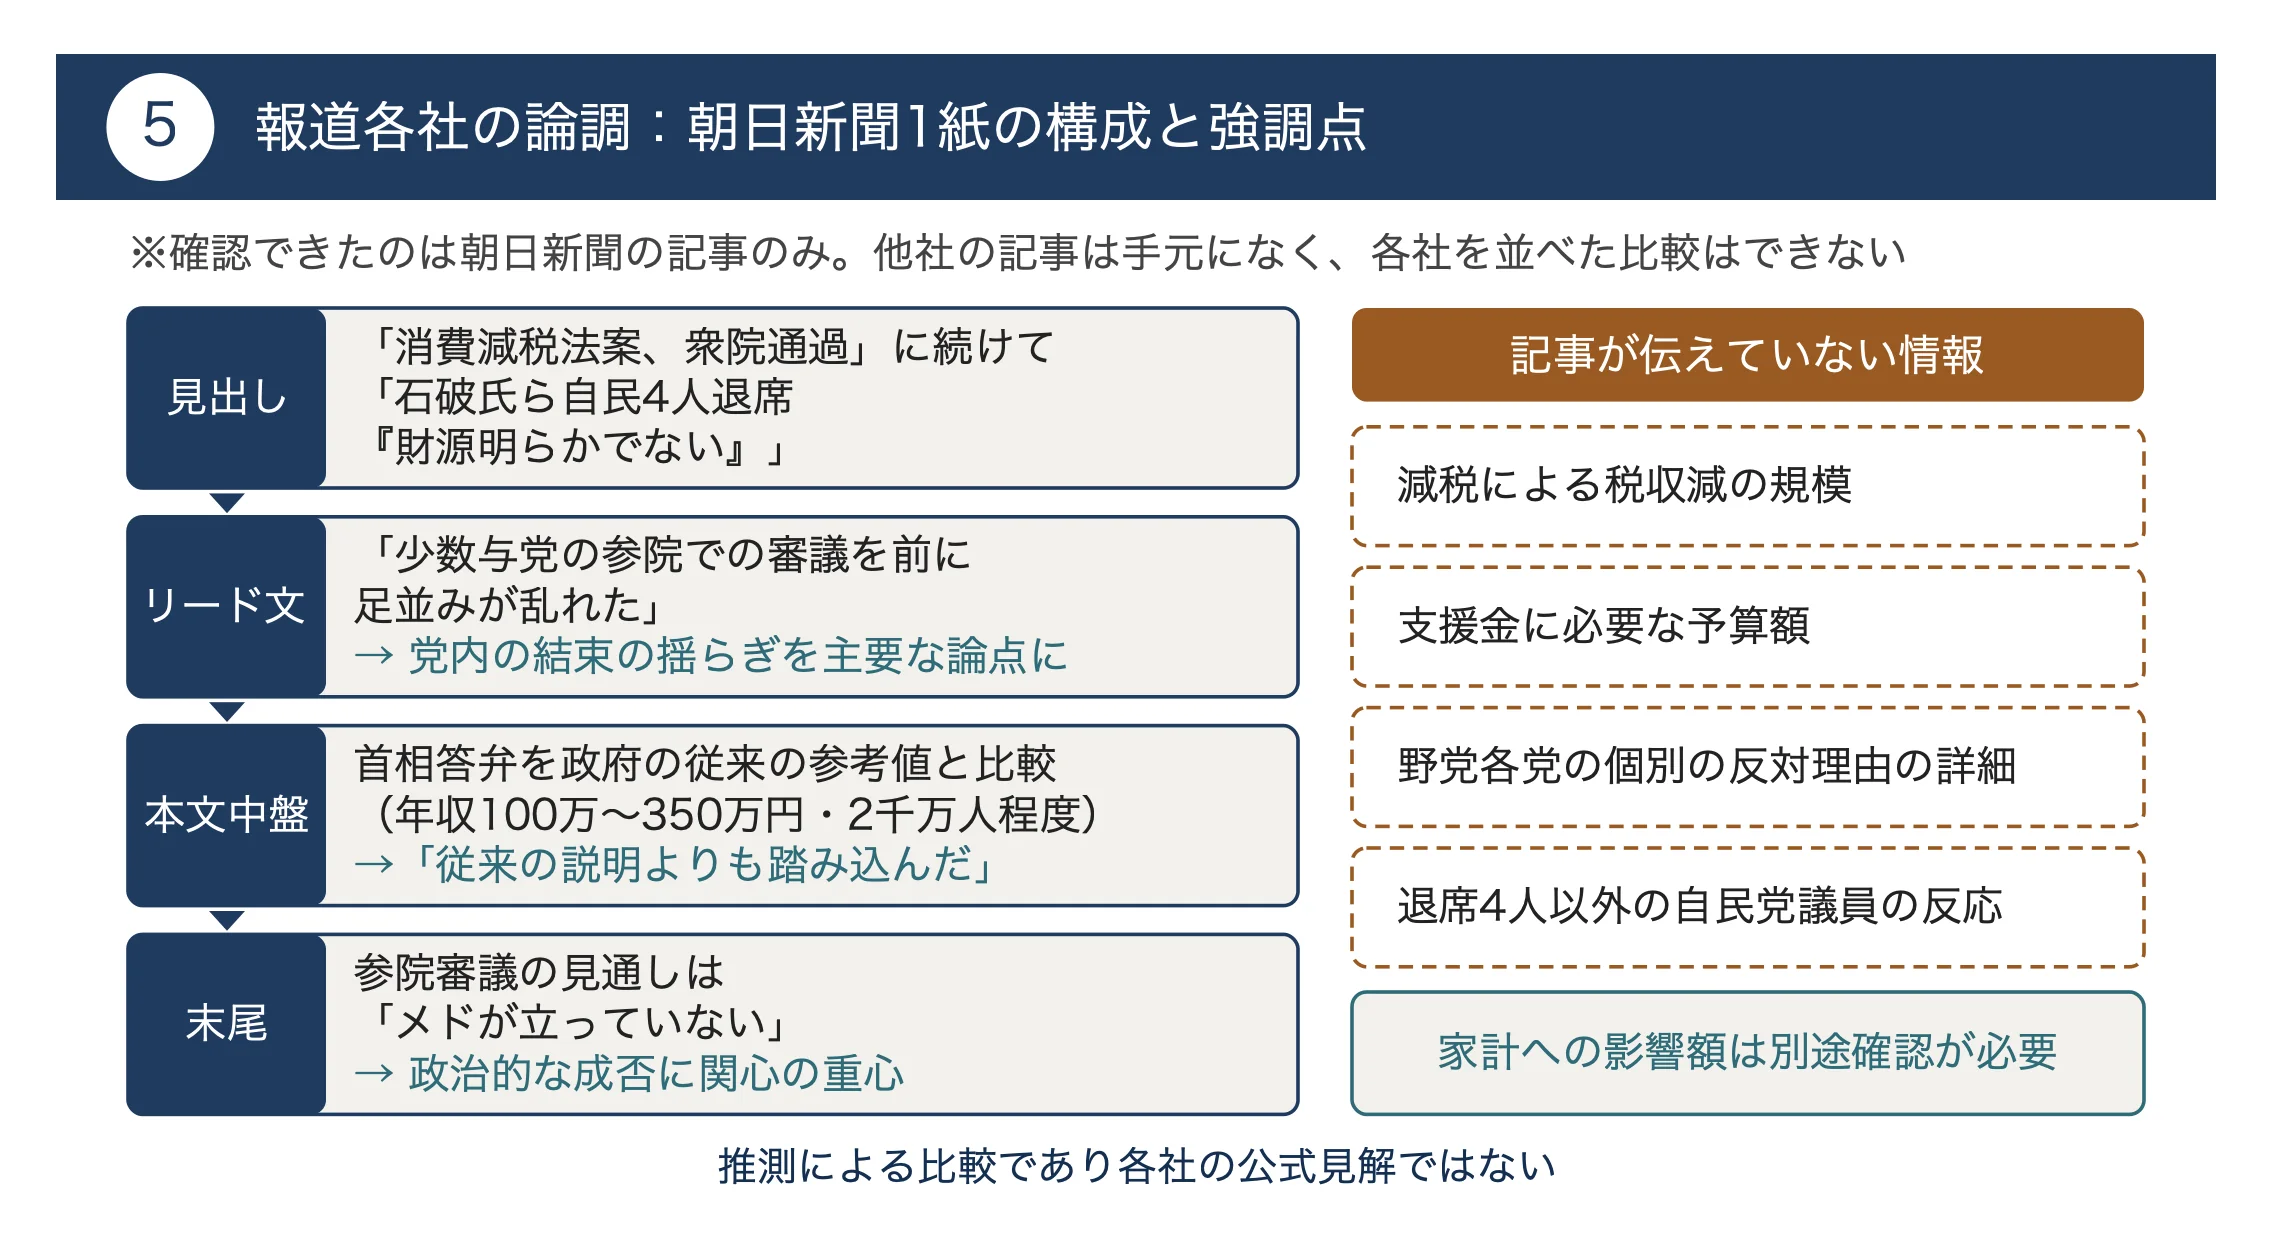
今回、比較の材料として確認できたのは朝日新聞の記事のみです。他社の記事は手元にないため、各社の論調を並べて比べることはできません。ここでは、朝日新聞の記事がどのような構成と強調点で伝えているかを整理します。
見出しは「消費減税法案、衆院通過」に続けて、「石破氏ら自民4人退席『財源明らかでない』」としています。法案の通過という事実と並んで、与党内の異論に大きな比重を置いていることが分かります。リード文でも「少数与党の参院での審議を前に足並みが乱れた」と表現し、党内の結束の揺らぎを主要な論点として位置づけています。
本文の中盤では、首相答弁の内容を詳しく紹介しています。政府の従来の参考値である「年収100万円から350万円」「2千万人程度」と比較したうえで、「従来の説明よりも踏み込んだ」と評価しました。
政府側の説明の変化を具体的な数字で追っている点は、読者が支援金の範囲を判断するうえで有用な情報です。
一方で、記事が伝えていない情報もあります。減税による税収減の規模、支援金に必要な予算額、野党各党の個別の反対理由の詳細、退席した4人以外の自民党議員の反応などには触れていません。また記事の末尾は、参院審議の見通しについて「メドが立っていない」とまとめています。政治的な成否に関心の重心がある構成と読めます。家計への影響額といった生活面の情報は、別途確認する必要があるでしょう。
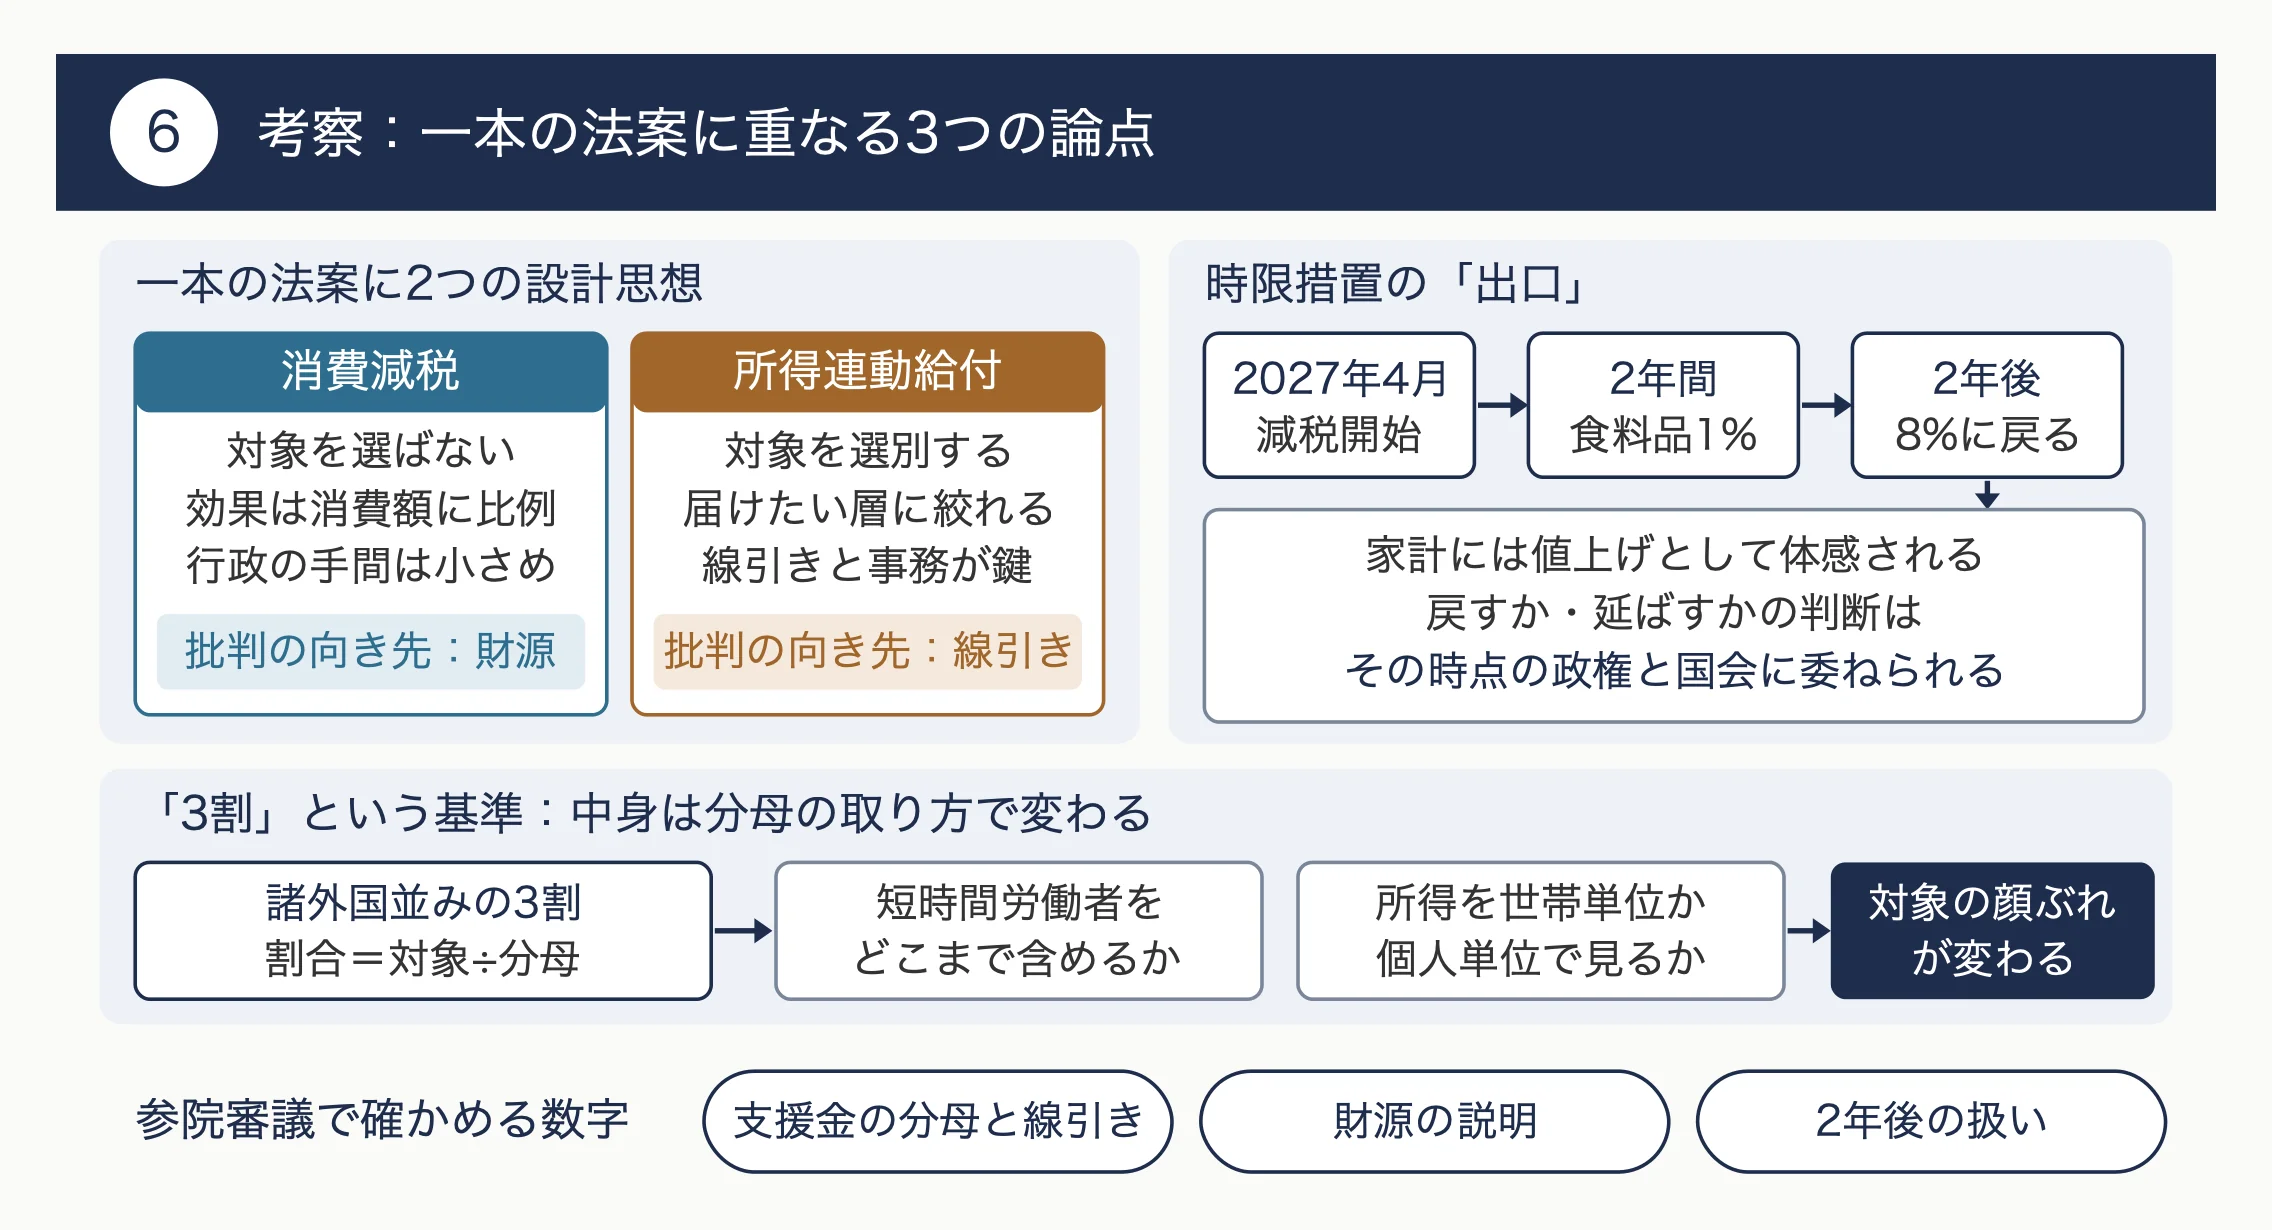
この法案を読み解くうえで見落とされやすいのは、「減税」と「給付」という異なる設計思想が一つにまとめられている点です。消費減税は対象を選ばない普遍的な支援で、行政の手間は比較的小さく済みます。その代わり、効果は所得の多寡と関係なく消費額に比例します。一方、所得連動給付は対象を選別するため、届けたい層に的を絞れます。その反面、誰を対象とするかの線引きと事務の仕組みが成否を分けます。今回の対立は、前者には財源の問いが、後者には線引きの問いが向けられているという、批判の向き先の違いとして整理できます。
もう一つの着眼点は、時限措置が持つ「出口の政治性」です。2年後に税率を戻すことは、制度上は予定どおりの措置です。しかし家計にとっては値上げとして体感されます。そのとき戻すか延ばすかの判断は、その時点の政権と国会に委ねられます。
つまり今回の法案は、減税を始める決定であると同時に、将来の難しい判断を予約する決定でもあると言えます。
加えて、首相答弁が拠り所にした「諸外国並みの3割」という基準にも目を向ける価値があります。割合で示された目標は分かりやすい反面、中身は分母の取り方で変わります。「現役勤労者」に短時間労働者をどこまで含めるのか、所得を世帯単位で見るのか個人単位で見るのかによって、実際に対象となる人の顔ぶれは大きく変わりえます。割合という表現は、具体的な人数や年収の線引きより先に合意をつくりやすい言葉です。同時に、中身の確定を後回しにしやすい言葉でもあります。
読者としては、参院審議で示される数字を手がかりにするとよいでしょう。支援金の分母と線引き、財源の説明、そして2年後の扱いへの言及です。これらを確かめることで、賛否の主張を自分なりの基準で検証しやすくなるはずです。
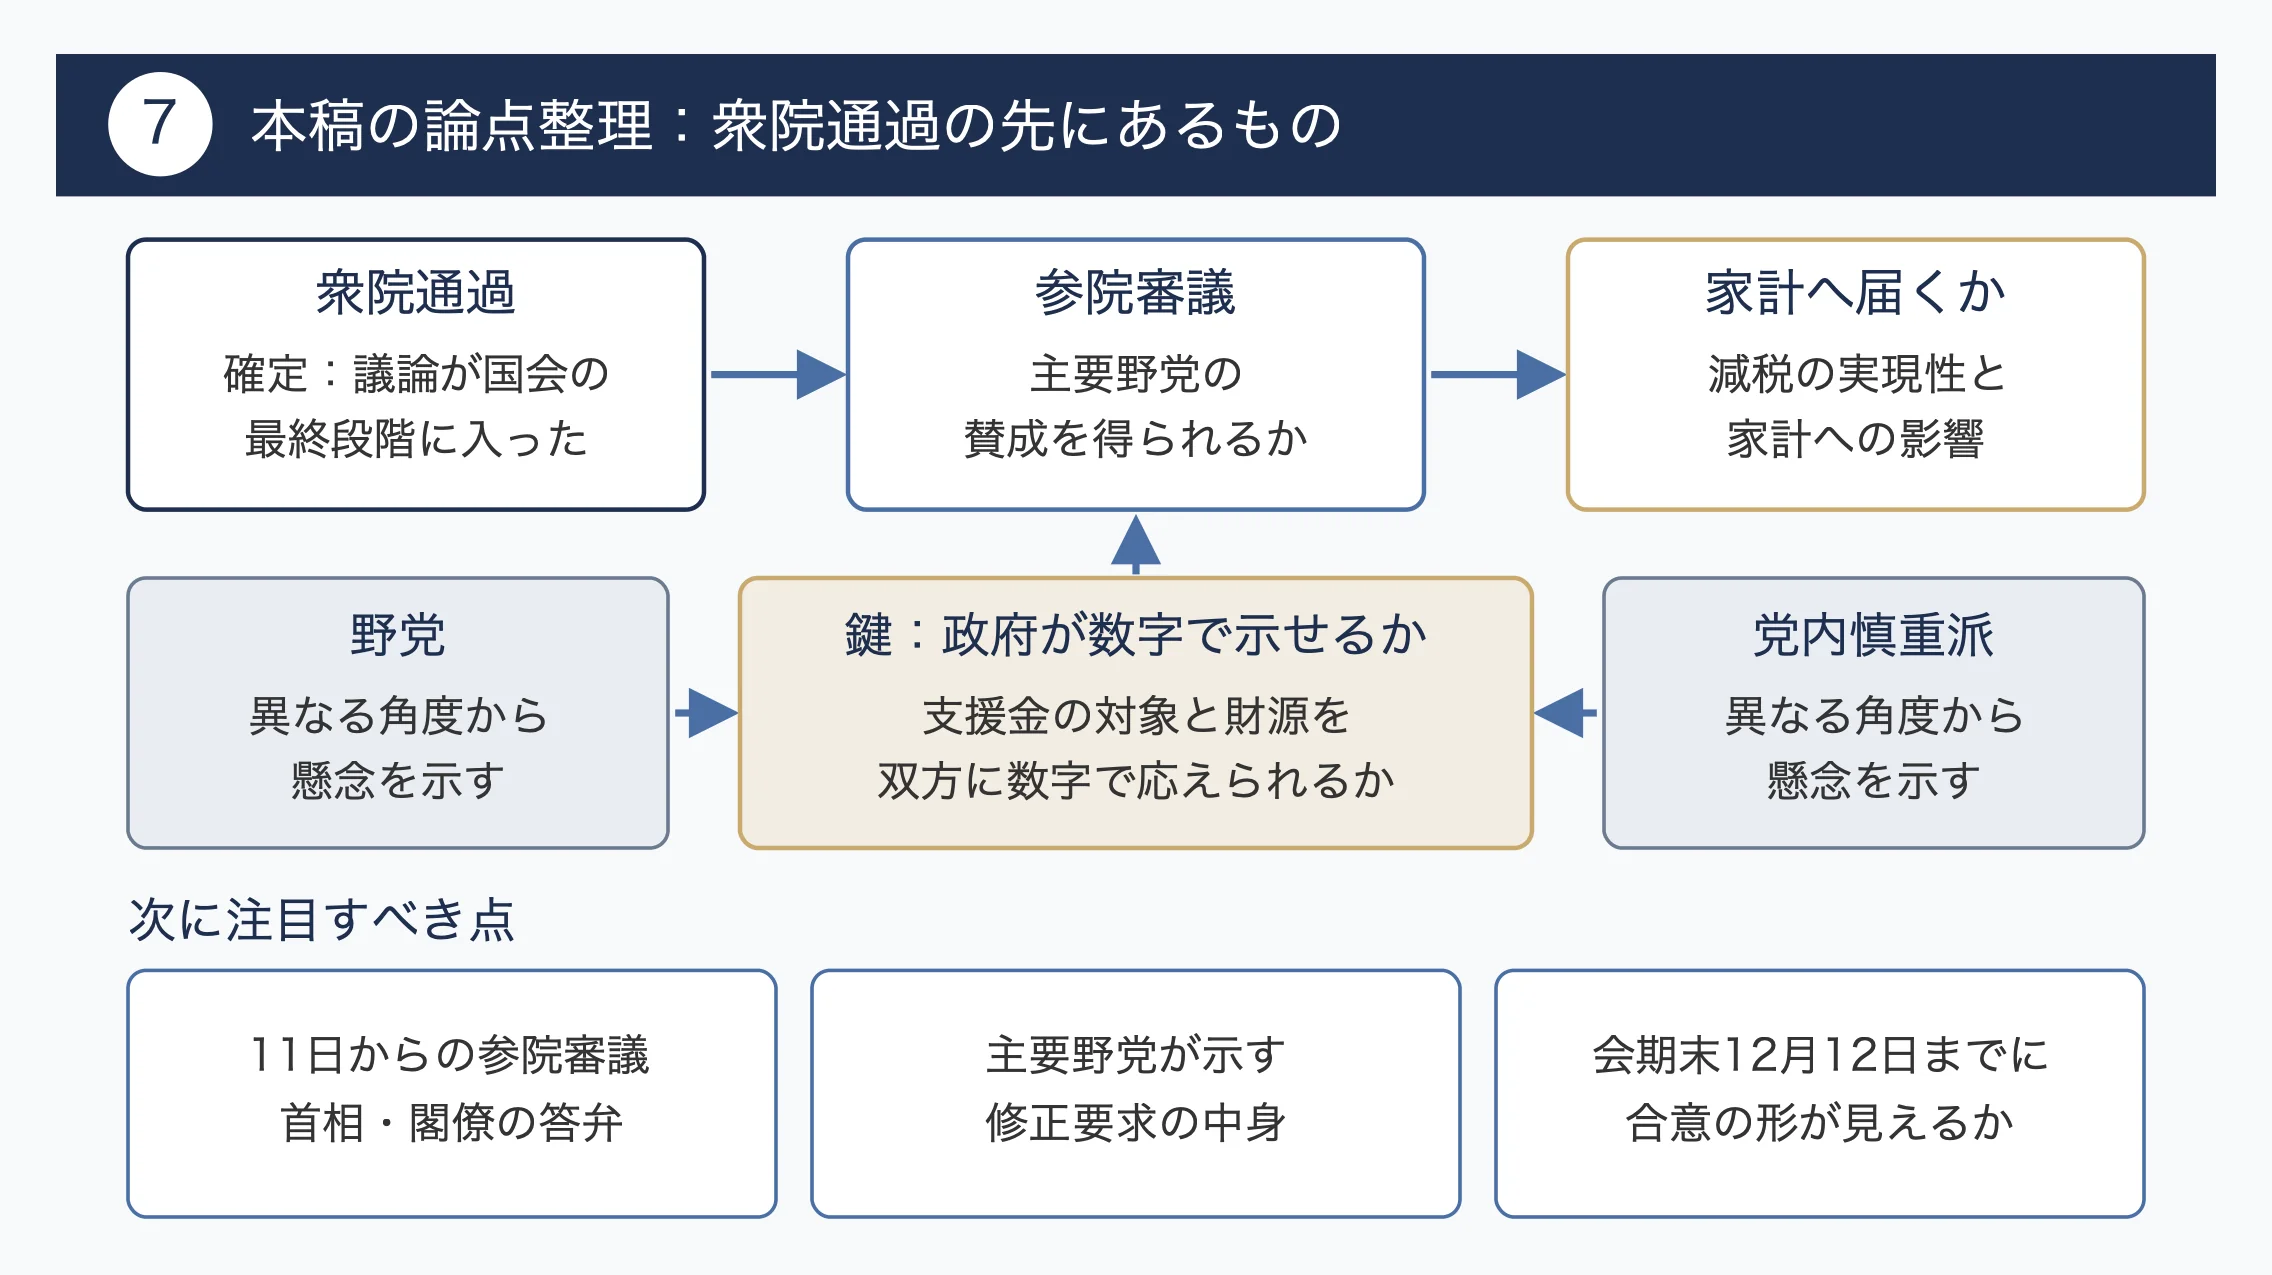
今回の衆院通過で確定したのは、消費税導入以来初めての減税に向けた議論が、国会の最終段階に入ったという事実までです。法案が実際に家計へ届くかどうかは、参院で主要野党の賛成を得られるかにかかっています。その鍵を握るのは、政府が支援金の対象と財源をどこまで具体的な数字で示せるかです。野党と党内慎重派はそれぞれ異なる角度から懸念を示しており、双方に数字で応えられるかが問われています。次に注目すべきは、11日からの参院審議での首相・閣僚の答弁、主要野党が示す修正要求の中身、そして会期末の12月12日までに合意の形が見えるかどうかです。これらの動きを追うことで、減税の実現性と自分の家計への影響を見極めやすくなります。
💬 この記事への反応
参照元:朝日新聞
💬 あなたはどう思いますか?
この記事について、ご意見・ご感想をコメント欄でお聞かせください。中立的な議論を大切にしています。