「骨太の方針」自民提言:プライマリーバランス目標はなぜ変わるのか
seiji.tokyo 編集部
政治ニュース解説 | seiji.tokyo
衆院で審議中の消費減税・支援金法案は、減税とセットで導入される所得連動給付の中身が固まらないまま、来週にも審議の山場を迎える見通しです。政府は30日、低所得者向けの定額支援について年5千円程度という「参考値」を示しました。それでも、誰がいくら受け取れるのかという肝心の部分は見えていません。本記事では、まず法案の骨格を平易に整理します。そのうえで、何が争点になっているのか、政府側と野党側の言い分にそれぞれどんな妥当性があるのかを比べます。過去の消費税をめぐる給付策との違いや、家計の目線でこの審議をどう見ればよいかという読み解き方も示します。制度が決まる前の段階だからこそ確認しておきたいポイントを、順を追って解説していきます。
📌 この記事の要点
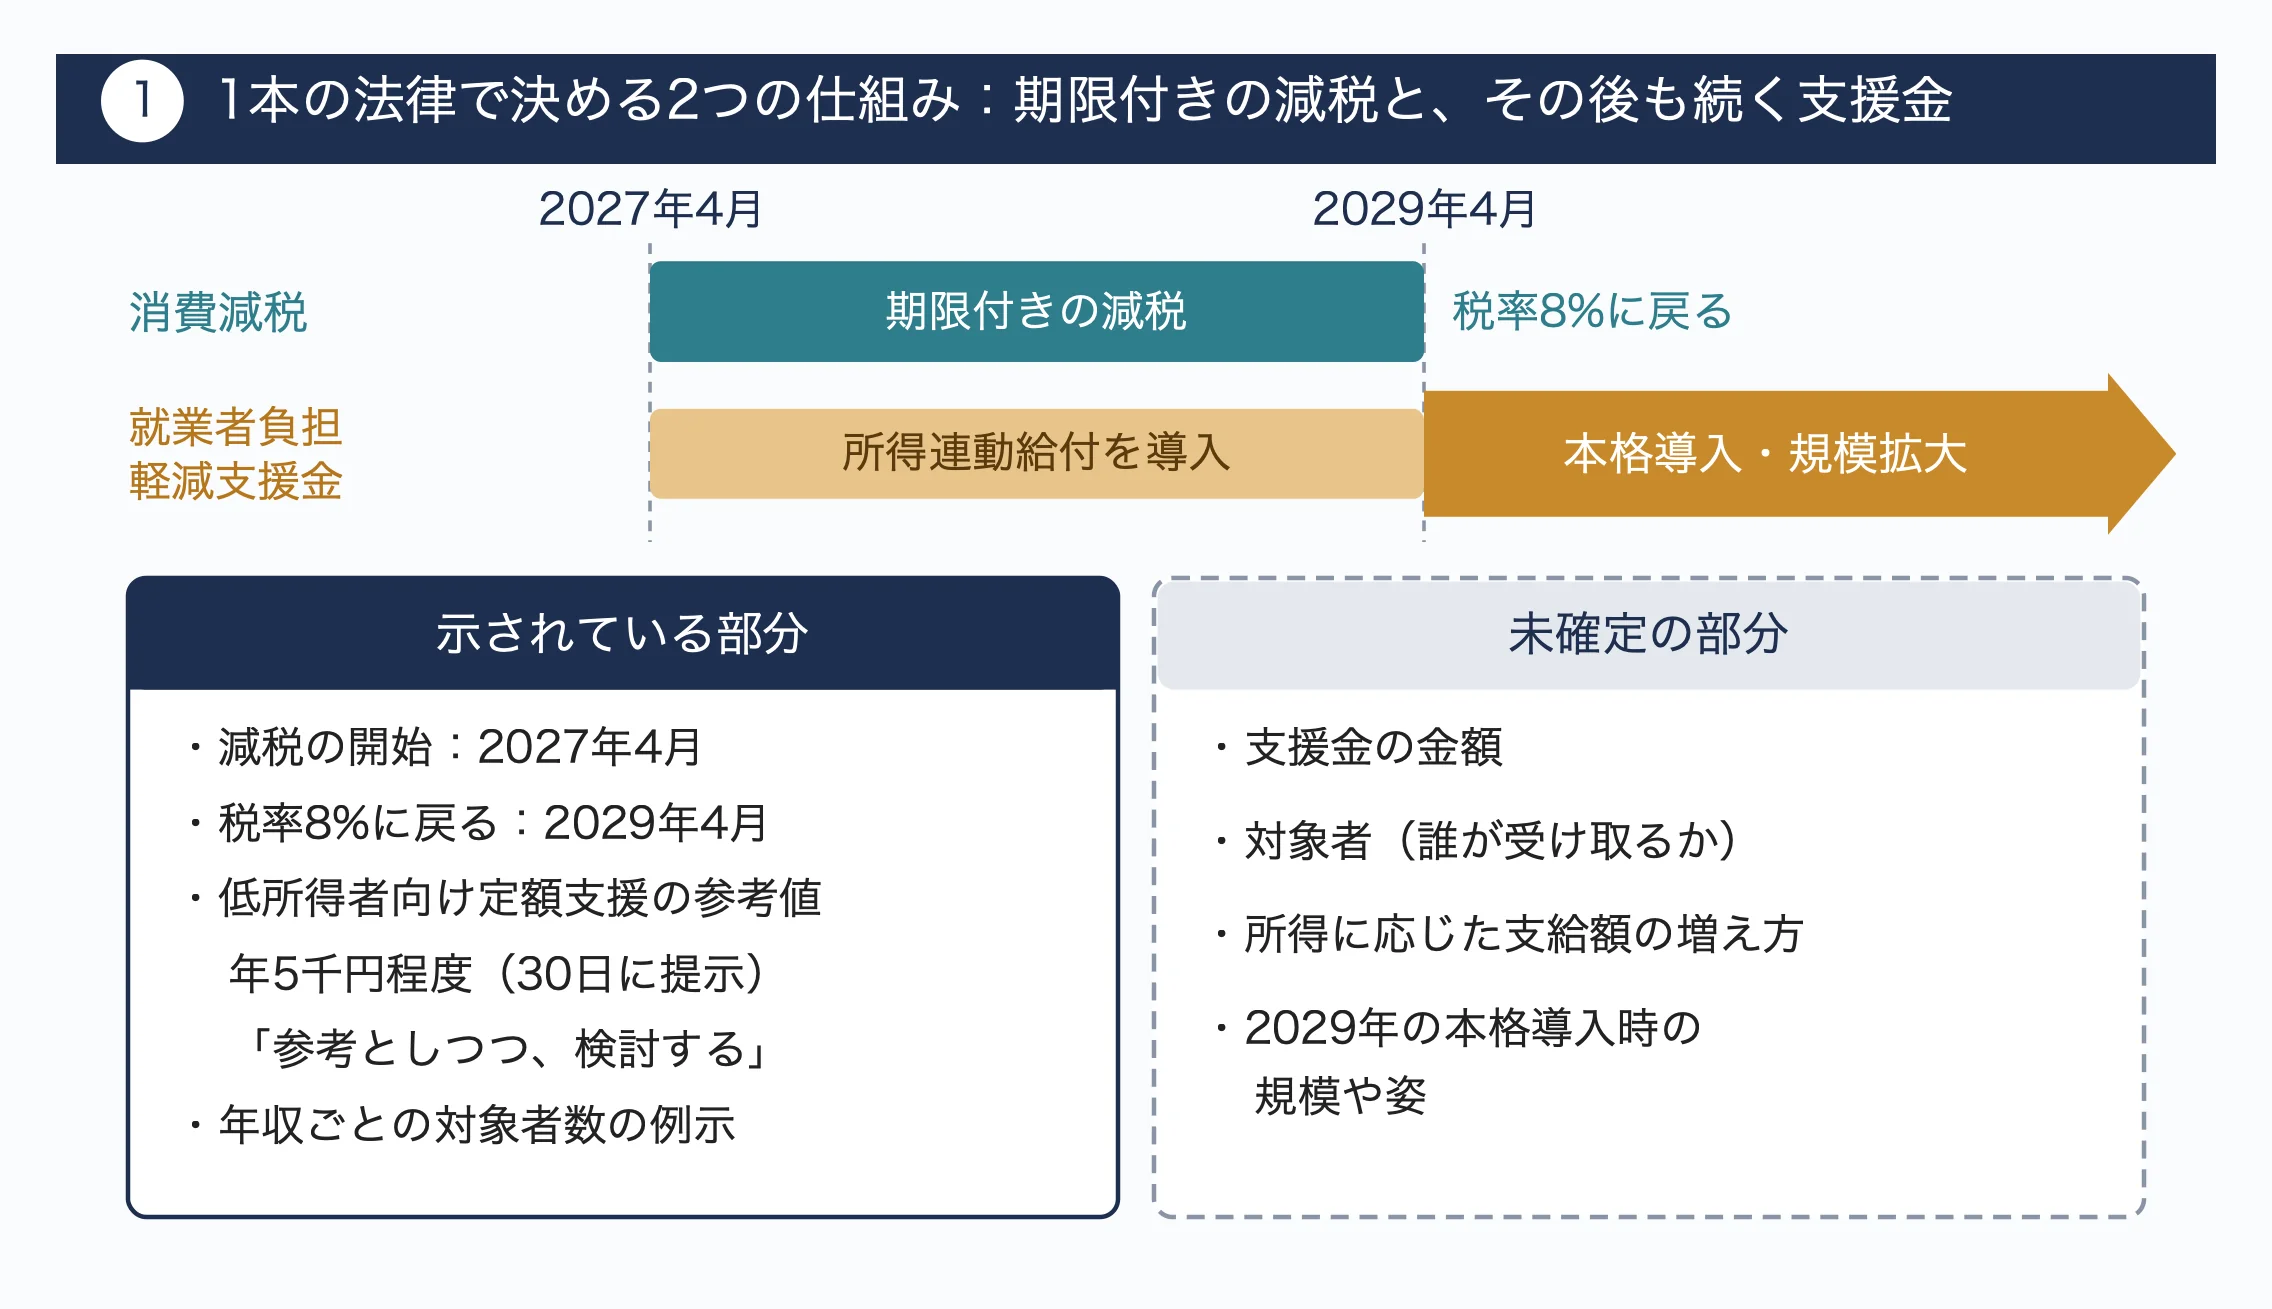
この法案は「期限付きの減税」と「その後も続く給付」という時間軸の異なる2つの仕組みを、1本の法律で同時に決めようとしている点に特徴があります。まずはこの構造を押さえることが、審議の混乱を理解する近道です。
元記事によると、法案は2027年4月に消費減税を実施し、同時に所得連動給付を導入する内容です。所得連動給付とは、受け取る人の所得の多い少ないに応じて支給額が変わる給付のことです。法案上の名称は「就業者負担軽減支援金」とされています。この支援金は、消費税率が8%に戻る2029年4月に本格導入され、規模が拡大する予定です。つまり、減税期間が終わったあとも支援金は続き、むしろ大きくなる設計だと読み取れます。
政府が30日に新たに示したのは、支援金のうち低所得者向けの定額支援部分についての「参考値」です。年5千円程度を「参考としつつ、検討する」という表現で示されました。
あわせて、年収ごとの対象者数の例示も出されています。ただし、所得に応じて支給額がどのように増えていくのかは示されておらず、そもそも誰が対象になるのかも決まっていません。2029年の本格導入時の規模や姿についても、具体的な説明はないままです。
ここで整理しておきたいのは、法案の中で「確定している部分」と「未確定の部分」の偏りです。減税の開始時期や、税率が8%に戻る時期といった時間的な枠組みは示されています。一方で、支援金の金額、対象、増え方、将来の規模という、受け取る側にとって最も関心の高い要素はほぼすべて未確定です。名称からは働く人の負担を軽くする意図がうかがえますが、それがどの範囲の人を指すのかは現時点で読み取れません。
この構造が意味するのは、国会が「器(制度の枠)」には賛否を示せても、「中身(実際の給付)」については判断材料が乏しいということです。
減税は数年で終わる一方、支援金は長く続く可能性があります。長く続く部分ほど中身が見えていないというねじれが、今回の審議を難しくしている根本的な要因と言えるでしょう。
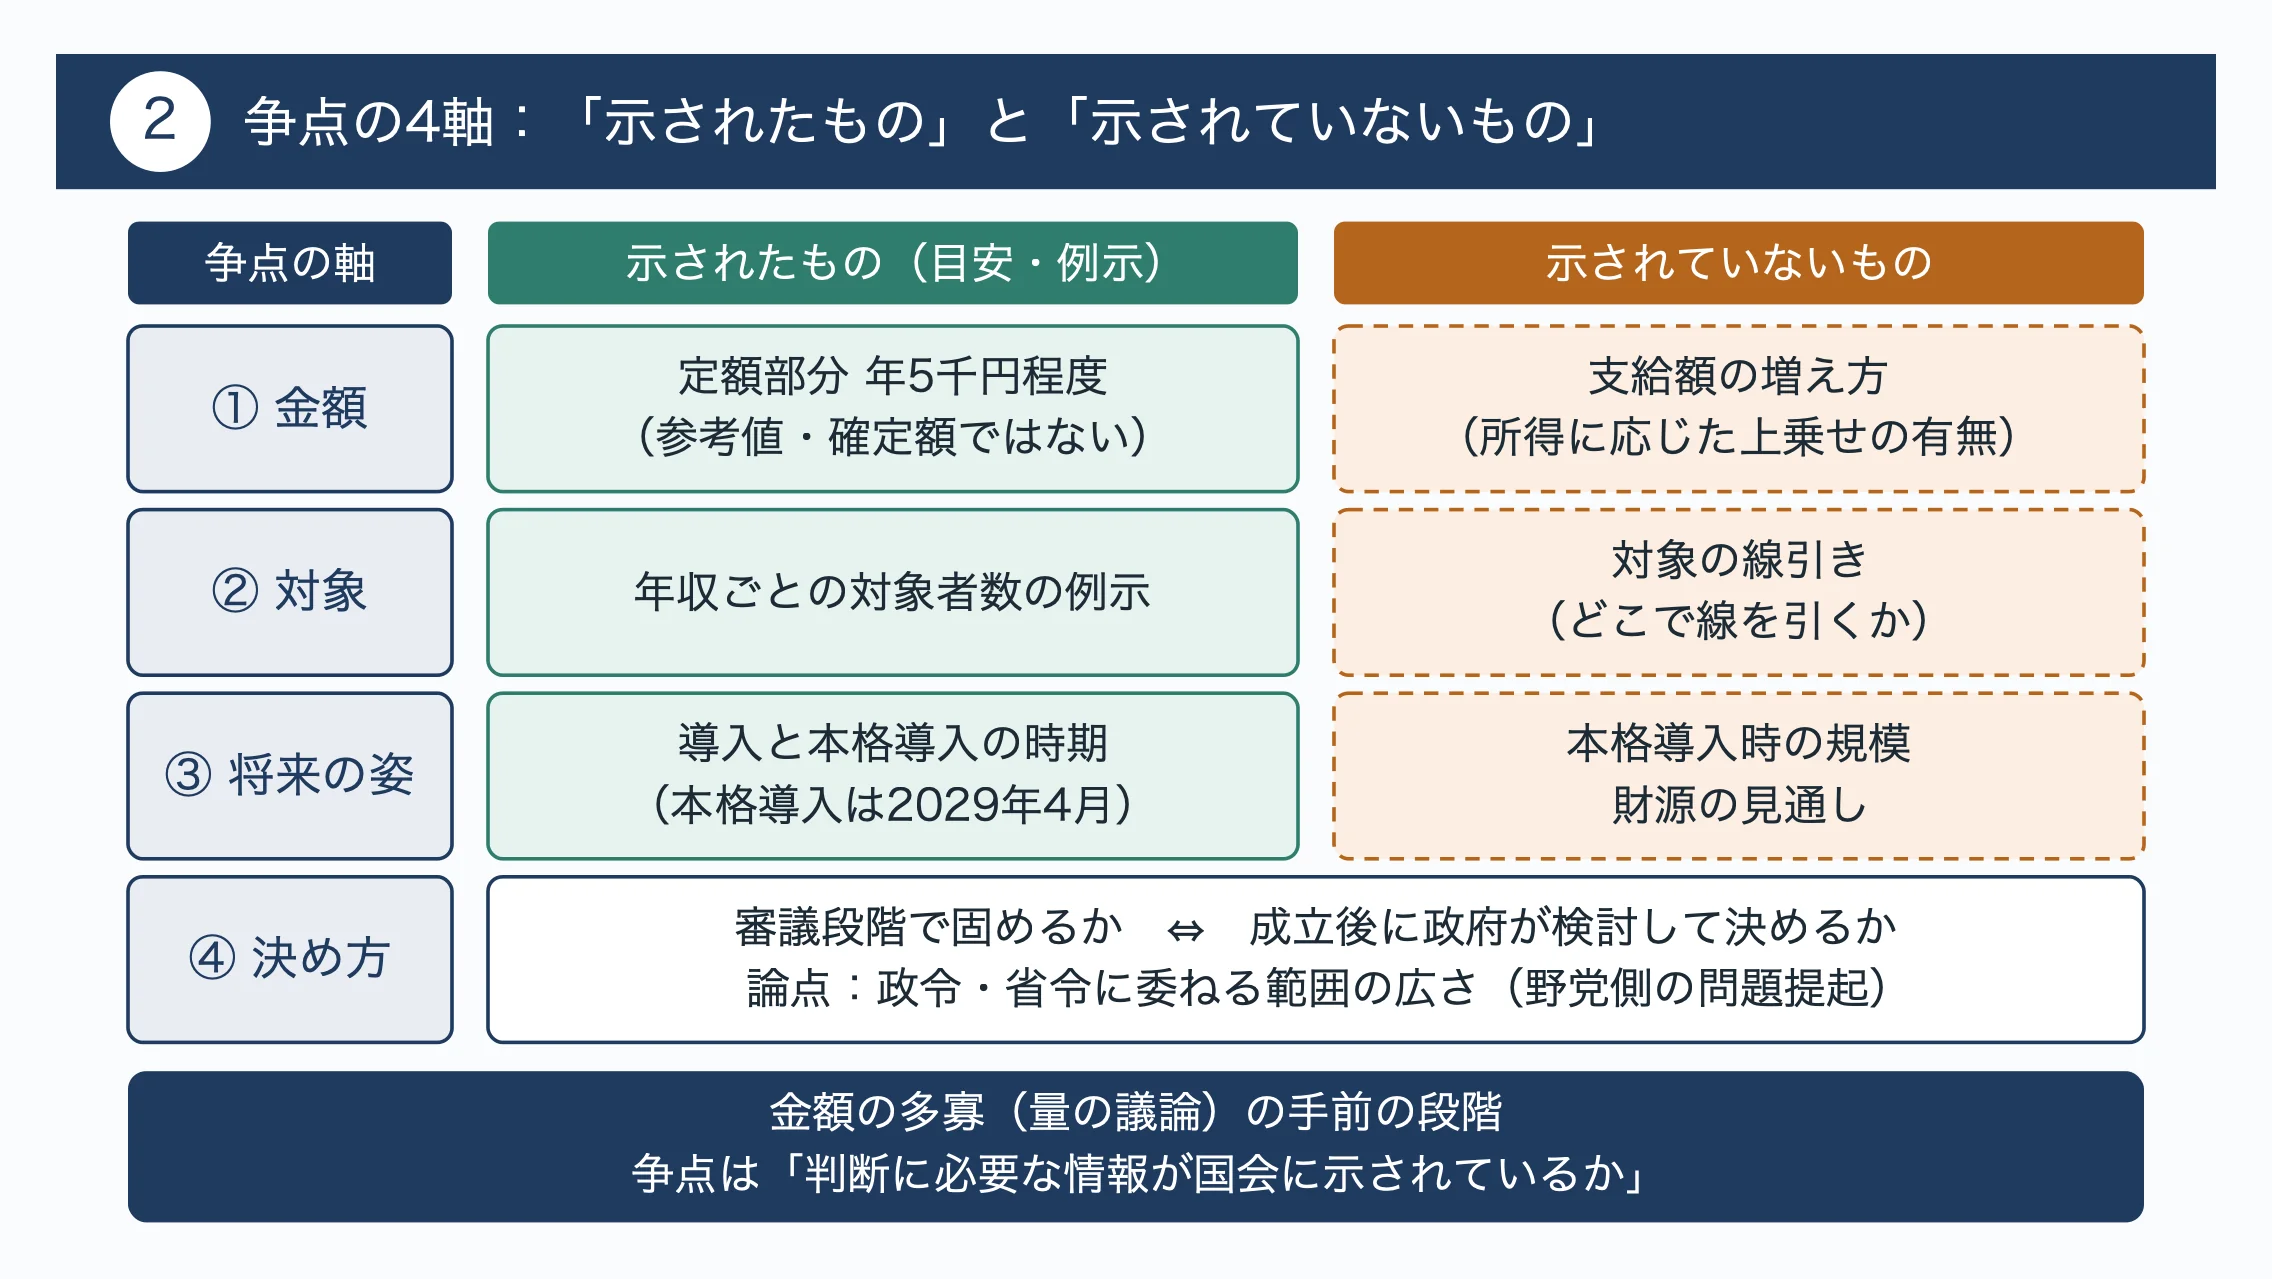
今回の争点は、減税そのものの是非よりも「判断に必要な情報が国会に示されているか」という手続き面に移りつつあります。審議時間が積み上がっても、議論の土台となる数字が増えていないことが対立の中心にあります。
争点を分解すると、少なくとも4つの軸に整理できます。1つ目は「金額」です。定額部分は年5千円程度という参考値が出ましたが、これは確定額ではなく、所得に応じた上乗せがあるのかどうか、あるならどう増えるのかが不明です。2つ目は「対象」です。年収ごとの対象者数の例示はあったものの、どこで線を引くのかは決まっていません。3つ目は「将来の姿」です。2029年4月の本格導入時に規模が拡大するとされながら、その規模感は示されていません。4つ目は「決め方」です。詳細を法律の審議段階で固めるのか、成立後に政府が検討して決めるのかという、国会と政府の役割分担の問題です。
4つ目の軸は少し補足が必要でしょう。一般に法律では、制度の大枠を国会が決め、細かな数値や基準は政令(内閣が定めるルール)や省令(各省が定めるルール)に委ねることがよくあります。こうした委任自体は珍しいことではありません。ただし、委ねる範囲が広すぎると、国会が実質的な中身を確認しないまま制度が動き出すことになります。今回、野党側が問題にしているのは、まさにこの委任の範囲の広さだと整理できます。
この4軸を「示されたもの」と「示されていないもの」で並べると、構図がはっきりします。示されたのは、定額部分の参考値、年収ごとの対象者数の例示、導入と本格導入の時期です。示されていないのは、支給額の増え方、対象の線引き、本格導入時の規模、そして財源の見通しです。前者はいずれも「目安」や「例示」にとどまり、後者は制度の根幹にかかわる要素ばかりです。
つまり争点は、金額が多いか少ないかという量の議論にまだ入れていない段階にあります。その手前の「議論できる状態にあるか」が問われている点に、今回の審議の特殊性があると言えます。
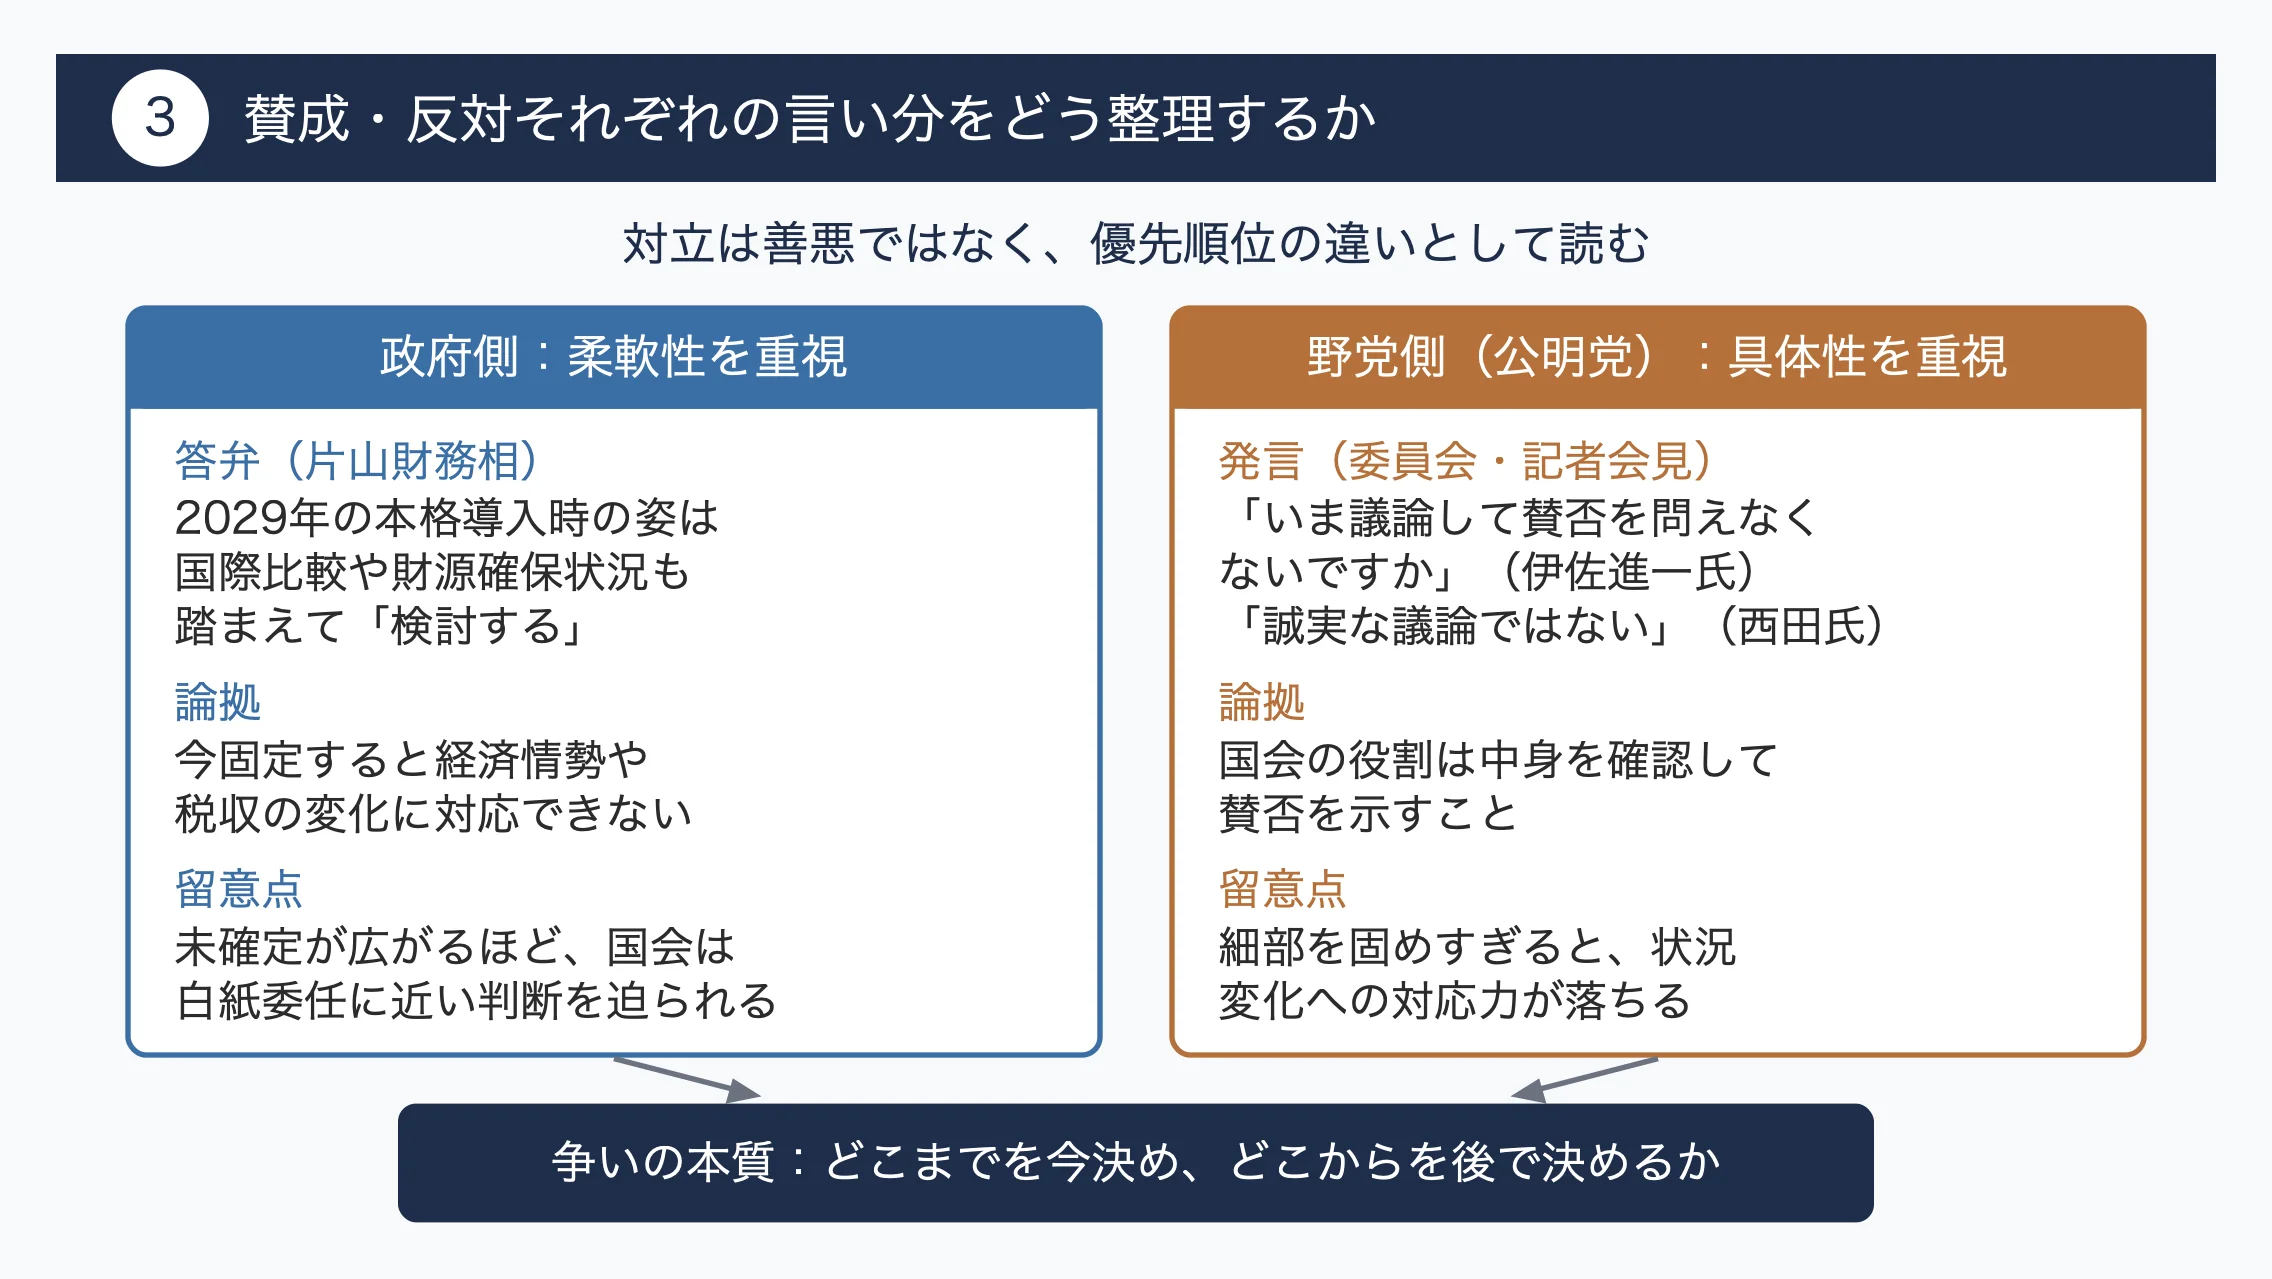
政府側は「状況を見ながら決める柔軟性」を、野党側は「国会で判断できるだけの具体性」を重視しており、どちらも制度運営上の正当な価値に根ざしています。対立は善悪ではなく、優先順位の違いとして読むと見通しがよくなります。
まず政府側の言い分です。片山さつき財務相は衆院財務金融委員会での答弁で、2029年の本格導入時の姿について、国際比較や財源確保状況も踏まえて「検討する」と述べました。この答弁から読み取れる論拠は、数年先の制度を今の時点で固定すると、経済情勢や税収の変化に対応できなくなるという考え方です。財源が確保できるかどうか分からない段階で金額を約束すれば、後で修正を迫られる可能性もあります。参考値という形で段階的に示すのは、検討中の数字が確定値として独り歩きするのを避ける意味合いもあると考えられます。
次に野党側の言い分です。元記事で取り上げられているのは公明党の主張です。
伊佐進一氏は委員会で「なんで、こんな謎解きみたいなことせなあかんのか」と述べ、政府が小出しにした参考値を基に独自に制度像を推計しながら説明を求めました。さらに「これ、いま議論して賛否を問えなくないですか」と疑問を呈しています。西田実仁幹事長も記者会見で「少しずつ情報を出すやり方は誠実な議論ではない。あやふやにすればツケは政府に回ってくる」と指摘しました。ここでの論拠は、国会の役割は制度の中身を確認したうえで賛否を示すことであり、中身が不明なままでは審議機能が働かないという点にあります。
両者の妥当性を比べてみます。政府側の柔軟性の主張は、将来の財源や経済の不確実性を考えれば一定の合理性があります。他方で、柔軟性を理由に未確定の部分が広がるほど、国会は白紙委任に近い判断を迫られます。野党側の具体性の主張は、民主的な統制という観点から筋が通っています。
ただし、数年先まで細部を固めることを求めすぎれば、状況変化への対応力が落ちるという面も否定できません。
なお、元記事で具体的な発言が紹介されているのは公明党のみであり、他の政党の立場は確認できないため、ここでは扱っていません。整理すると、争いの本質は「どこまでを今決め、どこからを後で決めるか」という線引きにあり、その線の位置こそが来週の山場で問われることになりそうです。
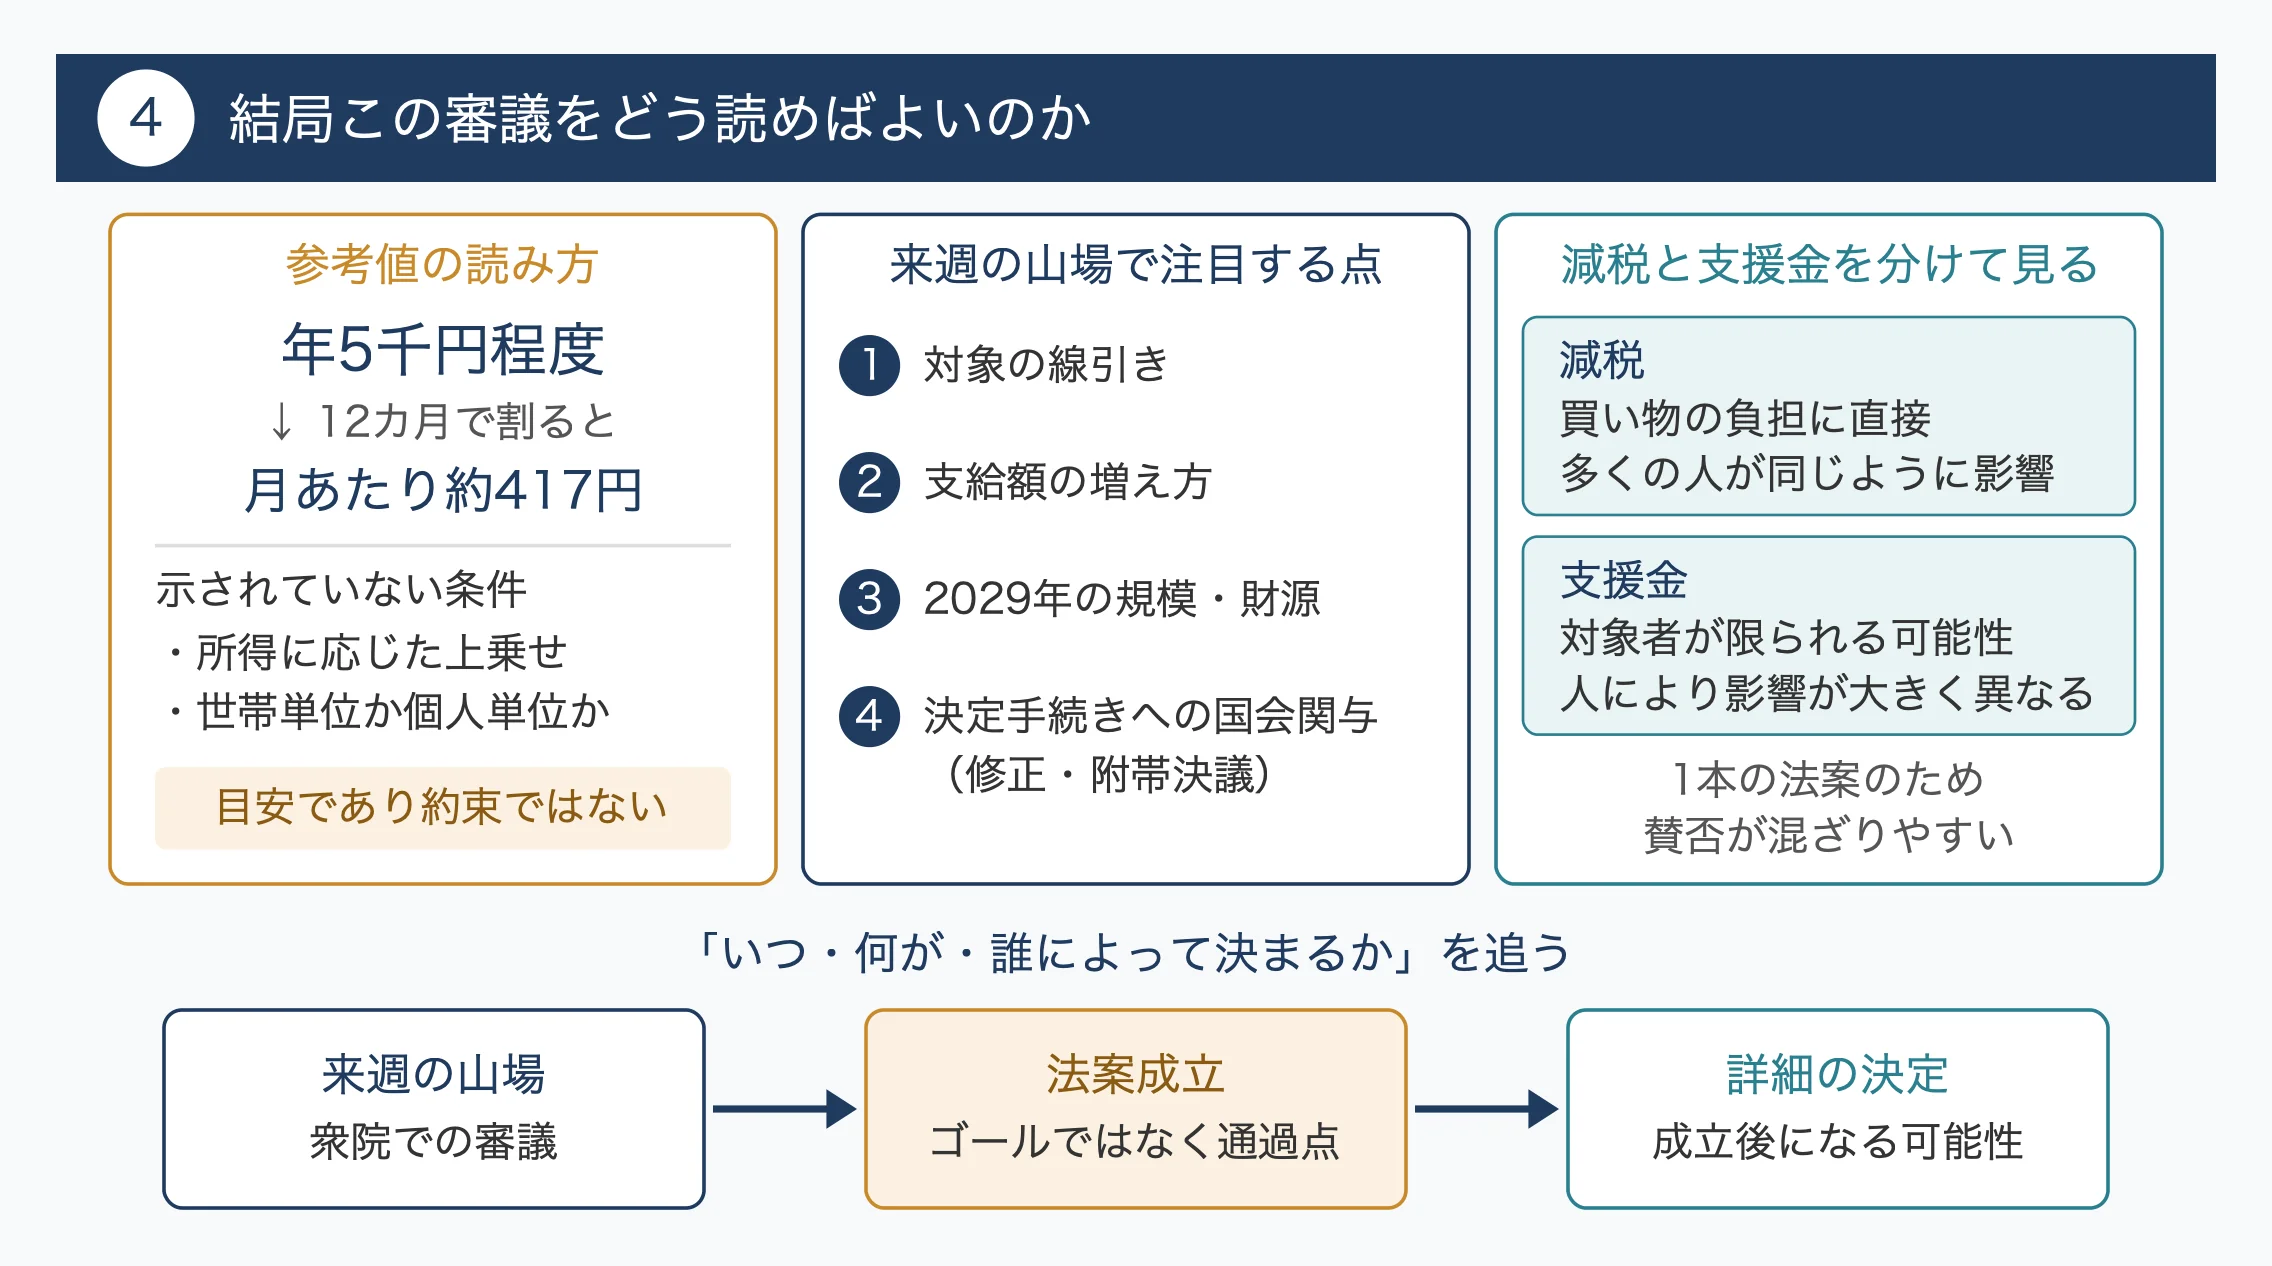
読者にとって大切なのは、示された数字に一喜一憂することではなく、「いつ、何が、誰によって決まるのか」という決定の時間割を追うことです。参考値はあくまで目安であり、約束ではない点を前提に読む必要があります。
まず、年5千円程度という数字の受け止め方です。単純に12カ月で割ると、月あたり約417円になります。ただし、これは低所得者向けの定額部分についての参考値であり、所得に応じた上乗せがあるのか、世帯単位なのか個人単位なのかといった条件は示されていません。そのため、この数字だけで「自分はいくらもらえる」と計算するのは早計です。見出しや速報で金額だけが強調されることがありますが、条件が決まるまでは手取りへの影響を確定的に見積もれない、と理解しておくのが適切でしょう。
次に、来週の山場で注目したい点を挙げます。1つ目は、対象の線引きがどこまで具体化されるかです。
年収ごとの対象者数の例示が、実際の支給基準に近づくのかどうかが焦点になります。2つ目は、所得に応じた支給額の増え方が示されるかどうかです。3つ目は、2029年の本格導入時の規模や財源について、政府が何らかの方向性を出すかです。4つ目は、法案の修正や附帯決議(法案に付ける国会の要望や注文)によって、将来の決定手続きに国会の関与が組み込まれるかどうかです。
もう一つの読み方として、減税と支援金を切り分けて考える視点も有効です。減税は買い物の際の負担に直接かかわり、多くの人が同じように影響を受けます。これに対し、支援金は対象者が限られる可能性があり、影響の出方が人によって大きく異なります。両者が1本の法案にまとまっているため、減税への賛否と支援金への賛否が混ざりやすい点には注意が必要です。
結局のところ、この審議は「減税をするかどうか」以上に、「その後の給付をどう決めていくか」の入り口にあたる場面と位置づけられます。成立した場合でも、詳細が固まるのはその後になる可能性があり、ニュースを追う際には法案成立をゴールではなく通過点として捉えることが、実用的な読み解き方と言えます。
消費税をめぐる低所得者対策は、長年「先に方向性を決め、詳細は後で詰める」という形で議論されてきた経緯があります。その代表例が、2012年8月に成立した社会保障と税の一体改革関連法です。この法律は消費税率を段階的に10%へ引き上げることを定める一方、低所得者への配慮策として、給付付き税額控除(税の控除と給付を組み合わせる仕組み)や複数税率などを検討課題として掲げ、どれを採用するかの結論は先送りされました。その後、2014年4月の8%への引き上げ時には、恒久策が固まらないまま、住民税非課税の人などに1人1万円を基本とする臨時福祉給付金が暫定的な措置として実施されました。最終的に、2019年10月の10%への引き上げとあわせて、食料品などを8%に据え置く軽減税率が導入され、給付付き税額控除は採用されない形で決着しています。
当時と今回を比べると、「低所得者対策の詳細が法律の成立時点で固まっていない」という点は共通しています。一方で、違いも明確です。当時は税率の引き上げに伴う負担増への手当てでしたが、今回は減税と同時に新たな所得連動給付を設け、減税終了後に給付を拡大するという、方向の異なる設計です。また当時は検討課題を法律に列挙する形でしたが、今回は制度の名称と導入時期まで決めながら、金額や対象が未確定という点が異なります。
なぜ今このタイミングで審議が山場を迎えるのかについては、2027年4月の実施時期から逆算すると、成立後の準備期間を確保する必要があることが一因と考えられます。過去の経緯が示すように、先送りした詳細が後に大きく形を変えることもあり、その教訓が今回の「中身を示せ」という要求につながっているとも読めます。
最も身近な影響は、支援金を受け取れるかどうか、受け取れるならいくらかという点です。現時点で示された定額部分の参考値は年5千円程度で、月にすると約417円にあたります。仮にこの水準であれば、日々の買い物の負担を大きく変えるほどではないものの、対象となる世帯にとっては一定の下支えになる可能性があります。ただし、対象の線引きが決まっていないため、年収がいくらまでなら該当するのかは分かりません。また、2029年4月以降は支援金の規模が拡大するとされており、その財源をどう確保するかは、将来の税や社会保険料の負担にもかかわり得ます。働いている人、とくに年収が線引きの境目近くにある人ほど、制度設計の行方が手取りに直結しやすいと言えます。
来週の衆院審議で、政府が対象の線引きや支給額の増え方について、参考値より踏み込んだ説明を示すかどうかが最初の分かれ目になりそうです。政府が具体的な数字や基準を追加で示せば、与野党の議論は「議論できる状態か」という手続き論から、金額や対象の妥当性という中身の議論へ移っていく可能性があります。
一方で、政府が国際比較や財源確保状況を踏まえて検討するという姿勢を維持した場合、野党側の反発はさらに強まることが予想されます。その場合でも採決に進むことは手続き上あり得ますが、制度の中身が不透明なまま成立すれば、成立後の詳細決定の過程に厳しい目が向けられることになるでしょう。西田氏の「ツケは政府に回ってくる」という発言は、この点への警告と受け取ることもできます。
他方、法案の修正や附帯決議を通じて、将来の制度設計に国会が関与する仕組みを組み込むという折衷的な道も考えられます。
仮にそうした合意が成立すれば、政府の柔軟性と国会の統制を両立させる一つの形になるかもしれません。
いずれの展開になっても、2029年の本格導入時の規模と財源は、今後数年にわたって議論が続く論点になる可能性が高いと言えます。衆院を通過した後の参院審議でも、同じ問いが繰り返されることになるでしょう。
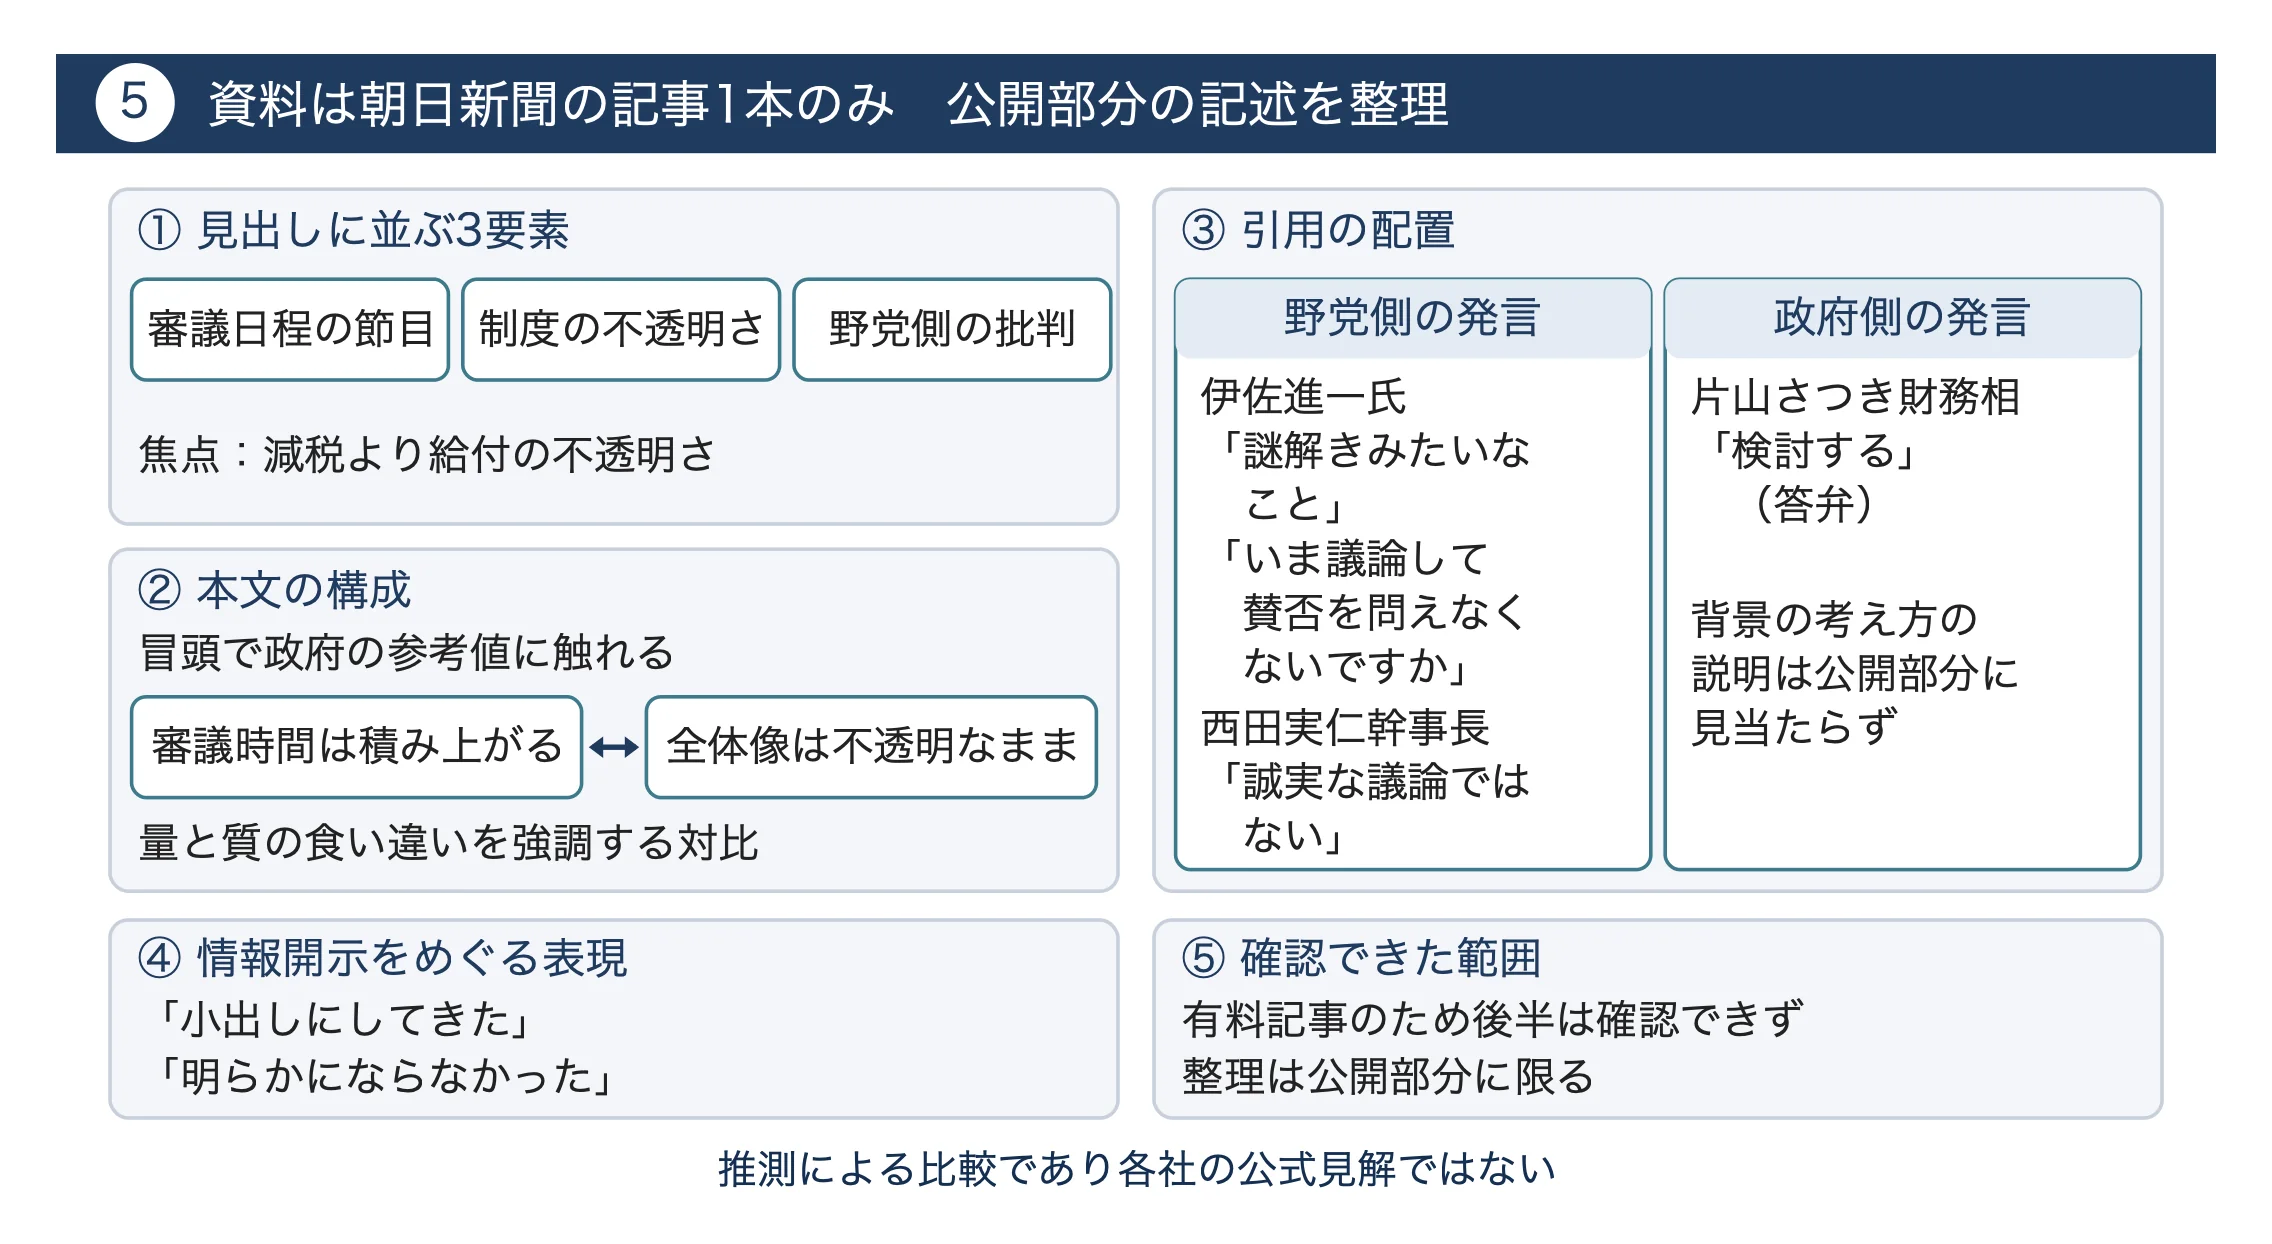
今回、論調を確認できる資料は朝日新聞の記事1本のみであり、他社の報道は提供されていないため、ここでは同紙の記述の特徴を整理します。
まず見出しは「山場迎える消費減税法案、給付は不透明なまま 野党『ツケは政府に』」となっており、審議日程の節目、制度の不透明さ、野党側の批判という3つの要素を並べています。見出しの段階で、焦点を減税そのものではなく給付の不透明さに置いている点が読み取れます。
本文の構成を見ると、冒頭で政府が参考値を新たに示したことに触れつつ、「野党側の理解を得るには遠い状況」「制度の全体像は不透明なまま」と続けています。審議時間が積み上がっていることと、制度の全体像が見えないことを対比させる書き方は、量と質の食い違いを強調する構図と言えます。
引用の配置にも特徴があります。
記事は伊佐進一氏の「謎解きみたいなこと」という発言から入り、続いて「いま議論して賛否を問えなくないですか」、西田実仁幹事長の「誠実な議論ではない」という発言を紹介しています。政府側の発言としては、片山さつき財務相の「検討する」という答弁が取り上げられていますが、その背景にある考え方の説明は、確認できる範囲の本文には見当たりません。
また、政府が参考値を「小出しにしてきた」、肝心な点が「明らかにならなかった」といった表現が用いられており、情報開示の進み方に対して批判的な視点が含まれていることがうかがえます。
なお、この記事は有料記事であり、「政府が制度設計をあいまいに…」という部分以降は確認できません。そのため、後半で政府側の事情や他党の主張がどの程度扱われているかは判断できず、ここでの整理は公開部分に限られます。
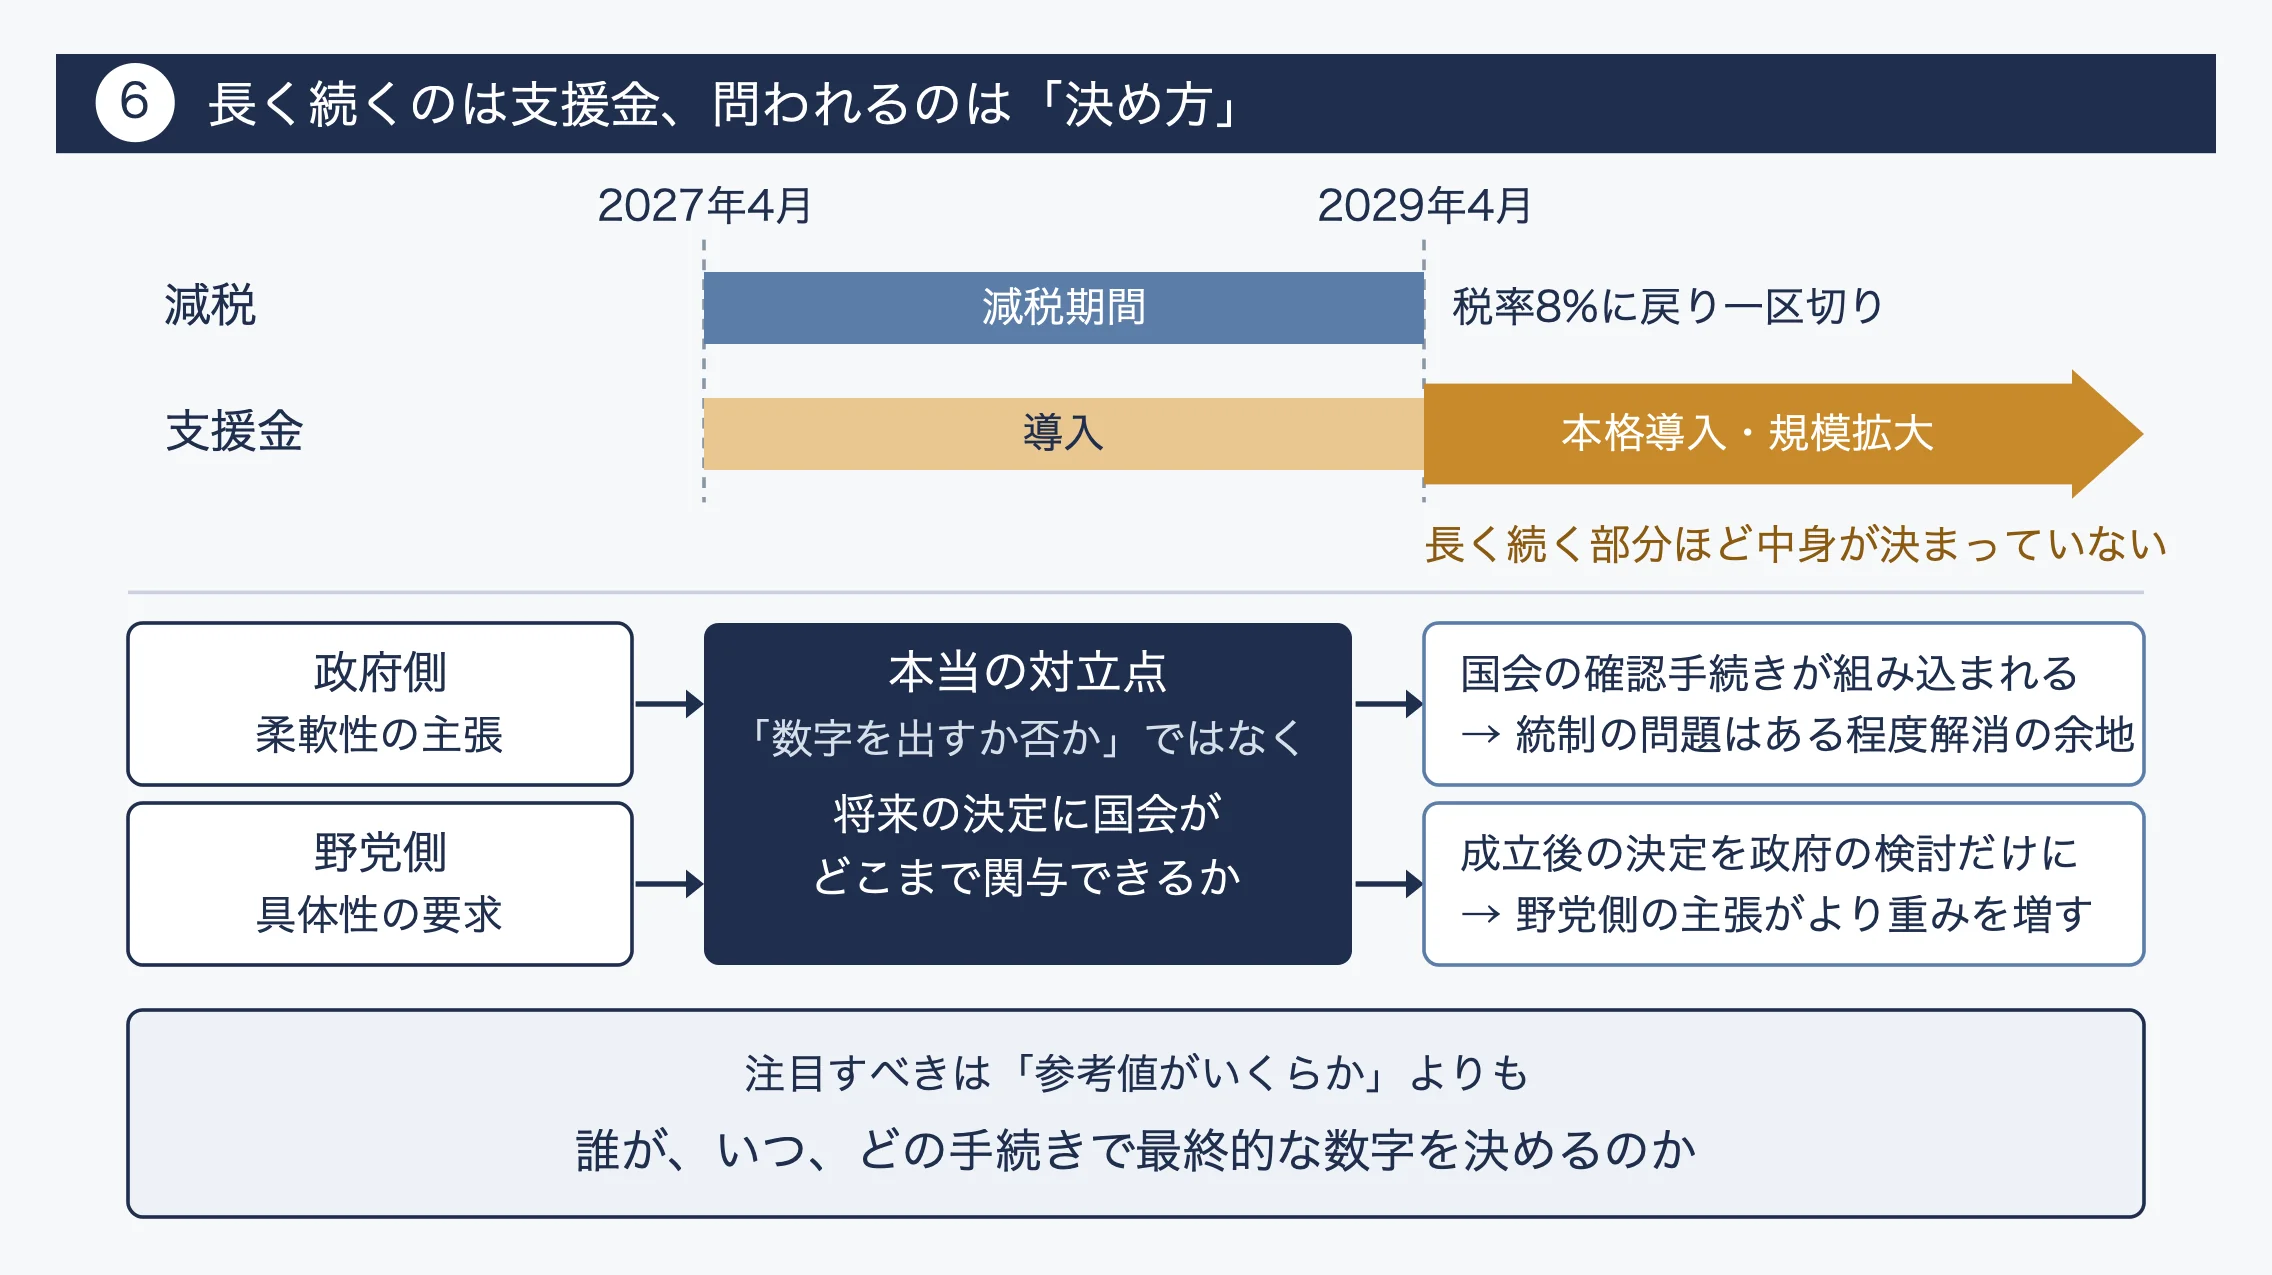
今回の審議を読み解くうえで見落とされやすいのは、「減税と給付のどちらが長く続くのか」という時間軸の問題です。減税は2027年4月から始まり、税率が8%に戻る2029年4月で一区切りを迎えます。これに対し、支援金はその時点で本格導入され、規模が拡大するとされています。つまり、この法案で長期的に家計や財政に影響を与えるのは、むしろ支援金の側である可能性があります。そして、その長く続く部分ほど中身が決まっていないという構造になっています。
この視点に立つと、法案の評価軸も変わってきます。報道では「消費減税法案」という呼び名が先に立ちやすく、減税の是非に関心が集まりがちです。しかし制度の重心が支援金に移っていくのであれば、問われるべきは「減税をするか」よりも「減税終了後の恒常的な給付を、誰がどんな手続きで決めるのか」という点になるでしょう。
政府側の柔軟性の主張と、野党側の具体性の要求は、一見すると正面からぶつかっているように見えます。ただ、両者が本当に対立しているのは「数字を出すか出さないか」ではなく、「将来の決定に国会がどこまで関与できるか」という点だと整理できます。もし将来の詳細決定の過程に国会の確認手続きが組み込まれるのであれば、現時点で数字が確定していなくても、統制の問題はある程度解消される余地があります。逆に、成立後の決定が政府の検討だけに委ねられるのであれば、今の段階で数字を求める野党側の主張はより重みを増します。
読者がこの件を追う際には、「参考値がいくらか」という数字よりも、「誰が、いつ、どの手続きで最終的な数字を決めるのか」という決定の仕組みに注目すると、審議の行方をより正確に評価しやすくなるはずです。
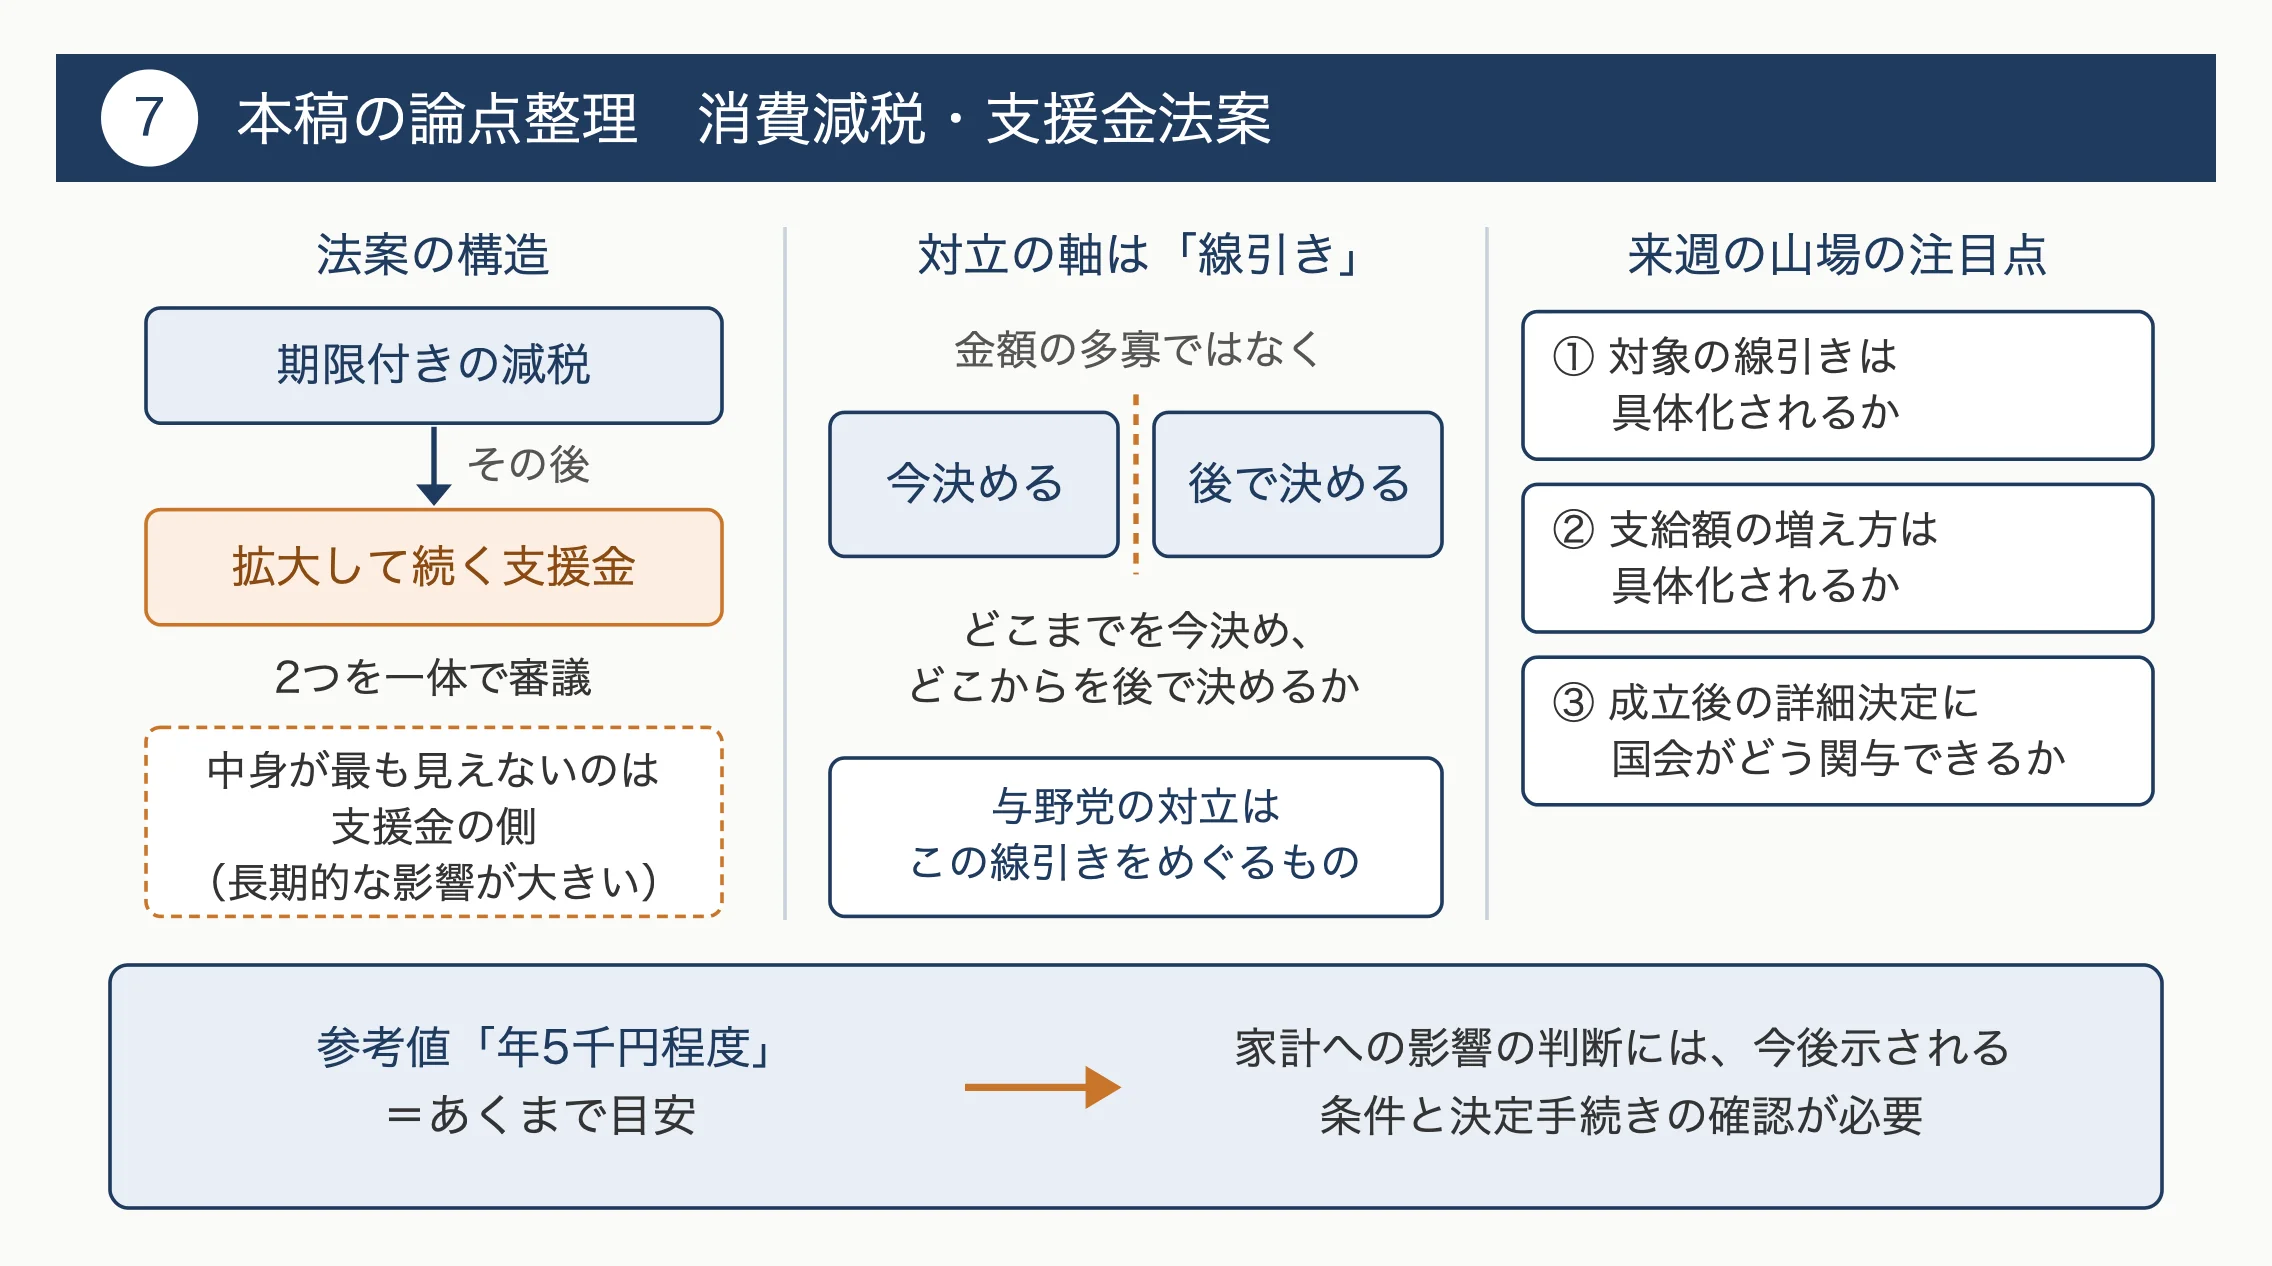
この法案の核心は、期限付きの減税と、その後に拡大して続く支援金が一体で審議されている点にあります。現時点で中身が最も見えていないのは、長期的な影響が大きい支援金のほうです。与野党の対立は、金額の多寡ではなく「どこまでを今決め、どこからを後で決めるか」という線引きをめぐるものと整理できます。来週の山場で注目すべきなのは、対象の線引きや支給額の増え方が具体化されるか、そして成立後の詳細決定に国会がどう関与できるかという点です。年5千円程度という参考値はあくまで目安であり、家計への影響を判断するには、今後示される条件と決定手続きを確認する必要があります。
💬 この記事への反応
参照元:朝日新聞
💬 あなたはどう思いますか?
この記事について、ご意見・ご感想をコメント欄でお聞かせください。中立的な議論を大切にしています。