石破氏ら4人の戒告処分とは何か 消費減税法案「退席」が問うもの
seiji.tokyo 編集部
政治ニュース解説 | seiji.tokyo
自民党執行部が、6日の衆院本会議で消費減税・支援金法案の採決直前に退席した石破茂前首相ら4人に対し、退席の理由を文書で説明するよう求めました。鈴木俊一幹事長名の文書は「党紀および党内結束の観点から看過できるものではない」と記し、9日正午までの回答を求めています。反対票を投じたわけではない退席に、なぜ党はここまで強い姿勢を示したのでしょうか。この記事では、退席という行動が持つ意味を整理します。あわせて、執行部と退席した側がそれぞれ何を重視しているのかという争点の構図、照会を支持する立場と疑問視する立場の論拠、過去の党内造反の事例との違いも取り上げます。そのうえで、このニュースを家計や税の問題とどう結びつけて読めばよいかも解説します。
📌 この記事の要点
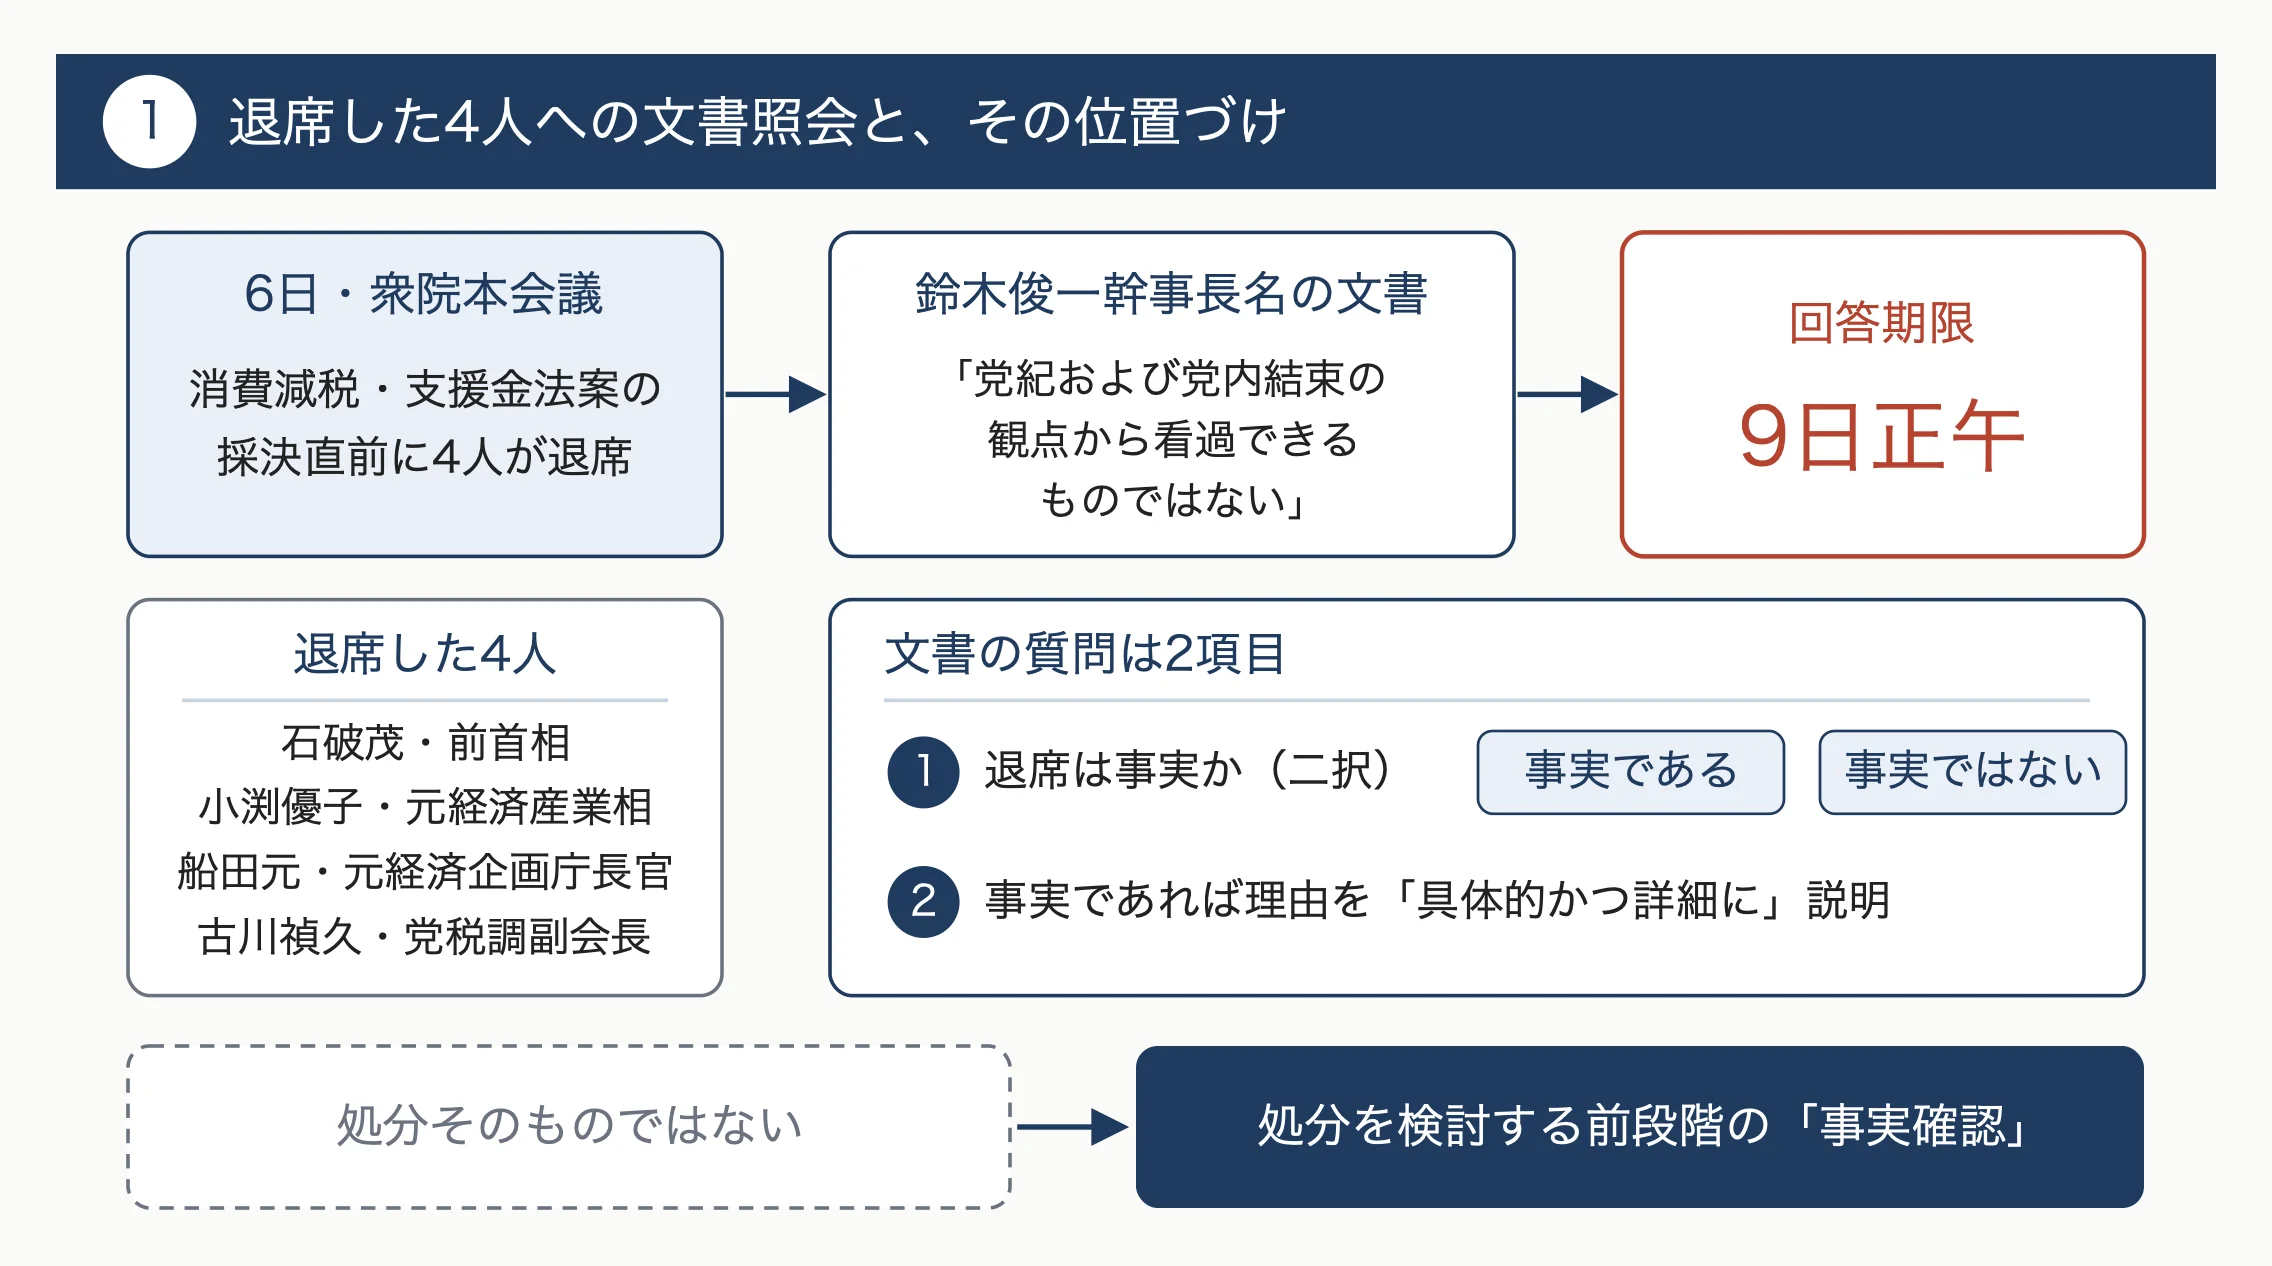
今回の文書は処分そのものではなく、処分を検討する前段階の「事実確認」という位置づけです。ただし文面の強さから、単なる確認以上の意味を読み取ることもできます。
朝日新聞の報道によると、自民党執行部は、6日の衆院本会議で消費減税・支援金法案が採決される直前に議場を退席した石破茂前首相ら4人に対し、鈴木俊一幹事長名で文書を送りました。退席したのは石破氏のほか、小渕優子・元経済産業相、船田元・元経済企画庁長官、古川禎久・党税調副会長です。文書には「党紀および党内結束の観点から看過できるものではない」との記述があり、回答期限は9日正午と設定されています。質問は2項目です。退席が「事実である」か「事実ではない」かを選ばせ、事実であれば理由を「具体的かつ詳細に」説明するよう求める形式になっています。
ここで押さえておきたいのは、国会での意思表示には「賛成」「反対」のほかに「欠席」や「退席」という選択肢がある点です。反対票は記録に残る明確な意思表示です。これに対して退席は、採決に加わらないことで態度を示す、いわば中間的な行動と言えます。党の方針に正面から背くことは避けながら、賛成もしないという含みを持たせられるのが特徴です。
では、なぜ執行部は、議場で誰の目にも見えていた「退席」について、改めて事実確認を求めたのでしょうか。考えられるのは、処分を検討する場合に備えた手続き上の記録づくりです。本人の弁明を書面で受け取っておけば、後に党紀委員会(党の規律違反を審査する機関)で扱う際の根拠になります。二者択一の設問は、あいまいな答えを許さない設計になっている点も目を引きます。
一方で、石破氏はすでに記者団に対し、退席の理由を「財源が明らかではなく、財政の毀損などの懸念が払拭できない」と説明しています。公の場で理由を語っている人物に、書面での詳細な説明を改めて求める狙いは二つ考えられます。一つは、手続きの公正さを示すことです。もう一つは、看過しない姿勢を党内外に示すことでしょう。照会の対象に首相経験者が含まれているため、この件は党内の規律をどこまで一律に適用するのかを測る試金石にもなりそうです。
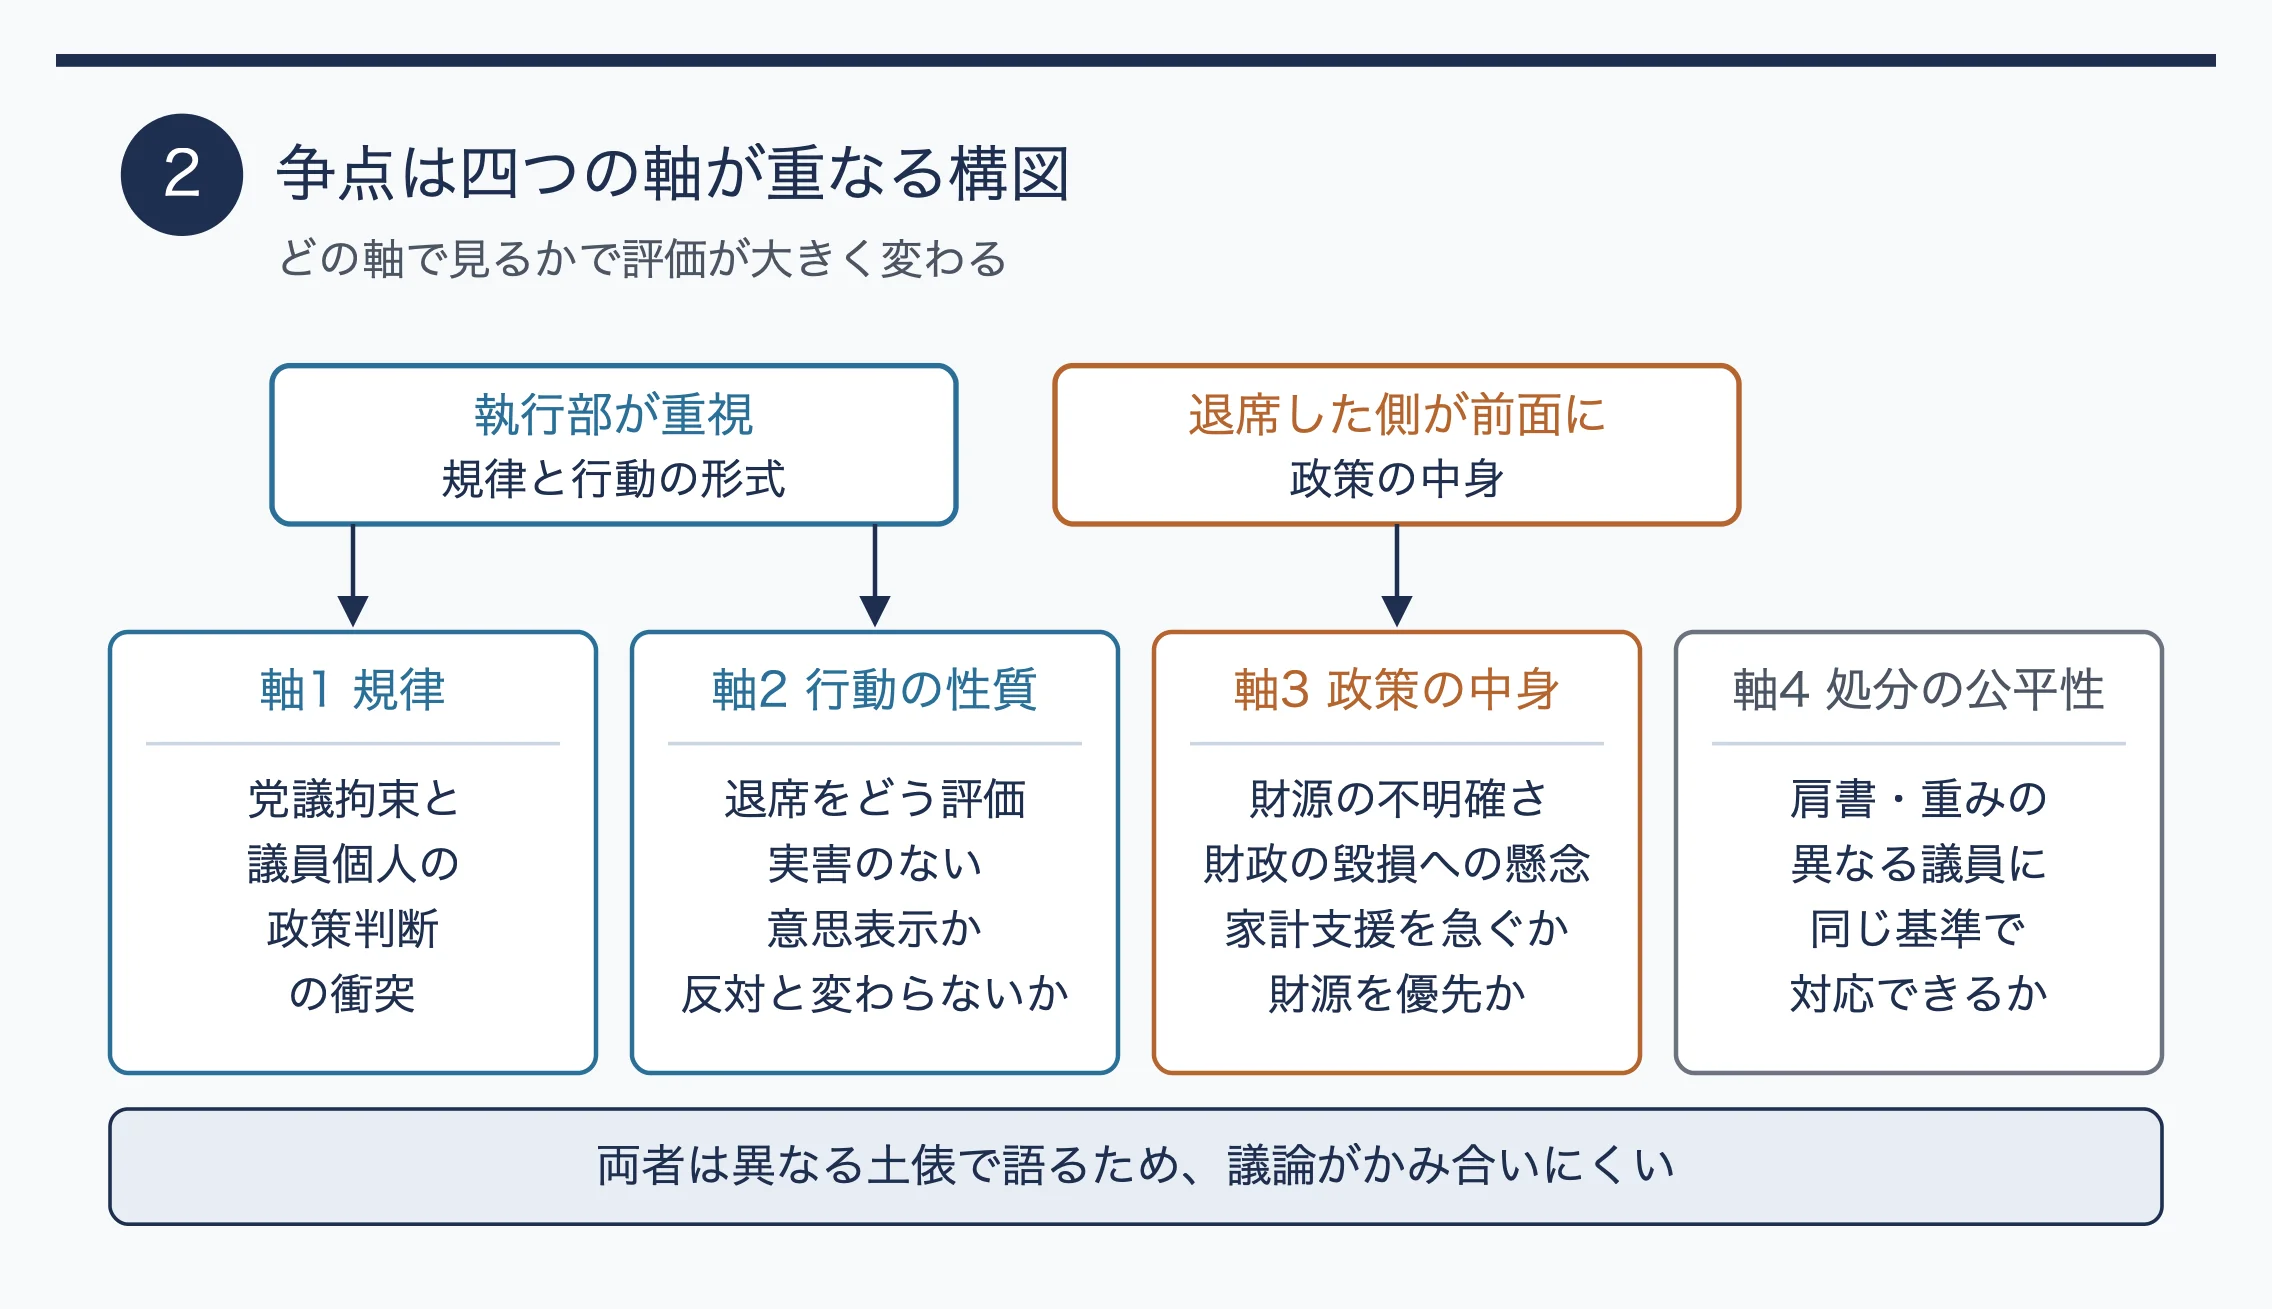
今回の対立は「造反か否か」という単純な構図ではありません。規律、行動の性質、政策の中身、処分の公平性という四つの軸が重なっており、どの軸で見るかによって評価は大きく変わります。
一つ目の軸は、党議拘束と議員個人の判断の関係です。党議拘束とは、政党が所属議員に対し、法案の賛否を党の決定どおりにするよう求める取り決めを指します。執行部の文書が「党紀」という言葉を使っていることから、党はこの原則からの逸脱として事態を捉えていることがうかがえます。これに対し、議員の側には自らの政策判断を優先したいという考えがあります。両者の衝突が、争点の土台になっています。
二つ目は、退席という行動をどう評価するかです。反対票を投じれば党議拘束への違反は明白ですが、退席は採決に加わらないだけで、法案の成立を妨げたわけではありません。
そのため「実害のない意思表示」とみるか、「党の方針に従わなかった点では反対と変わらない」とみるかで、受け止め方が分かれます。文書が退席の事実確認から入っているのは、この評価の前提を固める意味があると考えられます。
三つ目は、法案の中身をめぐる政策論争です。石破氏は理由として、財源の不明確さと財政の毀損への懸念を挙げました。今回の行動は個人的な不満ではなく、財政規律(国の借金を増やしすぎないよう収支を管理する考え方)を重視する立場からの異論として示されています。減税による家計支援を急ぐべきか、財源の裏付けを優先すべきかという問いは、党派を超えて意見が分かれるテーマでもあります。
四つ目は、処分の公平性です。照会の対象には、首相経験者、閣僚経験者、党の税制調査会の副会長が含まれます。肩書や党内での重みが異なる議員に同じ基準で対応できるのかどうかは、今後の党運営の信頼性に関わってきます。
四つの軸を並べると、構図がはっきりします。執行部が重視しているのは一つ目と二つ目、つまり規律と行動の形式です。退席した側が前面に出しているのは、三つ目の政策の中身です。両者は異なる土俵で語っているため、議論がかみ合いにくい構造になっています。この点が、問題を理解するうえでの鍵と言えます。
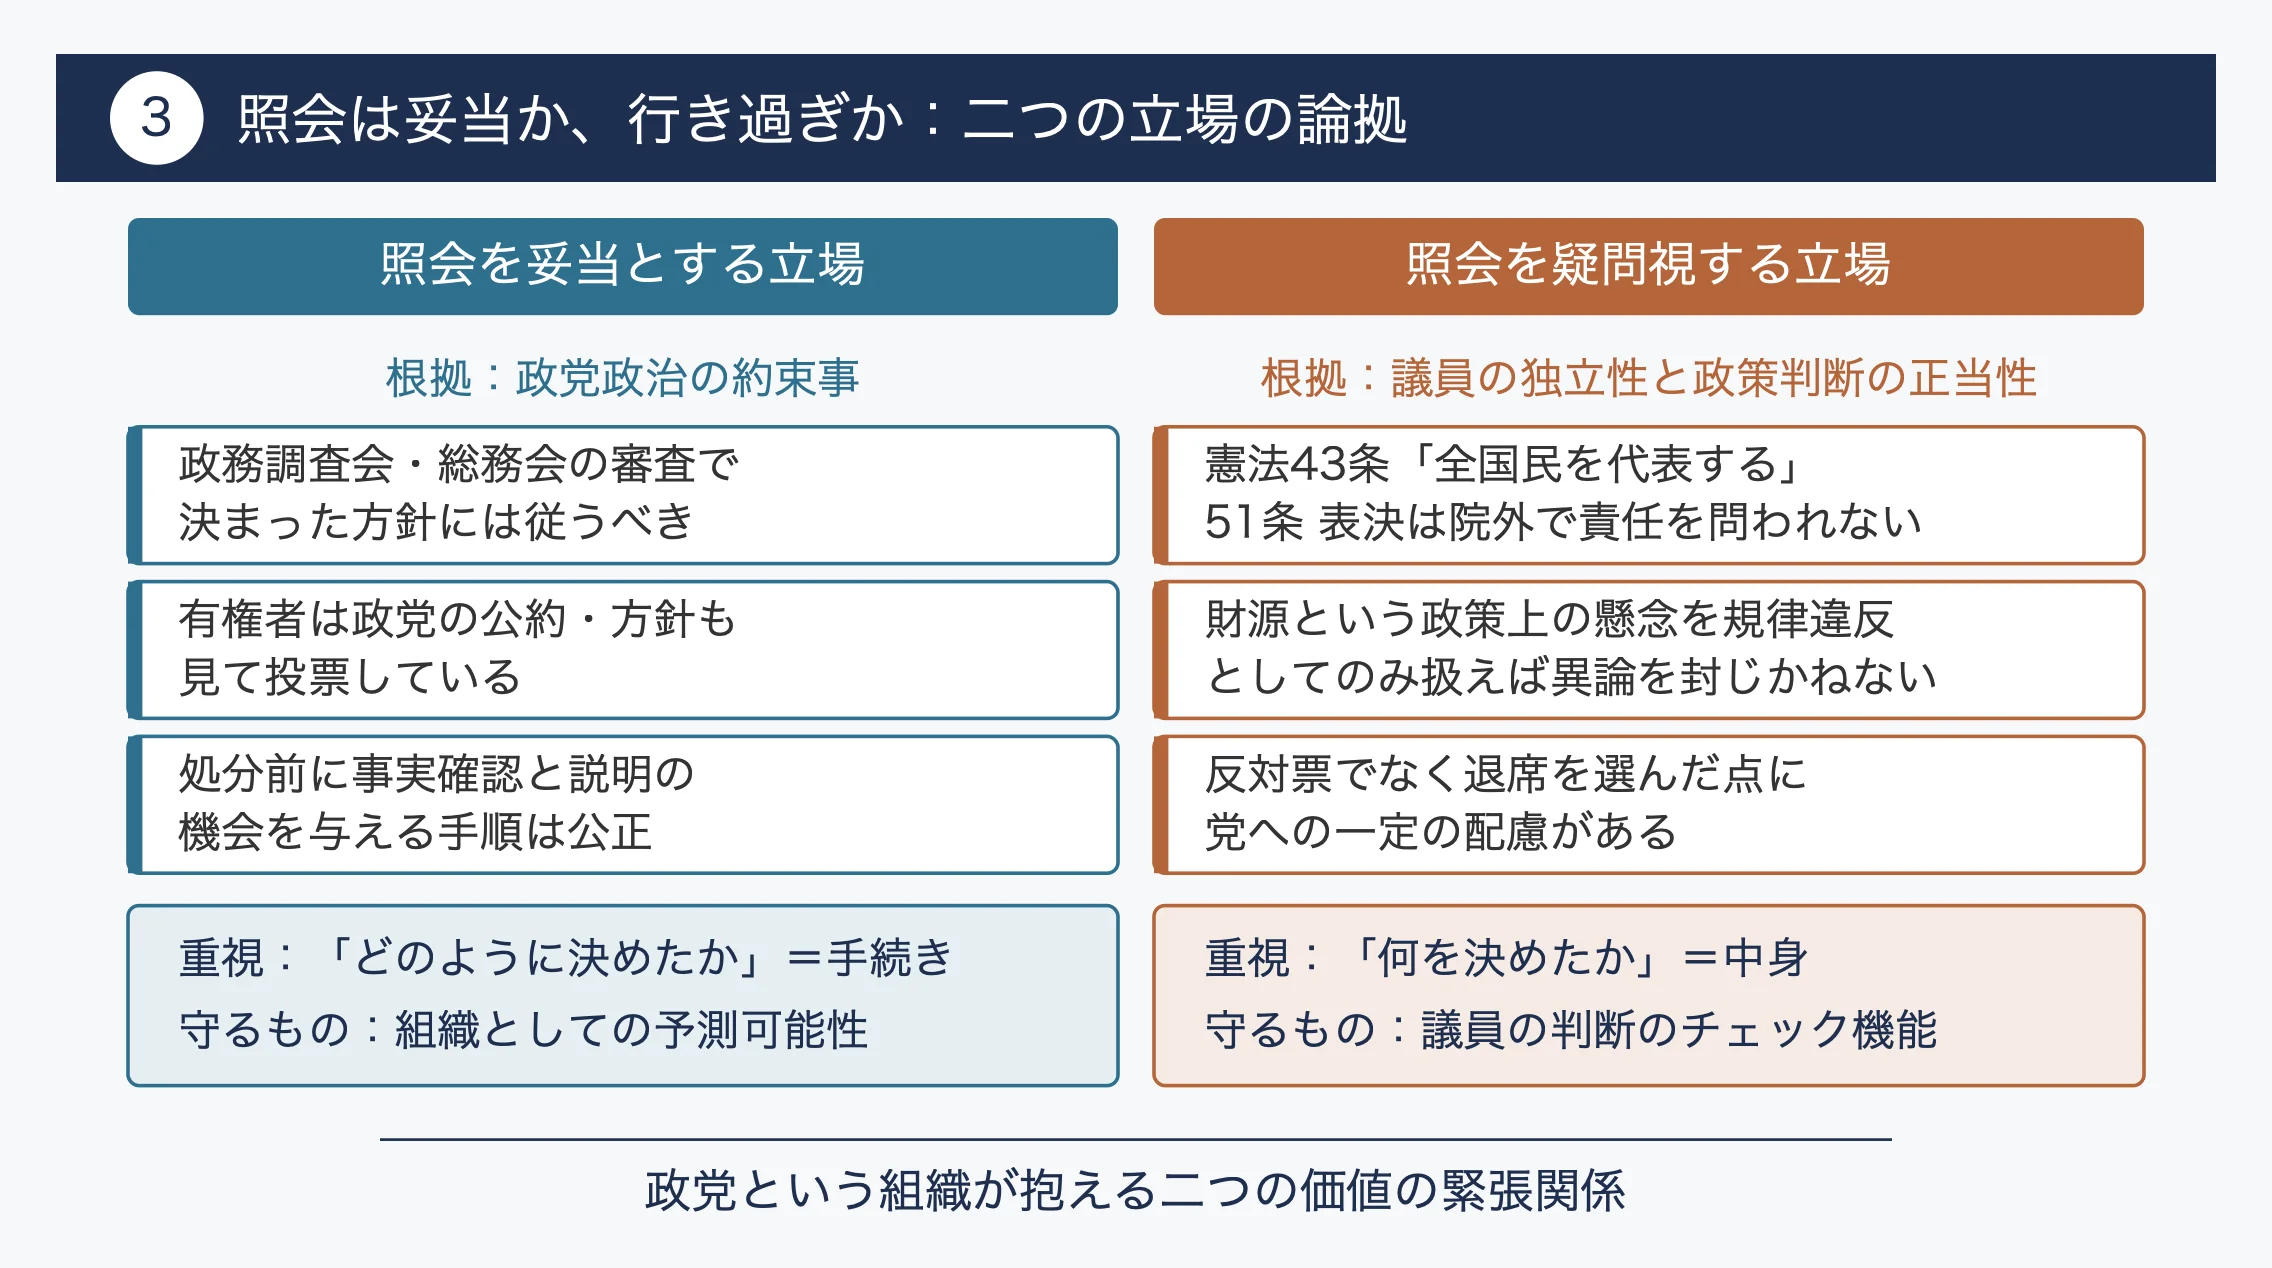
執行部の照会を妥当とする立場は、政党政治の約束事を根拠にしています。疑問視する立場は、議員の独立性と政策判断の正当性を根拠にしています。どちらにも一定の筋が通っている点を押さえておく必要があります。
照会を妥当とする側の論拠として、まず挙げられるのは、党内の手続きを経て決まった方針には従うべきだという考え方です。自民党では、法案は政務調査会や総務会といった党内の審査機関で議論され、そこで了承されてから国会に提出されるのが通例です。異論があるならその段階で主張すべきで、本会議の場で別の行動をとるのは手続きを軽んじることになる、という主張には説得力があります。また、有権者は候補者個人だけでなく、政党の公約や方針を見て投票しています。所属議員が一致して行動することは、選挙で示した約束を守ることにもつながるでしょう。
さらに、いきなり処分するのではなく、まず本人に事実確認と説明の機会を与える手順自体は、むしろ公正な進め方だと評価する見方も成り立ちます。
これに対して、照会や処分の動きを疑問視する側は、議員の独立性を重視します。日本国憲法第43条は、国会議員を「全国民を代表する」存在と定めています。第51条は、議院で行った演説、討論又は表決について院外で責任を問われないと規定しています。党の処分は法的な責任追及とは別物です。それでも、議員が信念に基づいて行動する余地を尊重すべきだという考え方の拠り所として、これらの条文はしばしば引かれます。加えて、退席の理由が財源という政策上の懸念である以上、それを規律違反としてのみ扱えば、党内の健全な異論を封じることになりかねない、という指摘もあり得ます。反対票ではなく退席を選んだ点に、党への一定の配慮を読み取るべきだという意見も考えられます。
両者を比べると、重視する点に違いがあります。照会を妥当とする側は「どのように決めたか」という手続きの正しさを重く見ています。疑問視する側は「何を決めたか」という中身の妥当性を重く見ています。前者は組織としての予測可能性を、後者は個々の議員の判断が持つチェック機能を守ろうとしていると整理できるでしょう。どちらか一方だけが正しいというより、政党という組織が抱える二つの価値の緊張関係が表面化した事例として見ると、全体像がつかみやすくなります。
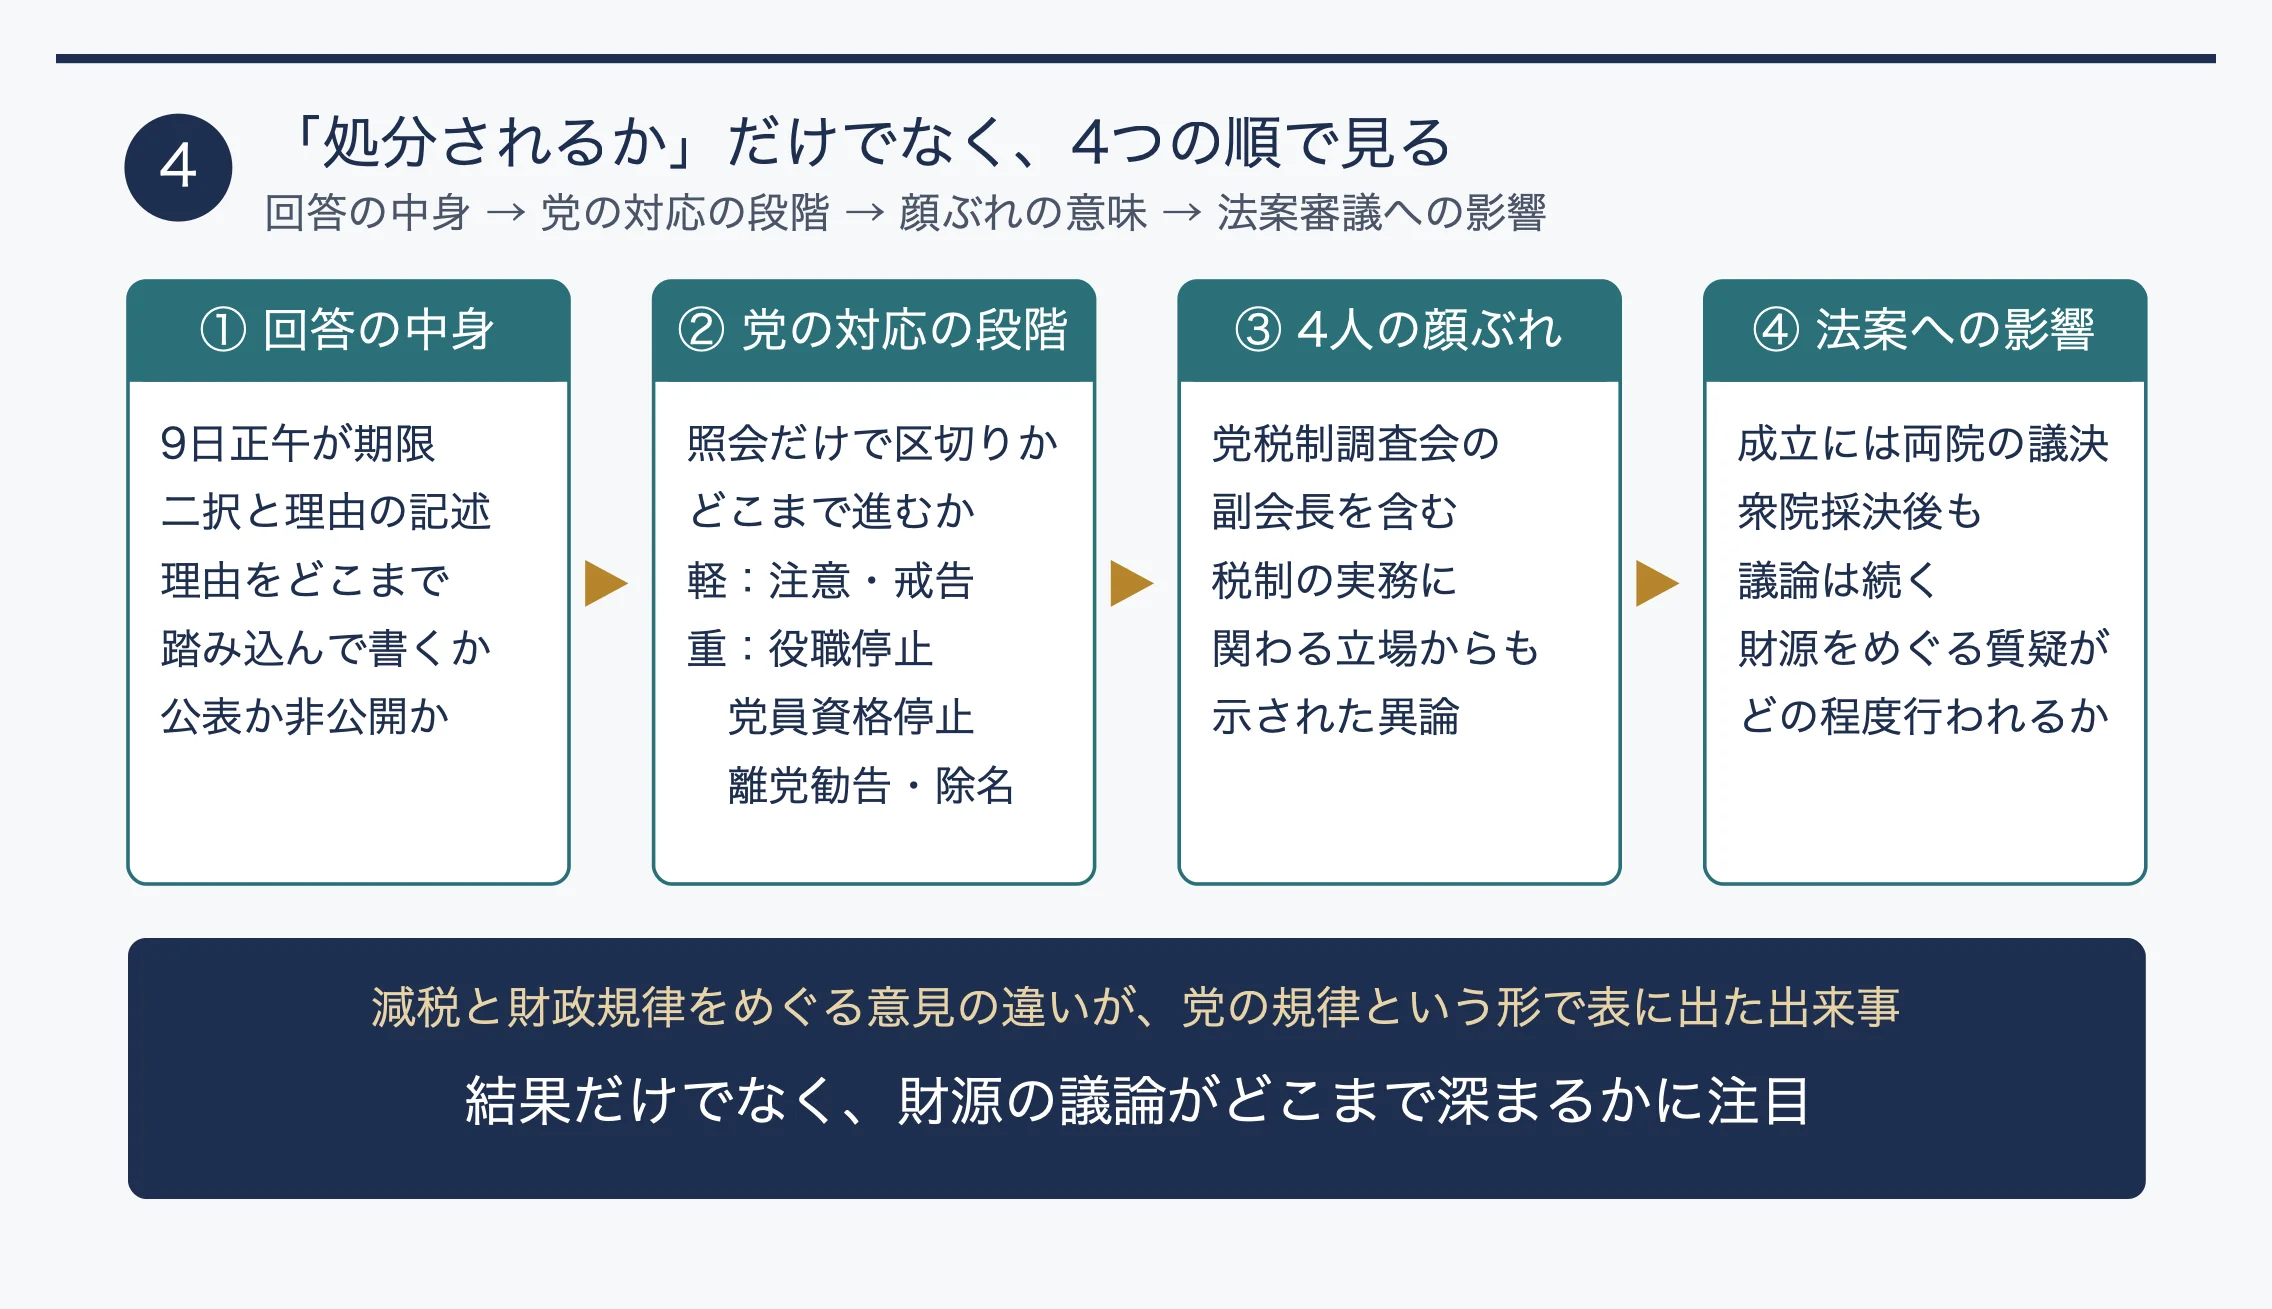
この件を読み解く際には、「処分されるかどうか」だけに注目しないことが大切です。回答の中身、党の対応の段階、顔ぶれの意味、法案審議への影響という順で見ていくと、出来事の意味がはっきりしてきます。
最初の注目点は、9日正午を期限とする回答の内容です。照会は二択と理由の記述という形式なので、4人がどこまで踏み込んで理由を書くのかが焦点になります。石破氏がすでに公に語った財源への懸念を、改めて文書で明確に示すのでしょうか。それとも、党への配慮を強めた表現にとどめるのでしょうか。どちらを選ぶかで、受け止め方は変わってくるはずです。回答が公表されるのか、党内で非公開のまま扱われるのかも、事態の行方を占う材料になります。
次に見ておきたいのは、党の対応がどの段階まで進むかです。一般に政党の規律対応には幅があります。
軽いものは口頭での注意や戒告で、重いものには役職の停止、党員資格の停止、離党勧告、除名などがあります。今回の照会がそのどこにつながるのか、あるいは照会だけで区切りがつくのか。その結果によって、執行部が退席をどの程度深刻に受け止めているかが分かります。
三つ目は、退席した4人の顔ぶれです。とりわけ、税制を議論する党の税制調査会の副会長が含まれている点は見逃せません。財源への懸念が単なる個人の信条ではなく、税制の実務に関わる立場からも示された異論だという意味合いを帯びるためです。そのぶん、執行部が規律の問題としてだけ処理することは難しくなるかもしれません。
四つ目は、法案そのものへの影響です。一般に法案の成立には両院の議決が必要で、衆院での採決が済んでも議論は続きます。
今後の国会審議で財源をめぐる質疑がどの程度行われるかは、今回の退席が投げかけた問いが国会の議論に引き継がれるかどうかを測る目安になります。
まとめると、この件は「党内の内輪もめ」として片付けるより、減税と財政規律という大きな政策課題をめぐる意見の違いが、党の規律という形で表に出た出来事として捉えるのが実用的です。処分の有無という結果だけでなく、その過程で財源の議論がどこまで深まるかに目を向けると、自分の生活に関わるニュースとして読み解きやすくなります。
党議拘束は、日本の政党、とりわけ自民党で長く続いてきた慣行です。法案は党内の事前審査を経て方針が決まり、本会議ではそれに従うのが原則とされてきました。この原則が大きく揺らいだ例として、2000年11月のいわゆる「加藤の乱」が挙げられます。当時、加藤紘一氏らが野党提出の森内閣不信任案に同調する構えを見せ、最終的に加藤・山崎両派の多くの議員が本会議を欠席しましたが、不信任案は否決されました。加藤氏はその後、派閥の分裂もあって党内での影響力を大きく落としています。
もう一つの例が、2005年7月の郵政民営化法案です。衆院本会議では賛成233、反対228という5票差で可決されましたが、自民党から37人が反対票を投じ、欠席・棄権した議員も出ました。同年8月に参院で否決されると、小泉純一郎首相は衆院を解散しました。反対した議員は公認されず、選挙区には対立候補が立てられています。
その後、2006年12月には反対した議員のうち11人が復党しました。
今回との共通点は、党の重要方針に対して党の有力者が採決への不参加という形で距離を置いた点です。一方で、違いもあります。まず、加藤の乱は政権の存廃に直結する不信任案、郵政は首相が政治生命をかけた法案でしたが、今回は減税と支援金という政策法案です。次に、郵政では明確な反対票が投じられたのに対し、今回は退席にとどまっています。さらに、首相経験者が照会の対象になっている点も目を引きます。採決から3日後を期限とする迅速な照会からは、主要法案の審議が続く中で、党の結束に揺らぎがないことを早期に示したい事情がうかがえます。
直接の対象は4人の議員ですが、背景にある法案は、ほぼすべての人が日々負担する消費税に関わります。現在の消費税率は標準が10%、食料品などは軽減税率の8%です。例えば食費が月6万円の世帯なら、そのうち約4,400円が消費税にあたる計算になります。税率の扱い次第で、家計の負担は年間で数万円規模変わり得るでしょう。他方で、石破氏が指摘したように財源が示されなければ、将来の国債発行や他の歳出の見直しという形で、別の負担が生じる可能性もあります。今回の退席問題は、減税の恩恵とその裏側の負担をどう釣り合わせるかという、私たちの財布に直結する議論が、与党内でも割れていることを映しています。
今後の焦点は、まず回答を受けた執行部の判断に移ります。4人の説明を一定程度受け入れ、注意などの軽い対応で区切りをつける道もあれば、党紀委員会での審査へ進む道も考えられます。前者であれば党内の亀裂を広げずに済みますが、規律の緩みとして受け止められるおそれもあります。他方、重い処分に踏み込めば規律は保たれる一方で、首相経験者を含む議員への処分が党内の反発を招く可能性も否定できません。
仮に回答で退席の理由が財源への懸念として明確に示されれば、問題の軸足は規律から政策の中身へと移るかもしれません。その場合、政府・与党は法案の財源をどう手当てするのかを、より丁寧に説明する必要に迫られることも考えられます。逆に、回答が形式的なものにとどまれば、この件は手続き上の処理として静かに収束していく展開もあり得るでしょう。
また、今回の対応は、今後ほかの重要法案で党の方針に異論を持つ議員がどう振る舞うかにも影響しそうです。照会という手段が抑止効果を持つのか、かえって異論を表に出すきっかけとなるのかは、現時点では見通せません。いずれにしても、執行部と退席した議員の双方が、党内結束と政策論争のどちらに重きを置くのかが、当面の焦点になると考えられます。
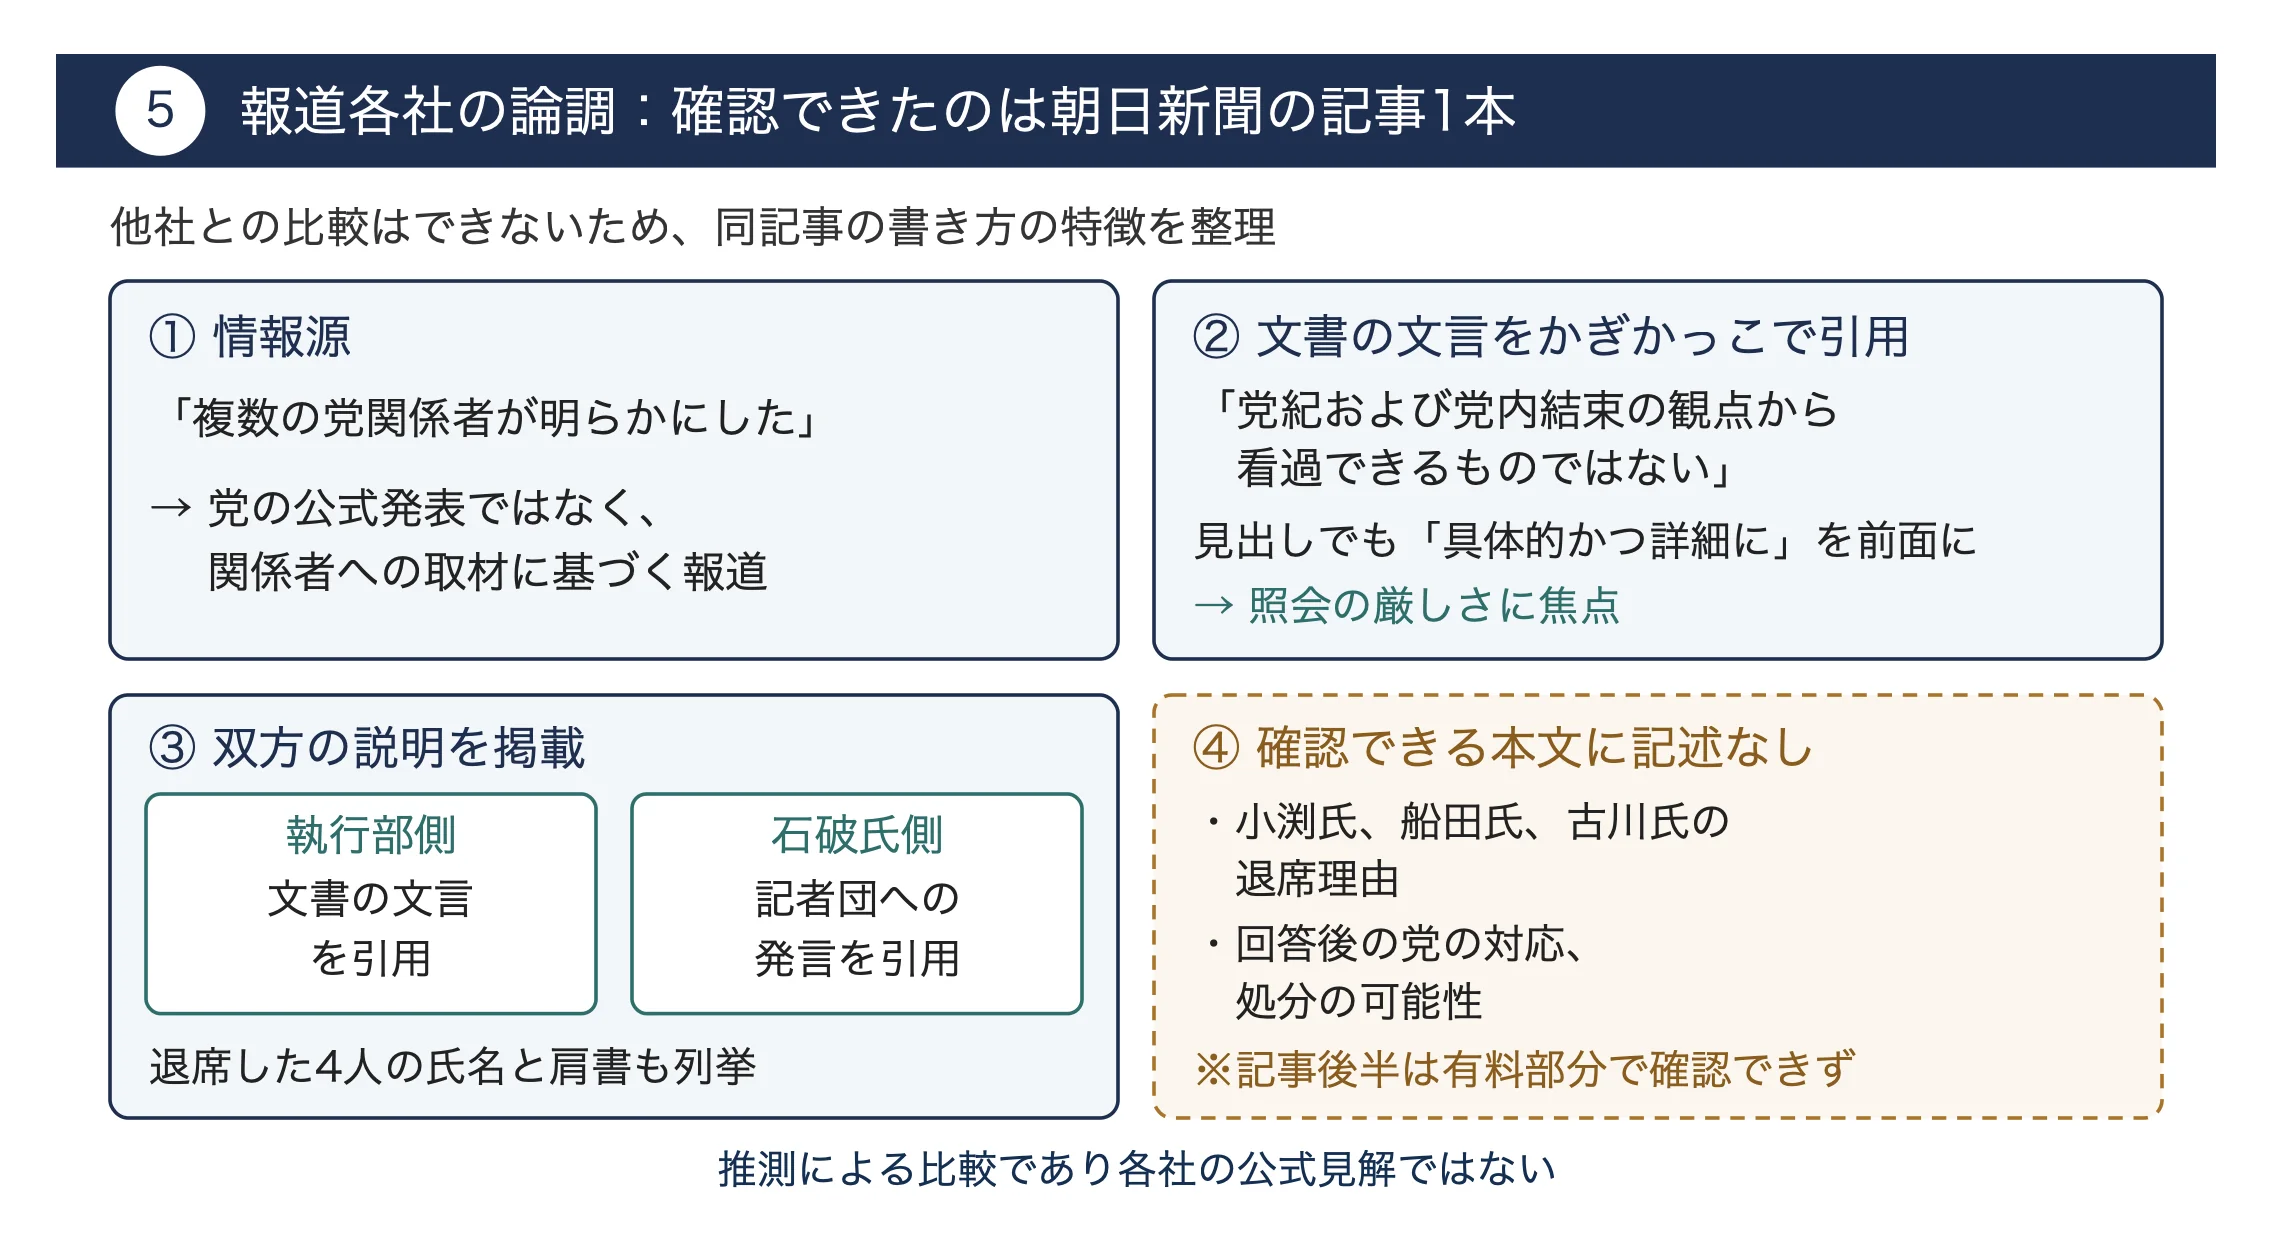
今回、比較の素材として確認できたのは朝日新聞の記事1本のみです。そのため他社との論調の違いを比べることはできず、ここでは同記事の書き方の特徴を整理します。
まず情報源について、記事は文書送付の事実を「複数の党関係者が明らかにした」としています。党の公式発表ではなく、関係者への取材に基づく報道であることが分かります。記事は、文書の具体的な文言である「党紀および党内結束の観点から看過できるものではない」「具体的かつ詳細に」といった表現をかぎかっこで引用しています。執行部の強い姿勢が、文面そのものから伝わる構成になっていると言えます。見出しでも「具体的かつ詳細に」という語句を前面に出しており、照会の厳しさに焦点を当てていることが読み取れます。
次に、記事は退席した4人の氏名と肩書を列挙し、石破氏については記者団への発言として退席理由を引用しています。
執行部側の文面と石破氏側の説明の双方を載せているため、一方の主張だけを伝える形にはなっていません。ただし、小渕氏、船田氏、古川氏の3人がどのような理由で退席したのかは、提供された本文の範囲では触れられていません。
また、回答後に党がどのような対応をとるのか、処分の可能性があるのかについても、確認できる本文には記述がありません。記事の後半は有料部分となっており、その内容は確認できないため、ここでは評価を控えます。今後ほかの報道が出た際には、残る3人の説明や党の次の対応がどう伝えられるかを見比べると、事案の全体像がつかみやすくなるでしょう。
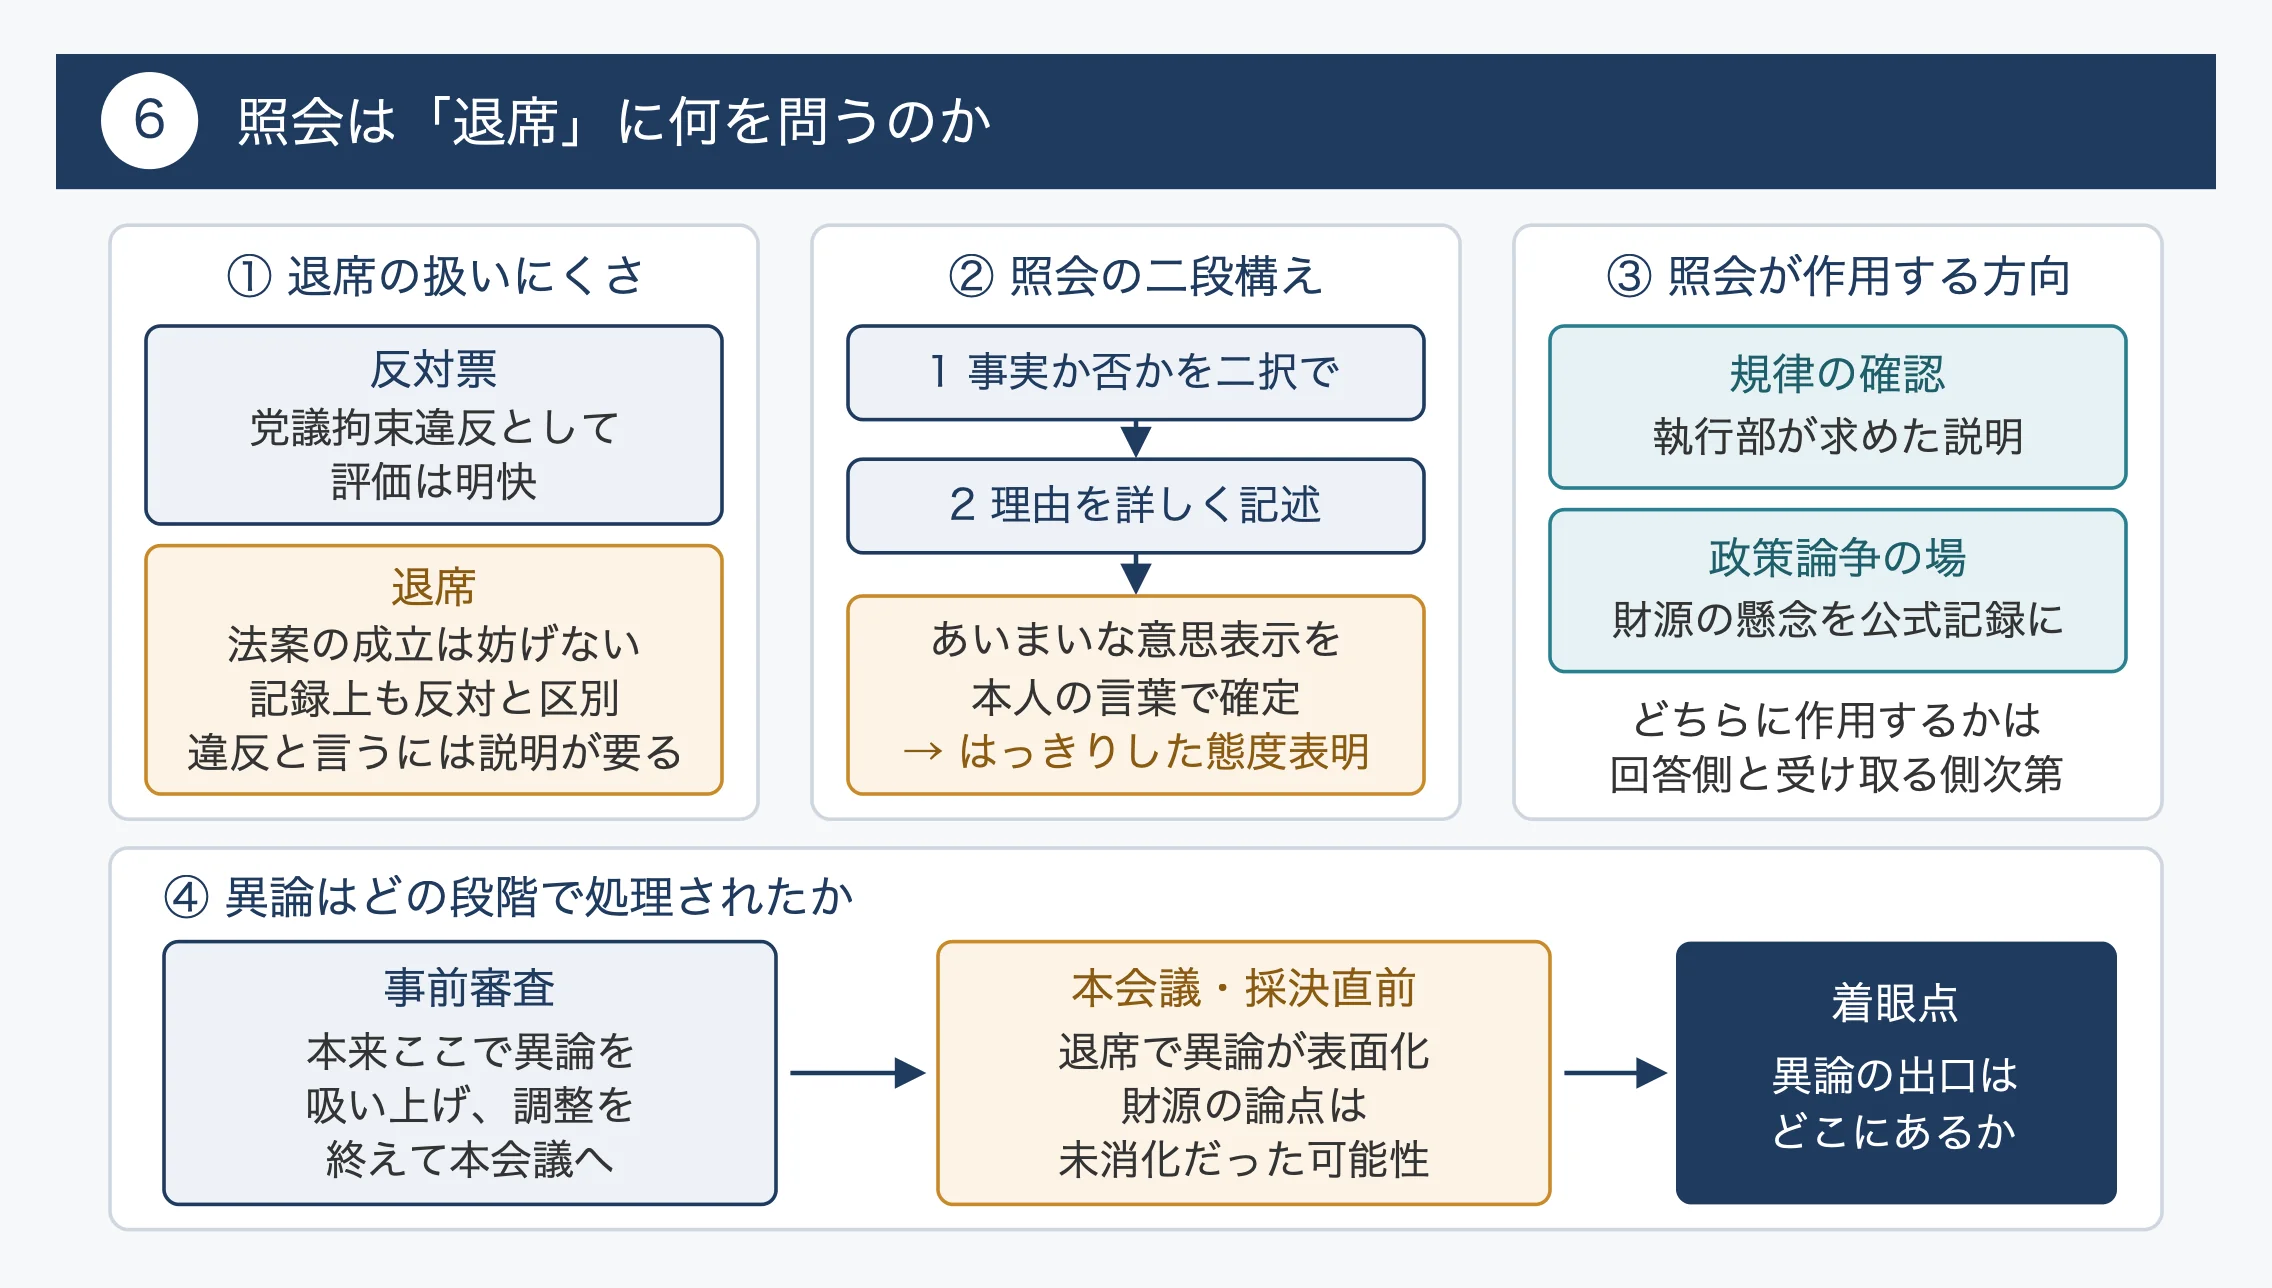
この件で見落とされがちなのは、「退席」という選択が持つ独特の扱いにくさです。反対票であれば党議拘束違反として評価は明快で、処分の判断もしやすくなります。ところが退席は法案の成立を妨げず、記録上も反対とは区別されるため、規律違反と言い切るには一段の説明が必要になります。今回の文書は、まず事実かどうかを二択で答えさせ、そのうえで理由を詳しく書かせる構成になっています。これは、退席の意味を本人の言葉で確定させるための仕掛けと読むことができます。言い換えると、照会には、退席という「あいまいな意思表示」を、はっきりした態度表明へと変換させる働きがあります。
同時に、この照会は退席した側にとっても、財源への懸念を党の公式な記録に残す機会になり得ます。執行部が求めたのはあくまで説明です。しかし、その説明が政策論として説得力を持てば、照会は結果として党内に政策論争の場を開くことにもなります。
規律の確認として始まった手続きがどちらの方向に作用するかは、回答する側と受け取る側の双方に委ねられています。
読み解きの着眼点として重視したいのは、異論がどの段階で処理されたのか、という問いです。政党の意思決定は本来、事前審査の場で異論を吸い上げ、調整を終えたうえで本会議に臨むことを前提にしています。本会議の採決直前に、退席という形で異論が表面化しました。このことは、事前の調整過程で財源の論点が十分に消化されなかった可能性を映しているとも考えられます。そうであれば、問われているのは個々の議員の行動だけでなく、党内で異論を受け止める仕組みのあり方でもあります。処分の有無という結果より、異論の出口がどこに用意されているのかに目を向けることが、この種のニュースを長く追ううえで有効な視点になるでしょう。
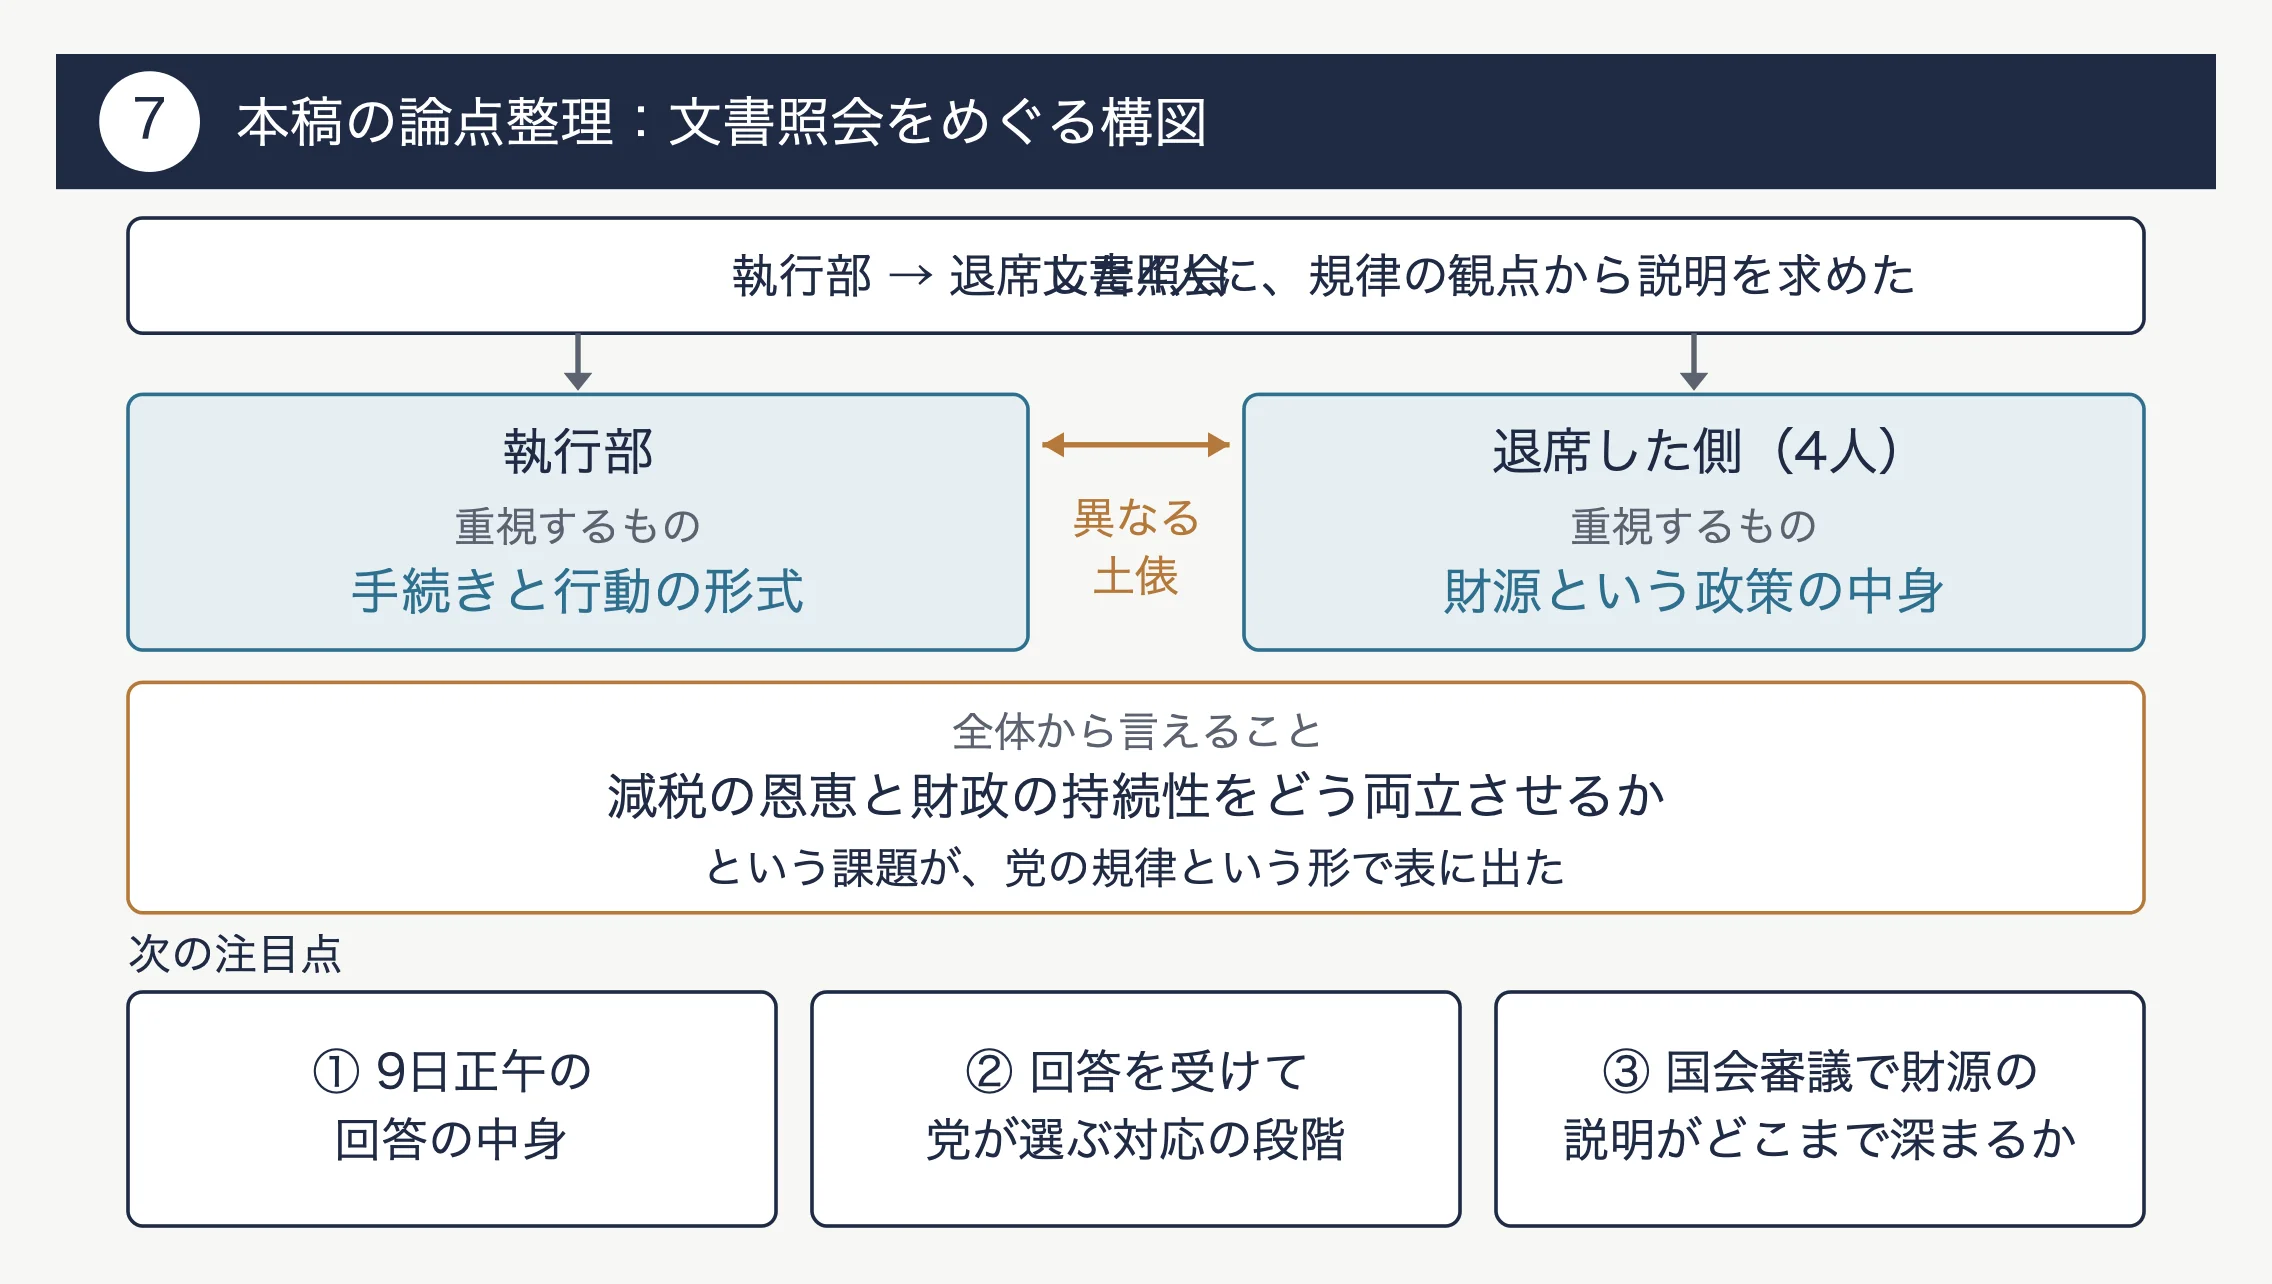
今回の文書照会は、消費減税・支援金法案の採決で退席した4人に対し、自民党執行部が規律の観点から説明を求めたものです。本稿では、執行部が手続きと行動の形式を、退席した側が財源という政策の中身を重視しており、両者が異なる土俵で語っている構図を整理しました。全体から言えるのは、この件が党内の対立劇というより、減税の恩恵と財政の持続性をどう両立させるかという課題が、党の規律という形で表に出たものだという点です。次に注目すべきなのは、9日正午の回答の中身とそれを受けて党が選ぶ対応の段階です。あわせて、今後の国会審議で財源の説明がどこまで深まるかにも目を向けておきたいところです。
💬 この記事への反応
参照元:朝日新聞
💬 あなたはどう思いますか?
この記事について、ご意見・ご感想をコメント欄でお聞かせください。中立的な議論を大切にしています。