自民・宮沢洋一氏が消費減税に反対姿勢 「財源見つかるとは思えない」
seiji.tokyo 編集部
政治ニュース解説 | seiji.tokyo
国の基金を点検する行政事業レビューが、食料品の消費減税の財源探しと結びつけて行われたことが、今回のニュースの核心です。13日に東京都内で開かれたレビューでは、宇宙戦略基金など四つの基金について有識者と政府関係者が議論しました。政府は2日間の議論で無駄を洗い出し、年末の2027年度予算編成で減税の財源に組み込みたい考えとされています。一方で高市政権は、成長戦略17分野への投資を広げるため、岸田政権が設けた基金の「原則3年分」ルールを適用しない方針を決めています。本記事では、基金とは何か、なぜ点検と減税がつながるのかを説明します。そのうえで、3年ルールをめぐる賛否の論拠、過去の歳出見直しとの違い、家計の立場からこの議論をどう読めばよいかを整理します。
📌 この記事の要点
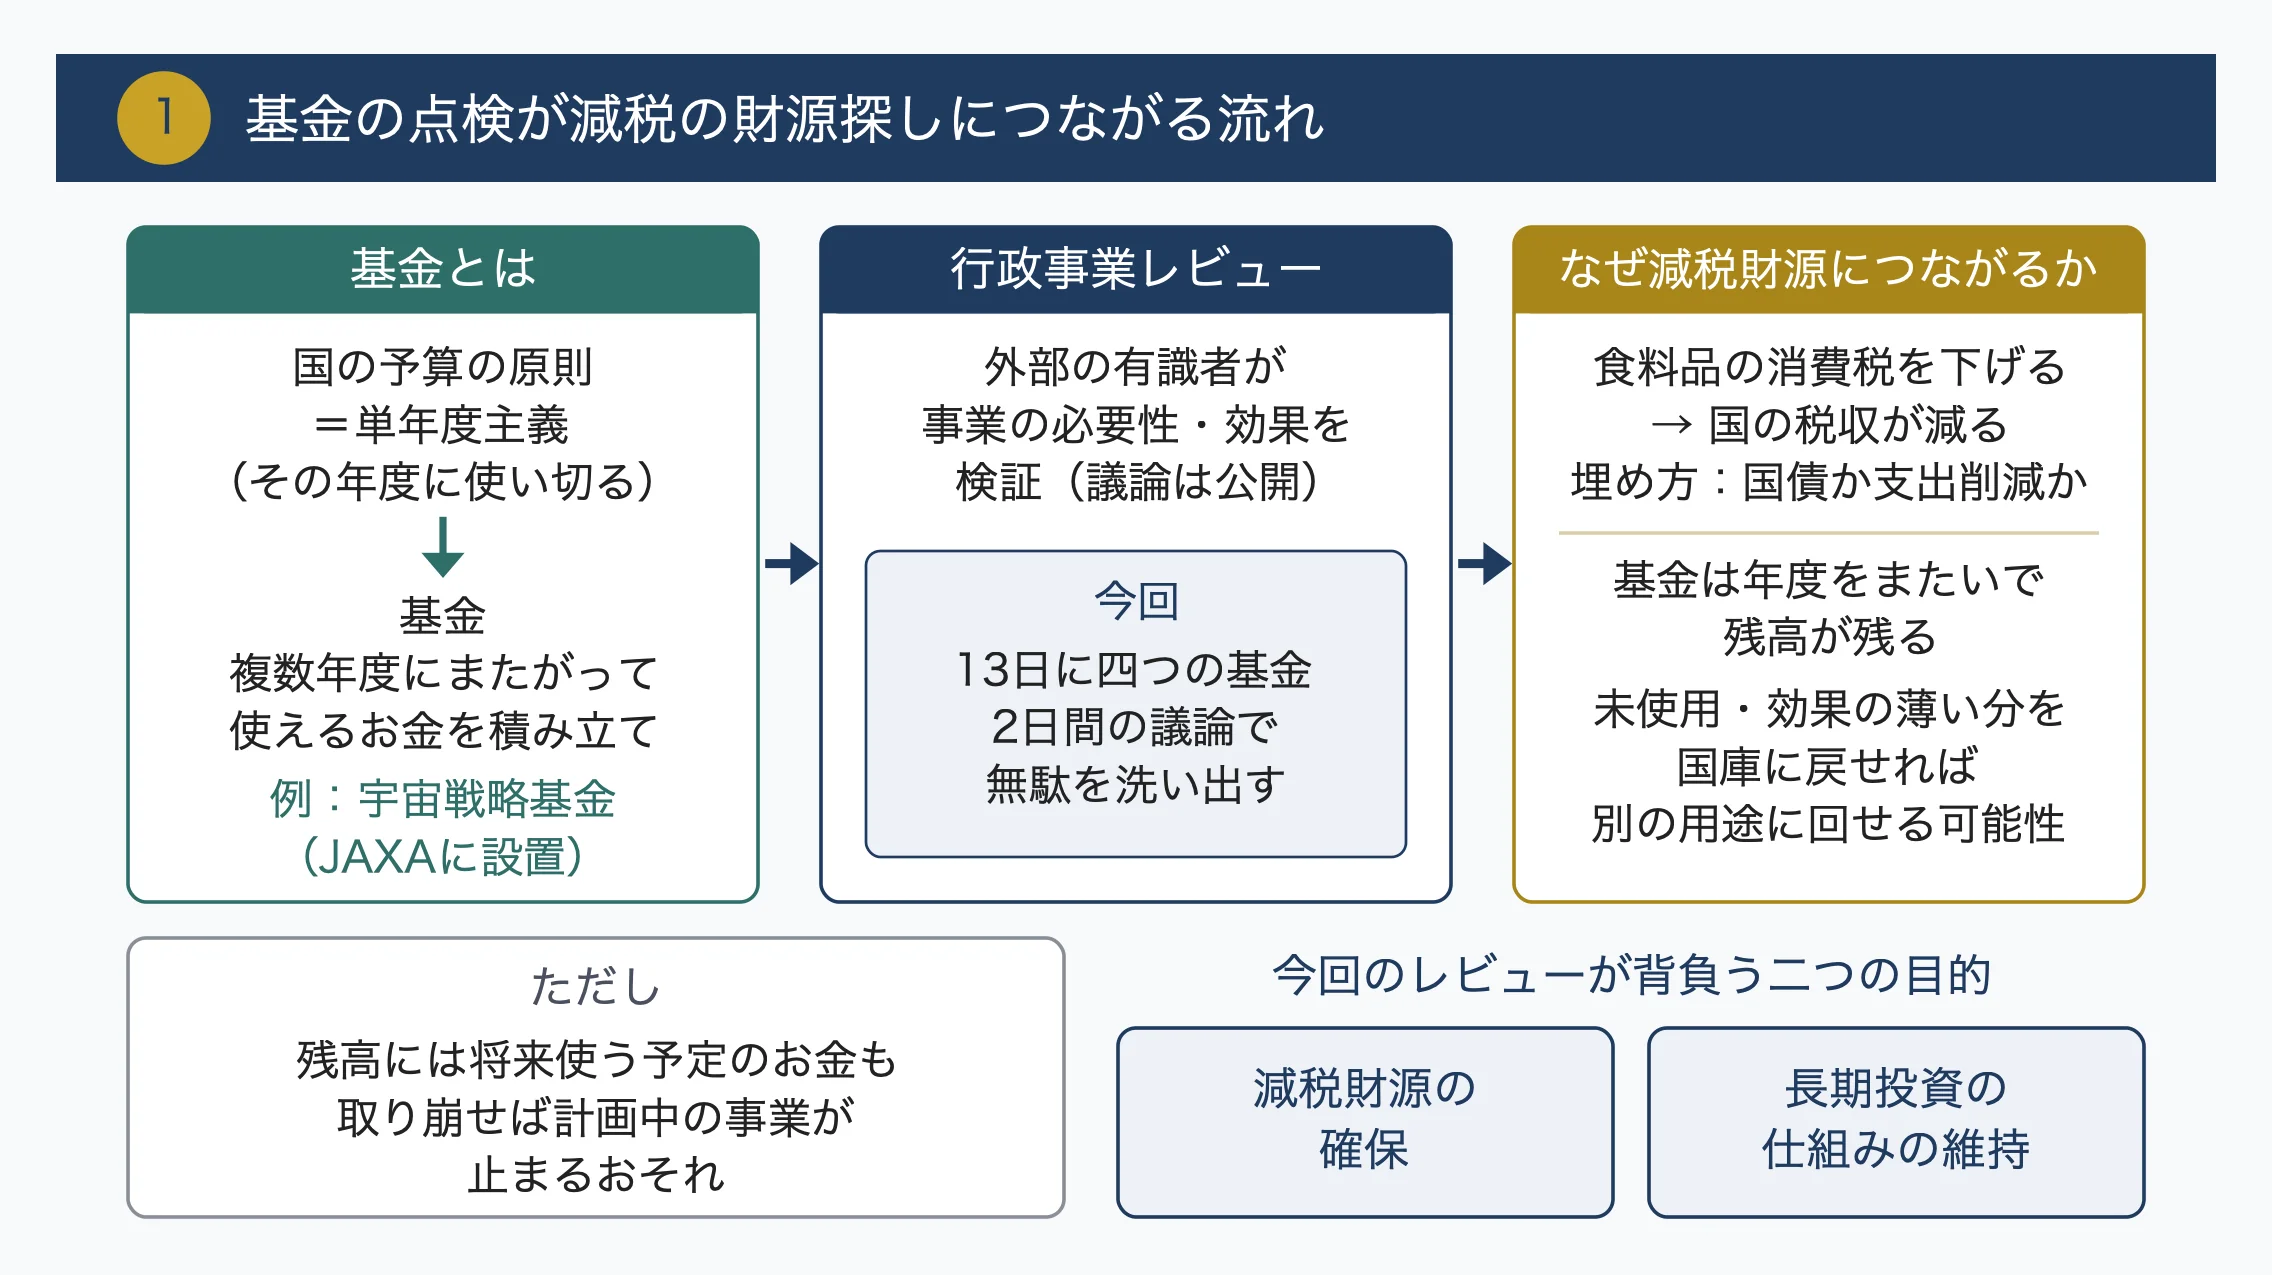
基金は、複数年度にまたがって使えるお金をあらかじめ積み立てておく仕組みです。その点検を減税の財源探しと結びつけたところに、今回のレビューの特徴があります。
国の予算は本来、その年度に使い切る「単年度主義」が原則です。ところが研究開発や宇宙開発のように、成果が出るまで何年もかかる事業では、毎年の予算折衝に左右されると計画が立てにくくなります。そこで国が独立行政法人などに資金を預け、数年かけて使えるようにしたのが基金です。宇宙戦略基金は、2023年に改正された宇宙航空研究開発機構法(JAXA法)にもとづいてJAXAに設けられた基金で、民間企業や大学の宇宙関連技術の開発を支援する役割を担っているとされています。
行政事業レビューは、各府省が実施する事業を外部の有識者の目で点検し、必要性や効果を検証する取り組みです。
内閣官房の行政改革推進本部事務局が中心となって進めており、議論は公開で行われます。今回は13日に四つの基金が取り上げられ、2日間の議論を通じて無駄を洗い出す流れになっています。
では、なぜ基金の点検が消費減税の財源と結びつくのでしょうか。食料品の消費税を下げれば、その分だけ国の税収は減ります。減った分を国債(国の借金)で埋めるのか、他の支出を削って捻出するのかは、財政運営の根幹に関わる選択です。基金は一度積み立てると年度をまたいで残高が残ります。そのため、使われていないお金や効果の薄い事業が見つかれば、国庫に戻して別の用途に回せる可能性があります。政府が基金に注目する理由は、ここにあると考えられます。
ただし、基金の残高には「将来使う予定のお金」として確保されている面もあります。未使用に見える残高がすべて余っているとは限らず、取り崩せば計画中の事業が止まるおそれもあるでしょう。
点検の結果どれだけの財源が生まれるかは、議論の積み重ねを見なければ判断できません。今回のレビューは、減税財源の確保と、長期投資の仕組みの維持という二つの目的を同時に背負っています。この点で、通常の事業点検より重い意味を持っていると言えます。
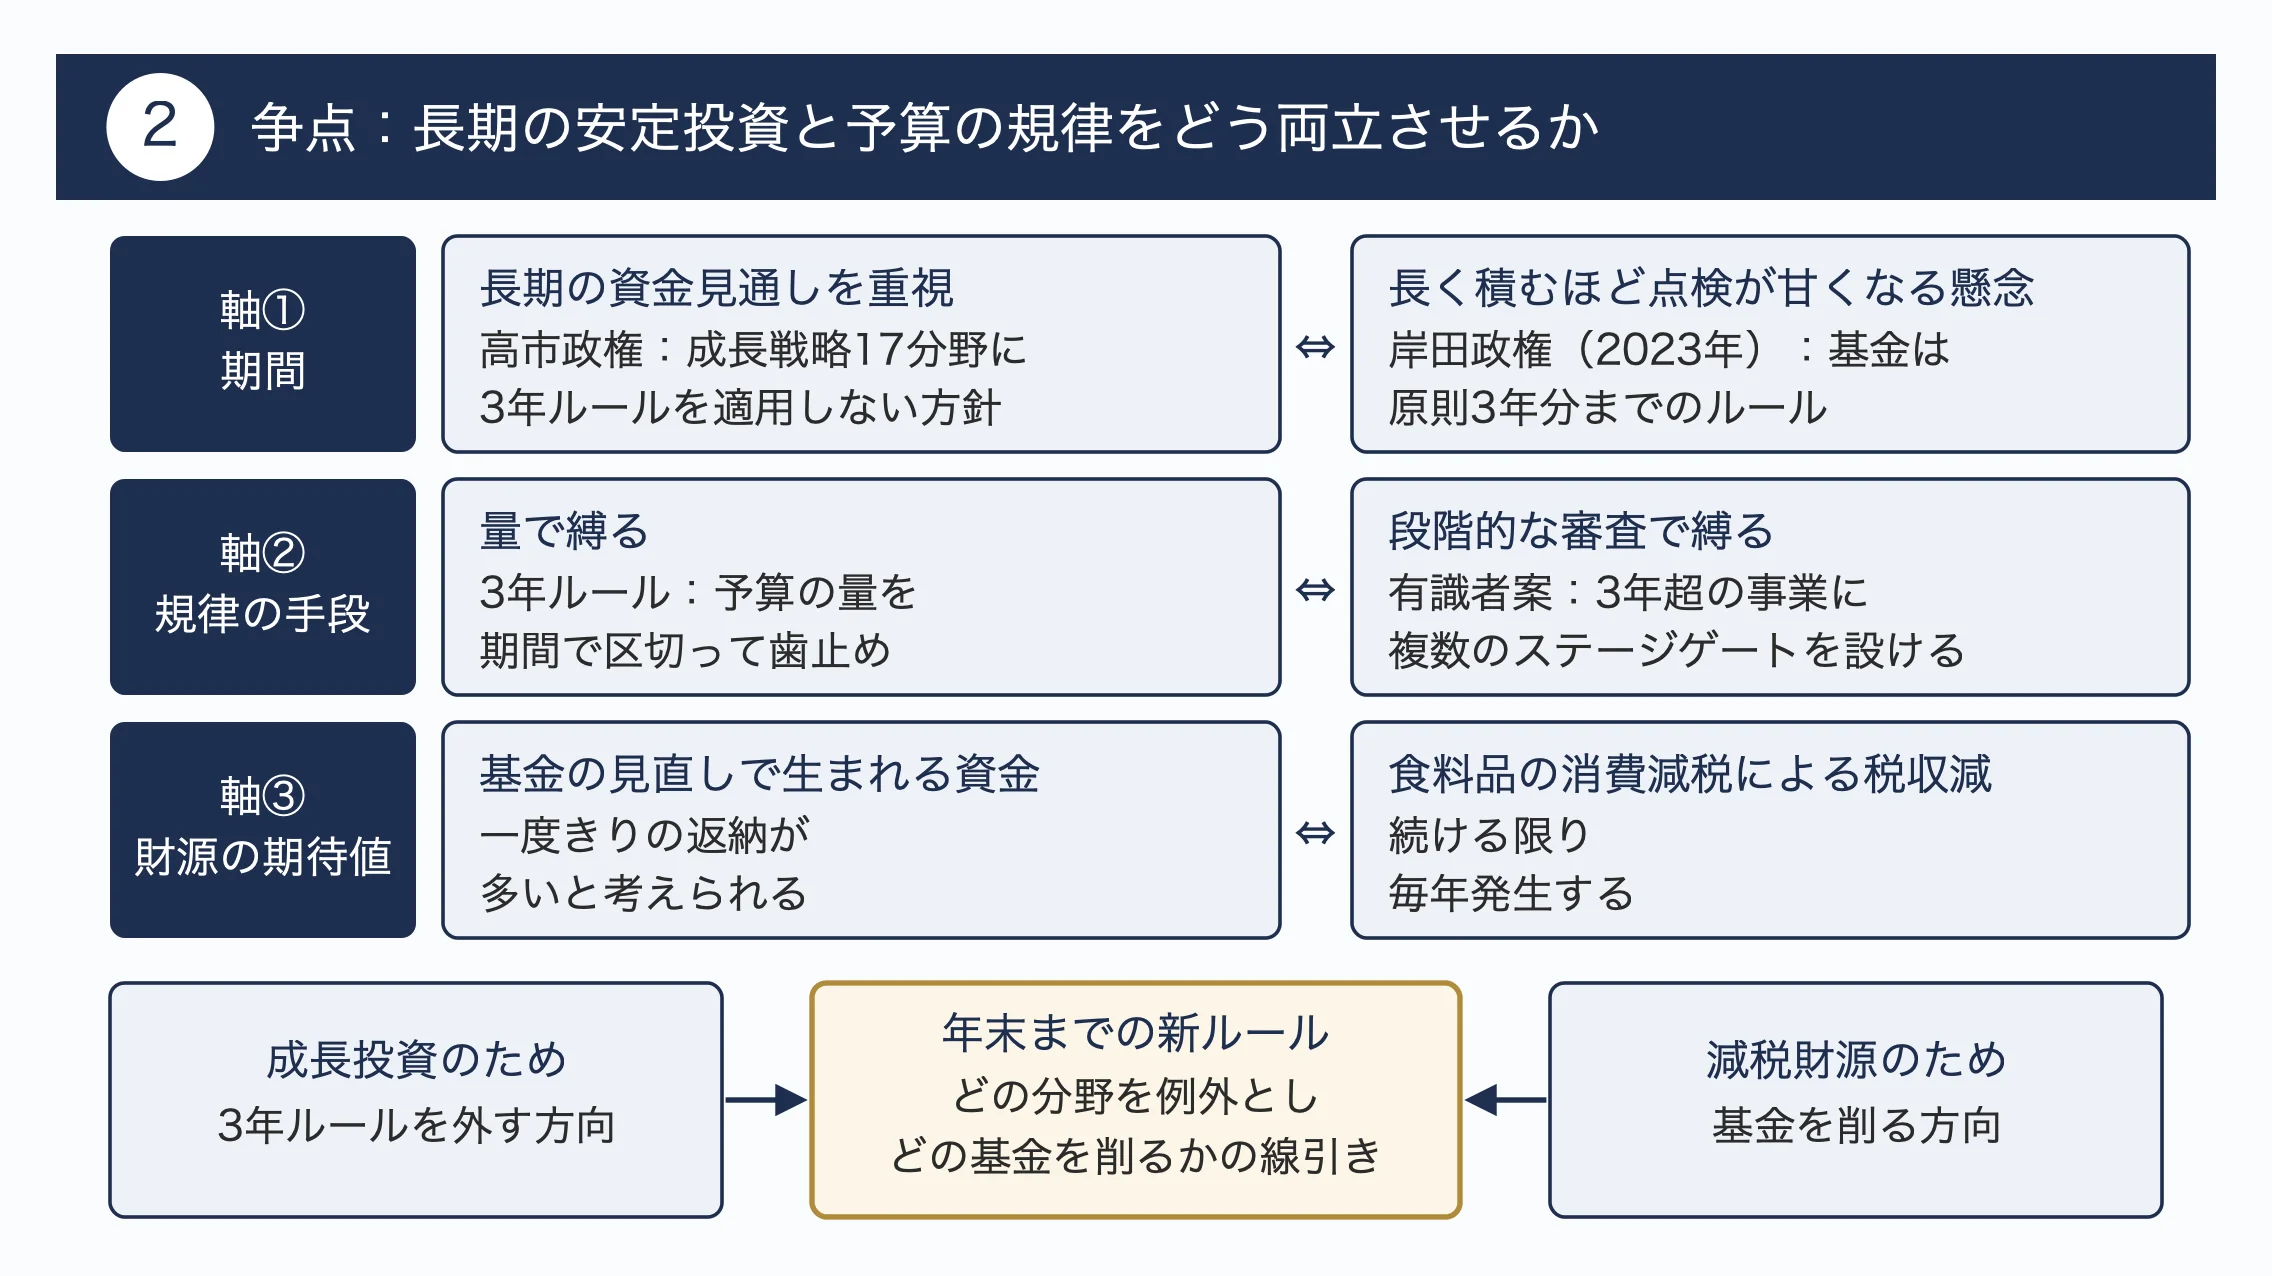
争点を一言でまとめると、成長分野に長期で安定した資金を投じる必要性と、使い道が見えにくい資金を抑える規律を、どう両立させるかという問題です。
今回の議論は、少なくとも三つの対立軸に分けて整理できます。
一つ目は「期間」の軸です。岸田政権が2023年に設けたのは、基金に一度に計上できる予算を原則3年分にとどめるルールでした。これに対し高市政権は、宇宙や情報通信など成長戦略17分野への投資拡大をめざし、このルールを適用しないことを決めています。長期の事業ほど資金の見通しが立つ方が望ましいという考え方と、長く積むほど点検が甘くなるという懸念が、正面からぶつかっています。
二つ目は「規律の手段」の軸です。3年ルールは、予算の量そのものを期間で区切って歯止めをかける方法でした。
一方、13日のレビューでは有識者から「事業期間が3年を超える場合は、複数のステージゲートを設けるべきだ」という意見が出ています。ステージゲートとは、事業の節目ごとに続けるか止めるかを判断する関門のことです。期間の長さは認めつつ、途中の審査で規律を保とうとする発想と言えます。量で縛るのか、段階的な審査で縛るのかという違いがここにあります。
三つ目は「財源としての期待値」の軸です。基金の見直しで生まれる資金は、一度きりの返納であることが多いと考えられます。これに対して、食料品の消費減税による税収減は、続ける限り毎年発生します。一回限りの財源で恒常的な減収を賄えるのかという点は、レビューの結果とは別に問われ続けるでしょう。
三つの軸を並べると、今回の議論が複雑に見える理由が分かります。成長投資のために3年ルールを外す方向と、減税財源を捻出するために基金を削る方向は、一見すると逆向きの力です。
年末までに示されるとされる新ルールは、この二つの方向をどう調整するかへの答えになるはずです。どの分野を例外とし、どの基金を削るのか、その線引きこそが最大の争点と考えられます。
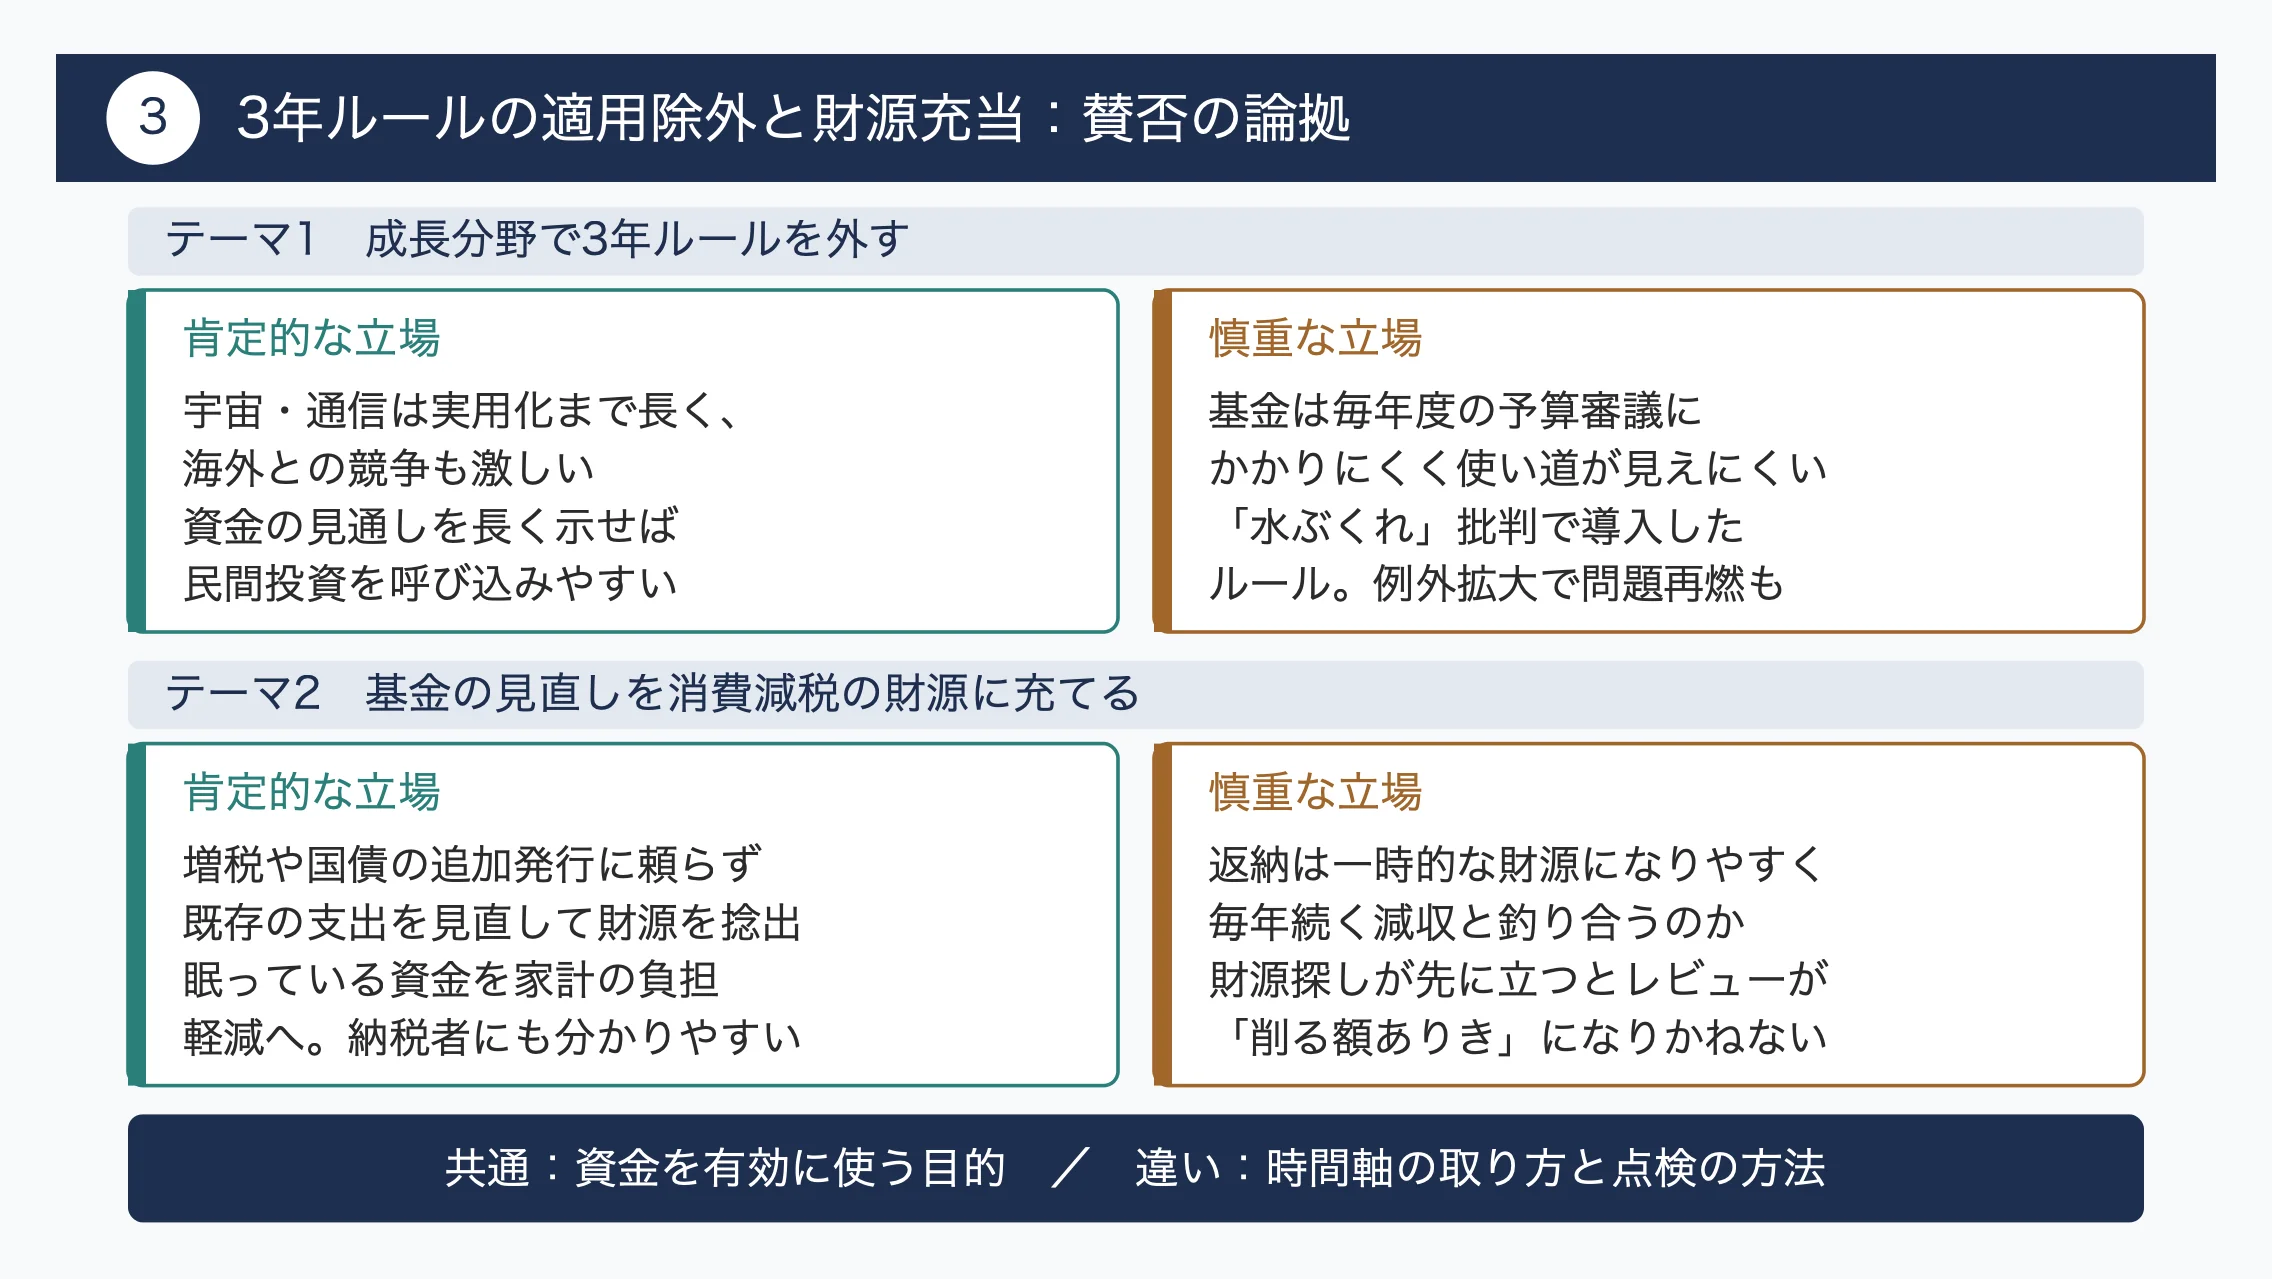
3年ルールの適用除外と、基金の見直しを減税財源に充てる方針には、それぞれ筋の通った賛否の論拠があります。ここでは二つのテーマに分けて、立場を整理します。
まず、成長分野で3年ルールを外すことに肯定的な立場の論拠です。宇宙開発や通信技術は、研究開発から実用化までに長い年月がかかり、海外との競争も激しい分野です。3年ごとに資金が途切れるおそれがあると、企業は長期の設備投資や人材確保に踏み切りにくくなります。資金の見通しを長く示すことで民間投資を呼び込みやすくなる、というのがこの立場の主張です。
これに対し、慎重な立場は次の点を挙げます。基金は毎年度の予算審議の対象になりにくく、いったん積まれると使い道が見えにくくなります。3年ルールはもともと「水ぶくれ」への批判を受けて導入された経緯があり、例外を広げれば同じ問題が再び起きかねない、という懸念です。
有識者からステージゲートの導入を求める声が出たのも、長期化そのものより、途中で点検する仕組みが欠けることへの警戒と読み取れます。
次に、基金の見直しを消費減税の財源に充てることについてです。肯定的な立場からは、増税や国債の追加発行に頼らず、既存の支出を見直して財源を生み出すのは財政規律の面で筋が良い、という評価があり得ます。使われずに眠っている資金を家計の負担軽減に回すことは、納税者にとっても分かりやすい説明になるでしょう。
一方、慎重な立場からは二つの疑問が考えられます。一つは、基金の返納は一時的な財源になりやすく、毎年続く減収と釣り合いが取れるのかという点です。もう一つは、財源探しが先に立つと、本来は効果を冷静に検証するはずのレビューが「削る額ありき」になりかねないという点です。
こうして並べると、賛否は「成長投資か減税か」という単純な二択ではないことが見えてきます。
どちらの立場も資金を有効に使うという目的は共有しており、違いは時間軸の取り方と点検の方法にあります。この整理を手がかりにすると、同じニュースでも見え方がかなり変わるはずです。
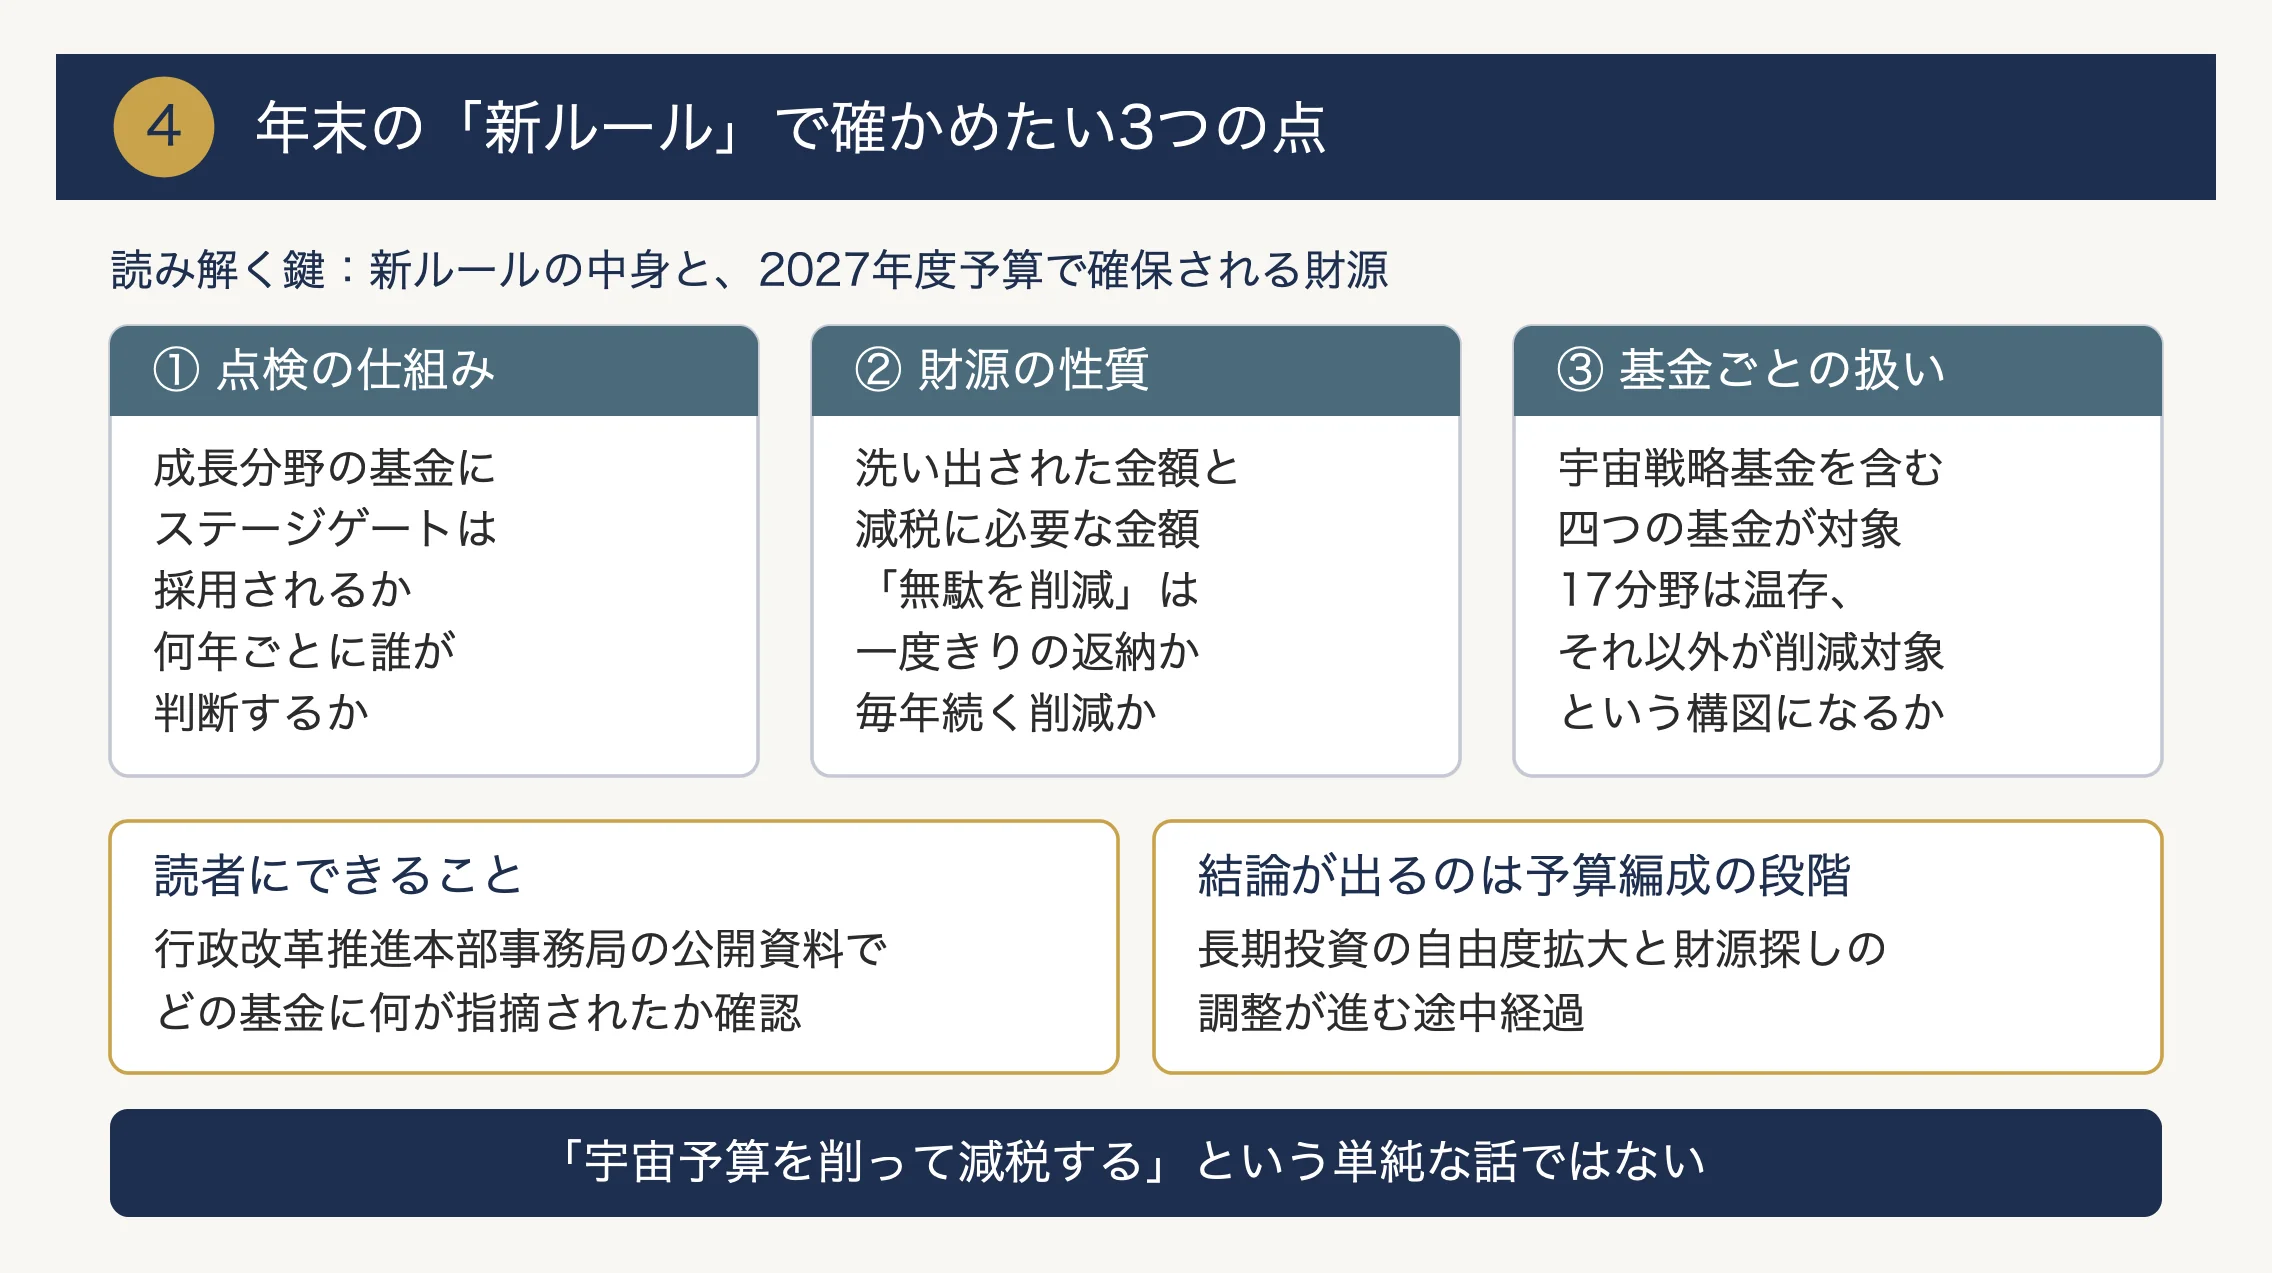
この件を読み解く鍵は、年末までに示される新ルールの中身と、2027年度予算で実際にどれだけの財源が確保されるかの二点にあります。
まず注目したいのは、新ルールで成長分野の基金にどのような点検の仕組みが組み込まれるかです。有識者が提案したステージゲートが採用されるのか、採用されるとすれば何年ごとに誰が判断するのかによって、長期投資と規律のバランスは大きく変わります。判断基準があいまいなままだと、関門が形だけのものになる可能性もあります。
次に、レビューで洗い出された金額と、消費減税に必要な金額の関係です。食料品の消費税をどの程度、どの期間下げるのかによって、必要な財源は大きく変わります。報道で「無駄を削減」という言葉が出た際には、それが一度きりの返納なのか、毎年度続く歳出の削減なのかを見分けることが大切です。前者だけであれば、減税を続けるために別の手当てが必要になるでしょう。
三つ目は、基金ごとの扱いの差です。今回取り上げられたのは、宇宙戦略基金を含む四つの基金でした。成長戦略17分野に入る基金は温存され、それ以外の基金が削減の対象になりやすいという構図が生まれるのかどうかは、新ルールの公平性を考えるうえで見逃せません。
読者として実際にできることもあります。行政事業レビューは公開の場で行われ、議論の資料や結果は行政改革推進本部事務局のウェブサイトで公表されるのが通例です。ニュースの見出しだけで判断せず、どの基金について何が指摘されたのかを一次資料で確かめれば、報道の切り取り方に左右されにくくなります。
結局のところ、今回のニュースは「宇宙予算を削って減税する」という単純な話ではありません。長期投資の自由度を広げつつ別の場所で財源を探すという、二つの方向の調整が年末に向けて進んでいる途中経過と捉えるのが、実態に近いでしょう。
結論が出るのは予算編成の段階です。それまでの議論の流れを追うことが、最も確かな読み方と言えます。
基金をめぐる議論は、国の予算の「使い切り」原則と、長期事業の現実とのせめぎ合いの中で続いてきました。
歳出の無駄を公開の場で洗い出し、新たな政策の財源につなげようとした先例として知られるのが、2009年11月に行政刷新会議が実施した「事業仕分け」です。当時の民主党政権は、公約に掲げた政策の財源を既存予算の見直しで生み出すとし、個々の事業を有識者らが公開で判定しました。予算の使い道に世論の関心を集めた一方、生み出せた財源は当初期待された規模に届かなかったと評価されることが多く、見直しだけで大型政策を賄う難しさが浮き彫りになりました。この経験を踏まえ、各府省の事業を継続的に点検する仕組みとして定着したのが行政事業レビューです。
今回と当時を比べると、「点検の結果を新しい政策の財源に充てる」という構図は共通しています。
違いは、対象が個別事業全般ではなく基金に絞られている点と、財源の使い道が食料品の消費減税と明示されている点です。
基金そのものについては、2023年12月に行政改革推進会議が基金の点検・見直しの方針を取りまとめ、一度に計上する予算を原則3年分とするルールが設けられました。基金が膨らみ続ける「水ぶくれ」への批判に応えたものです。その後、高市政権が成長戦略17分野ではこのルールを適用しないと決め、規律の強化と投資拡大の方向が交錯する状況になりました。
なぜ今なのかといえば、年末の2027年度予算編成が迫っており、減税の財源と成長投資の扱いを同時に決める必要があるためと考えられます。
最も分かりやすい影響は、食料品の消費税です。現在、食料品には2019年10月から8%の軽減税率が適用されています。仮に税抜きで月5万円分の食料品を買う世帯なら、消費税は月4000円、年間で4万8000円になります。減税の幅や期間はまだ定まっていませんが、税率が下がればこの負担がその分軽くなる計算です。一方で、財源を基金の見直しで十分に賄えなければ、国債の追加発行など将来世代の負担につながる可能性もあります。また、宇宙や通信の分野は、天気予報や位置情報サービス、災害時の通信など、身近な技術の土台にも関わります。減税の恩恵と長期投資の行方の両方を見ておく意味は、そこにあります。
年末に向けては、基金の新ルールと減税財源の議論が並行して進むと見込まれます。
有識者が提案したステージゲートが新ルールに取り入れられれば、成長分野の基金は長期の資金計画を保ちつつ、節目ごとに継続の可否を問われることになります。その場合、3年ルールの適用除外への懸念はある程度和らぐ可能性があります。一方で、関門の判断基準や判断する主体が明確にならなければ、形式的な点検にとどまるとの指摘が出ることも考えられます。
他方、財源の面では、レビューで洗い出される金額が減税に必要な規模にどこまで近づくかが焦点になります。仮に見直しで確保できる額が一時的な返納にとどまれば、減税を続けるための追加の財源をどう手当てするかという議論が改めて浮上するでしょう。減税の対象や期間の設計次第で、必要額そのものが変わる点にも注意が必要です。
さらに、基金の削減対象が成長戦略17分野以外に偏るかどうかは、各府省や関係する業界の関心を集める可能性があります。予算編成の最終局面では、こうした調整の結果が具体的な数字として示されます。その中身を見て初めて、今回のレビューの意味を評価できる段階に入るでしょう。
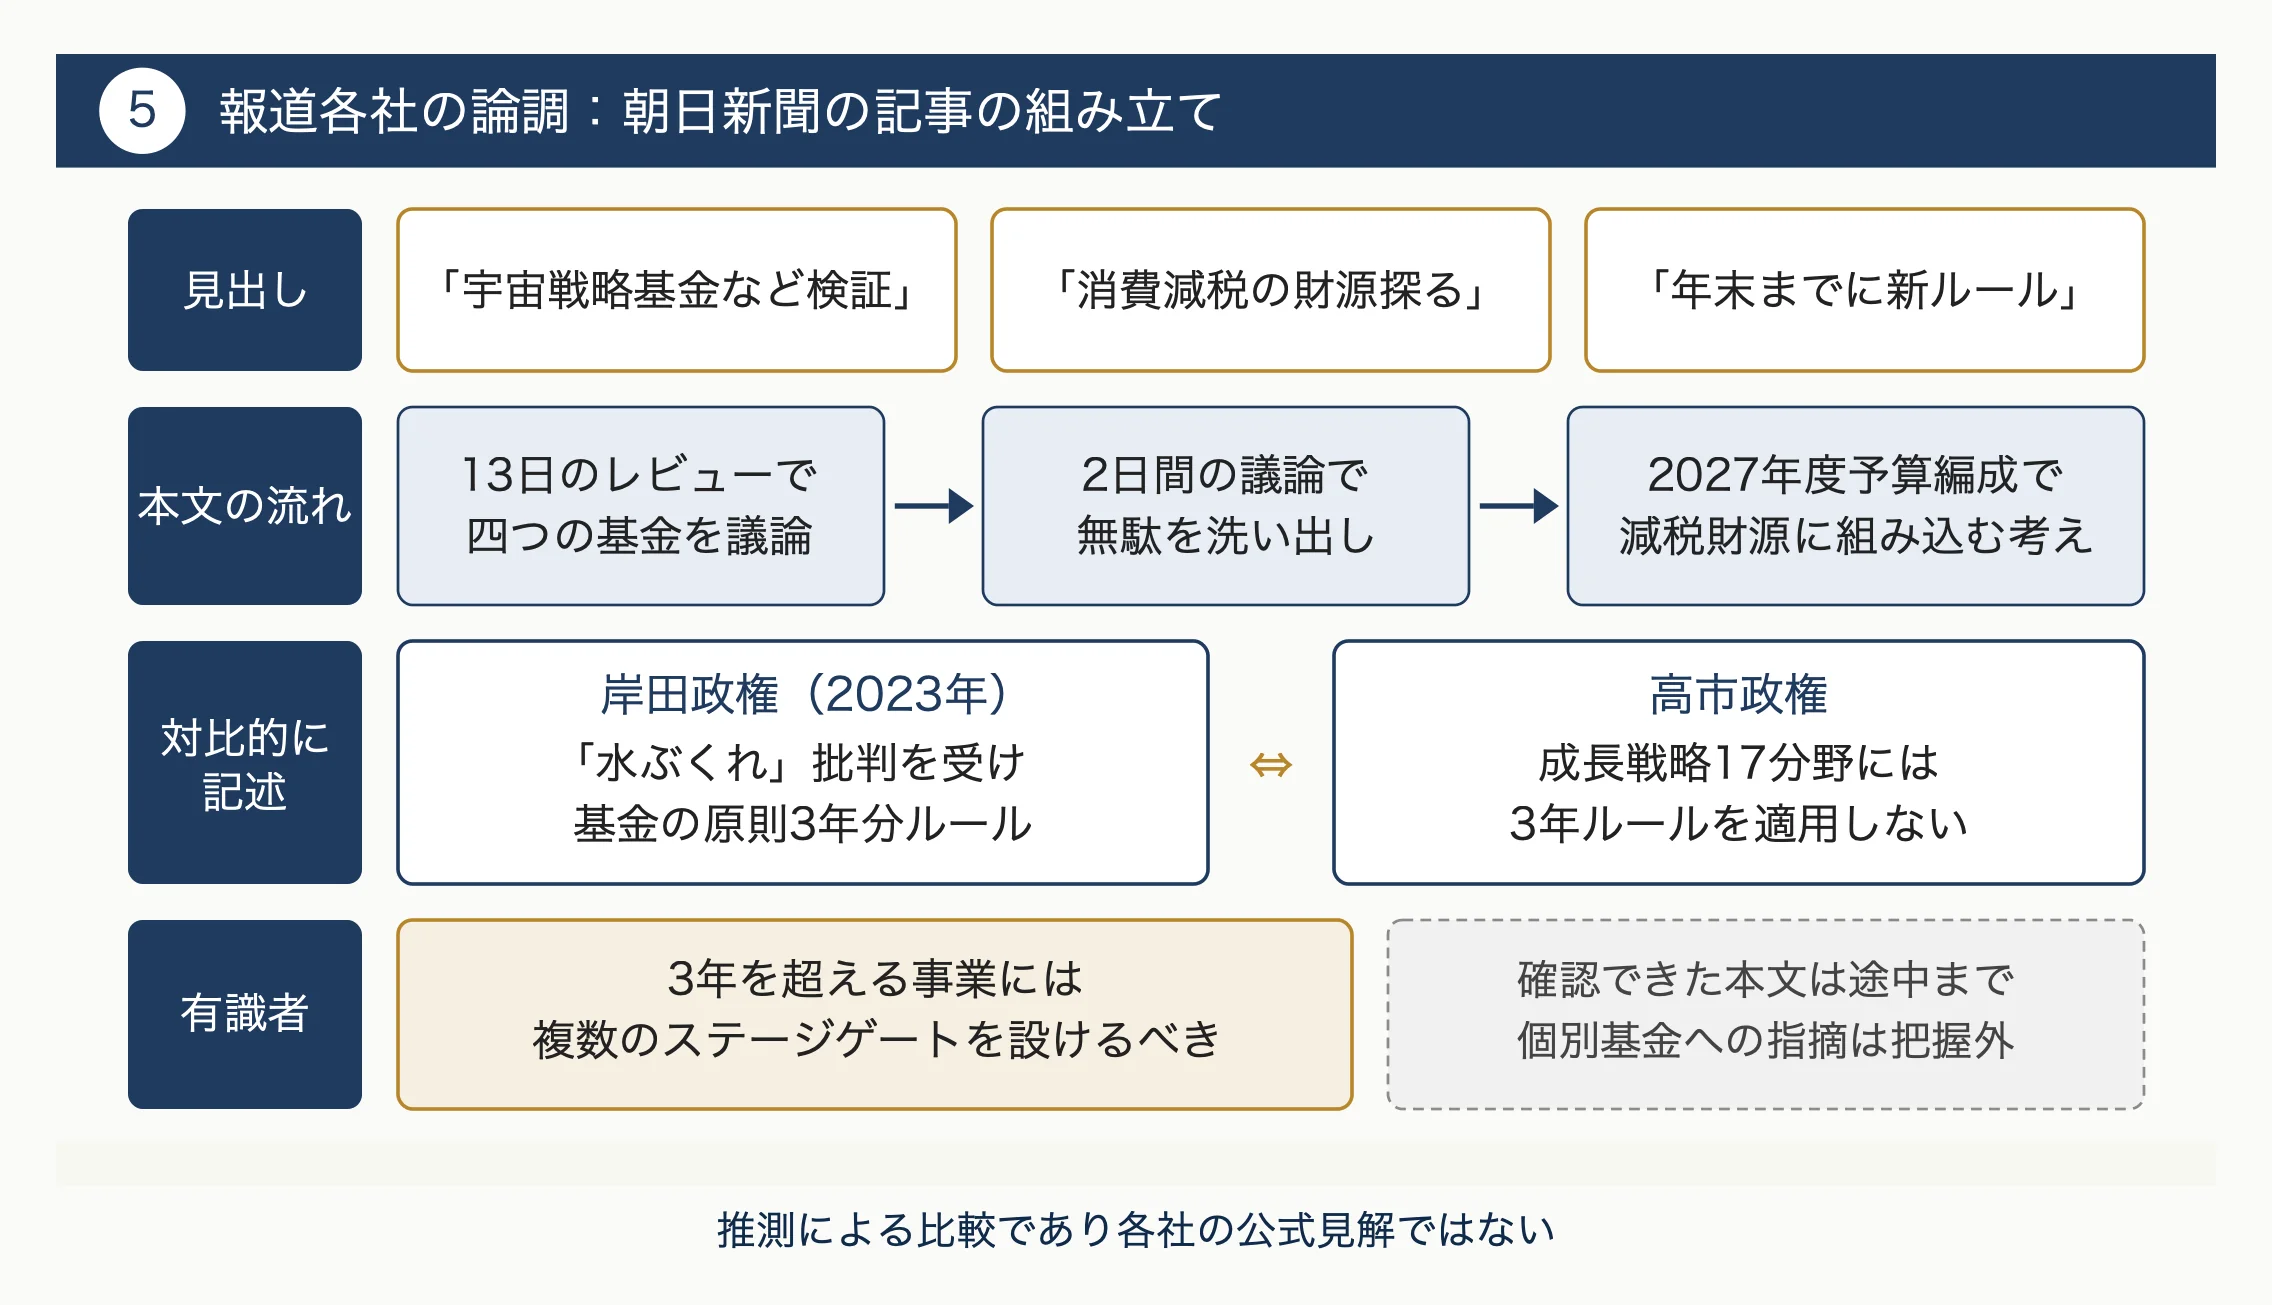
今回、比較の素材として確認できたのは朝日新聞の記事のみです。そのため、ここでは同紙の記述の組み立て方を整理し、他社の論調には踏み込みません。
朝日新聞の記事は、見出しで「宇宙戦略基金など検証」と「消費減税の財源探る」を並べ、さらに「年末までに新ルール」と添えています。行政事業レビューという定例の行政手続きを、食料品の消費減税という家計に身近な政策と結びつけて提示している点が、記事の第一の特徴です。
本文では、13日のレビューで四つの基金が議論されたという事実に続き、政府が2日間の議論を踏まえて無駄を洗い出し、2027年度予算編成で減税財源に組み込みたい考えだと伝えています。そのうえで、岸田政権が2023年に基金の「水ぶくれ」批判を受けて設けた3年ルールと、高市政権がそれを成長戦略17分野に適用しないと決めたことを、対比的に記述しています。
歴代政権の方針の違いを並べることで、規律と投資拡大の緊張関係が読み取れる構成になっています。
有識者の意見としては、3年を超える事業には複数のステージゲートを設けるべきだという発言を取り上げています。ルールの撤廃か維持かという二択ではなく、途中の点検で規律を保つ折衷的な案を紹介している点は、議論の具体的な方向を示す材料と言えます。
なお、確認できた本文は途中までで、宇宙戦略基金について具体的にどのような指摘があったのかは把握できていません。そのため、個別の基金の評価については本記事でも扱いを控えています。
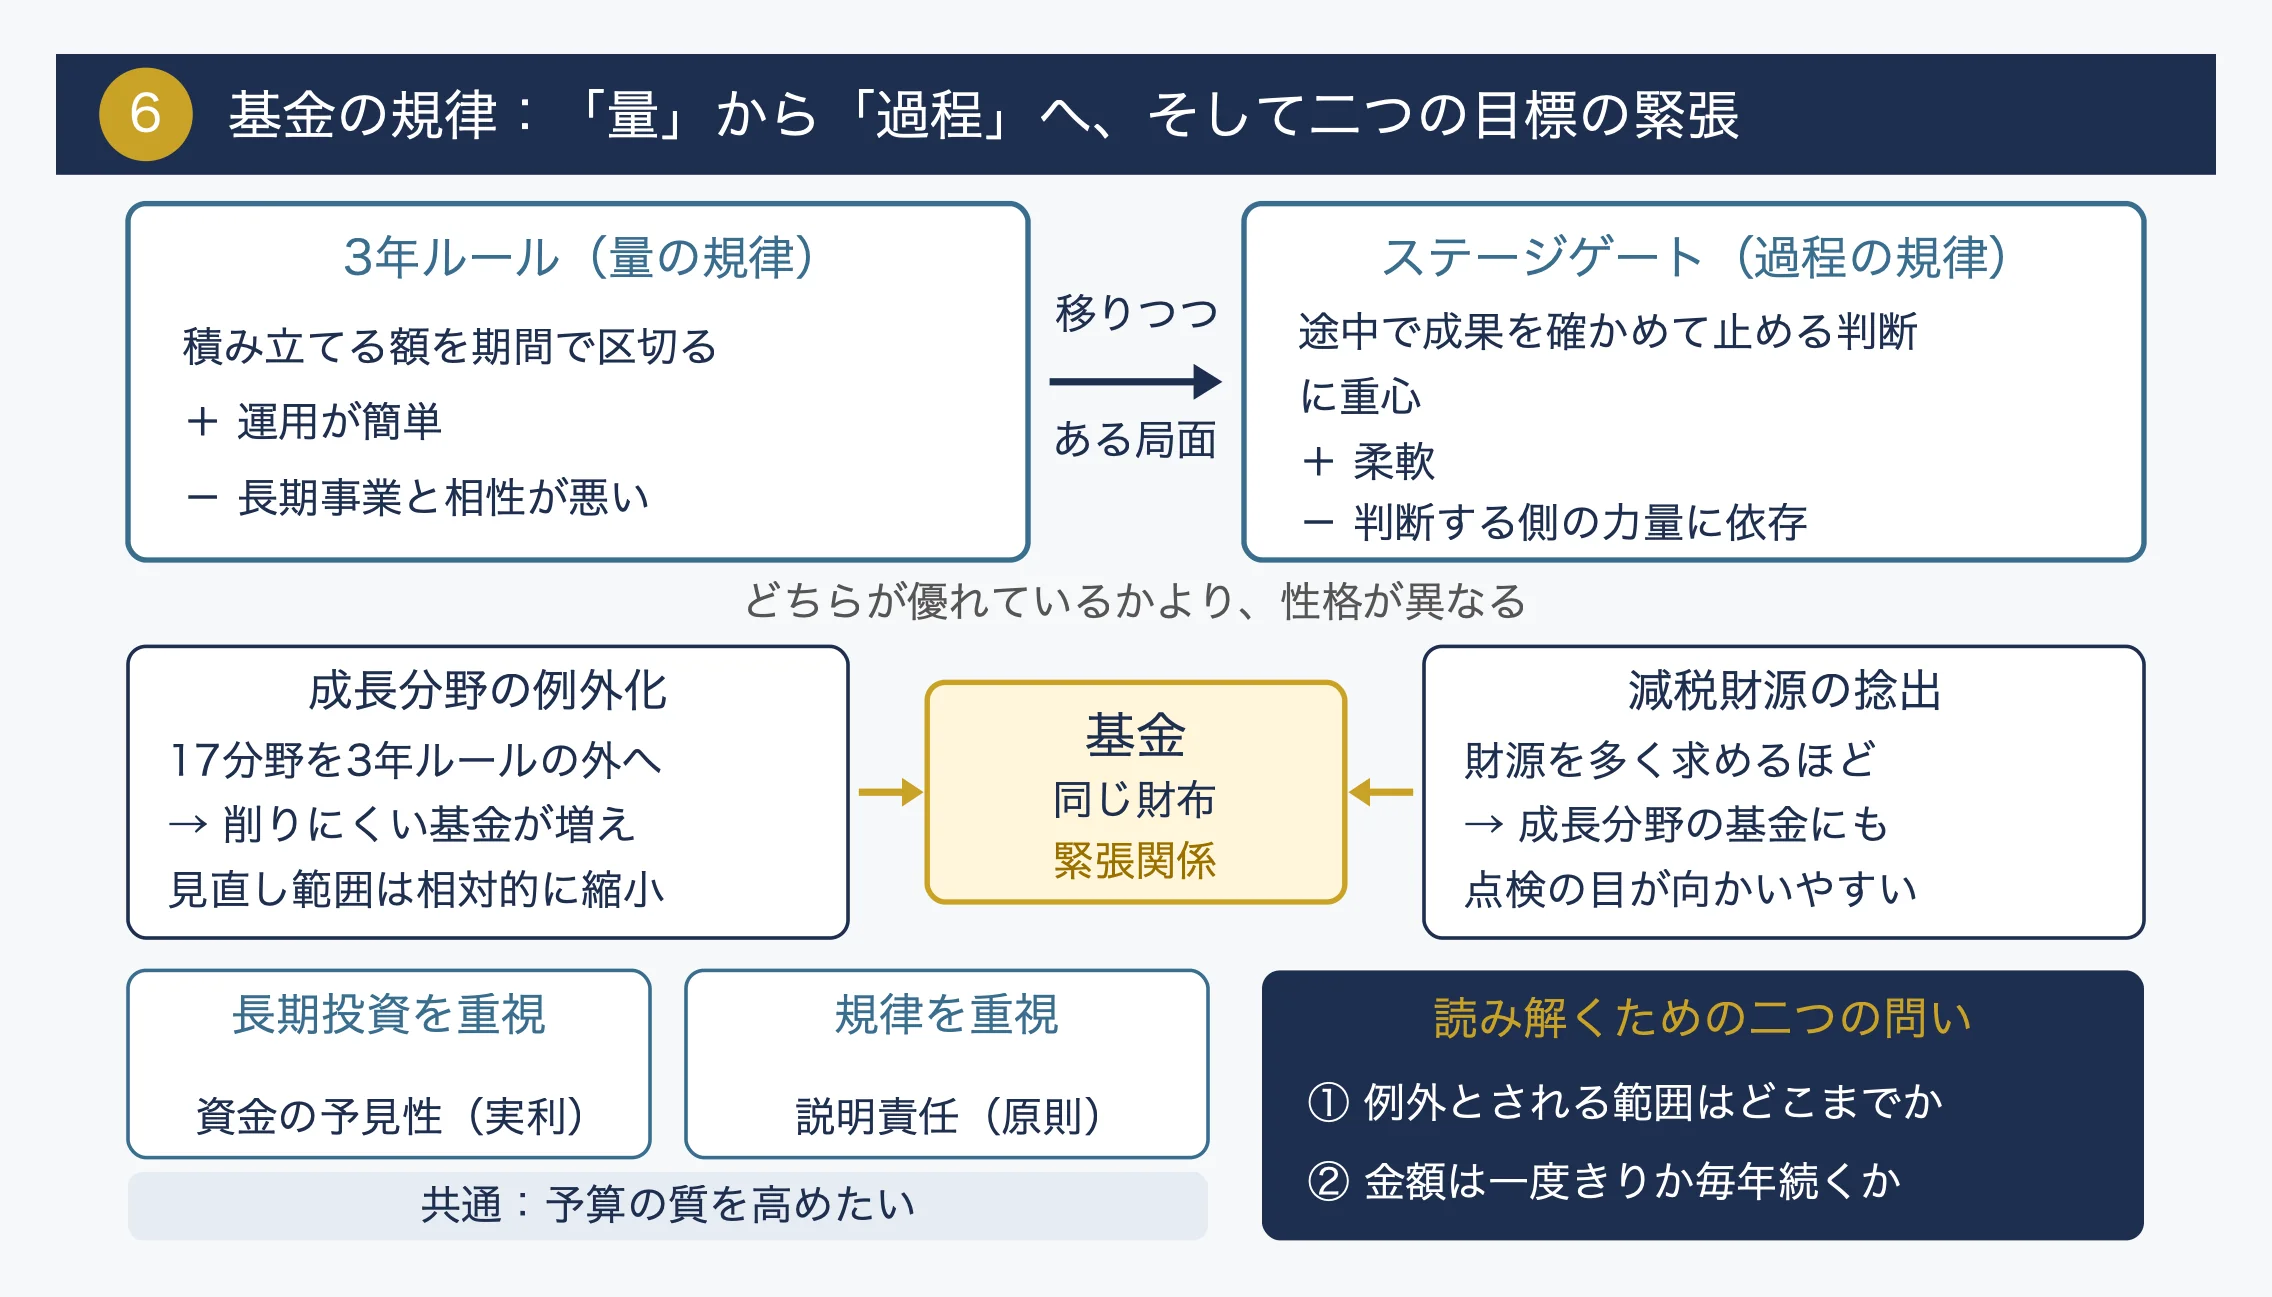
今回の動きは、基金の規律のあり方が「量の規律」から「過程の規律」へ移りつつある局面と読むことができます。3年ルールは、積み立てる額を期間で区切る分かりやすい歯止めでした。これに対してステージゲートは、資金の量よりも、途中で成果を確かめて止める判断ができるかどうかに重心を置きます。どちらが優れているというより、性格が異なります。前者は運用が簡単な代わりに長期事業と相性が悪く、後者は柔軟な代わりに判断する側の力量に依存します。
見落とされやすいのは、成長分野の例外化と減税財源の捻出が、同じ「基金」という財布をめぐって互いに影響し合う点です。17分野を3年ルールの外に置くほど削りにくい基金が増え、見直しの対象になり得る範囲は相対的に狭まります。逆に、財源を多く求めるほど、成長分野の基金にも点検の目が向かいやすくなるでしょう。
二つの政策目標は、それぞれ単独では筋が通っていても、組み合わせると緊張関係を生む構造を持っています。
賛否双方の妥当性も、この構造の中で考えると見えやすくなります。長期投資を重視する立場は資金の予見性という実利を、規律を重視する立場は説明責任という原則を守ろうとしています。どちらも予算の質を高めたいという点では一致しているのです。
この件を読み解く際には、例外とされる範囲がどこまで広がるのか、そして洗い出された金額が一度きりのものか毎年続くものか、という二つの問いを持っておくことが有効です。そうすれば、年末の発表を自分の目で評価しやすくなるはずです。
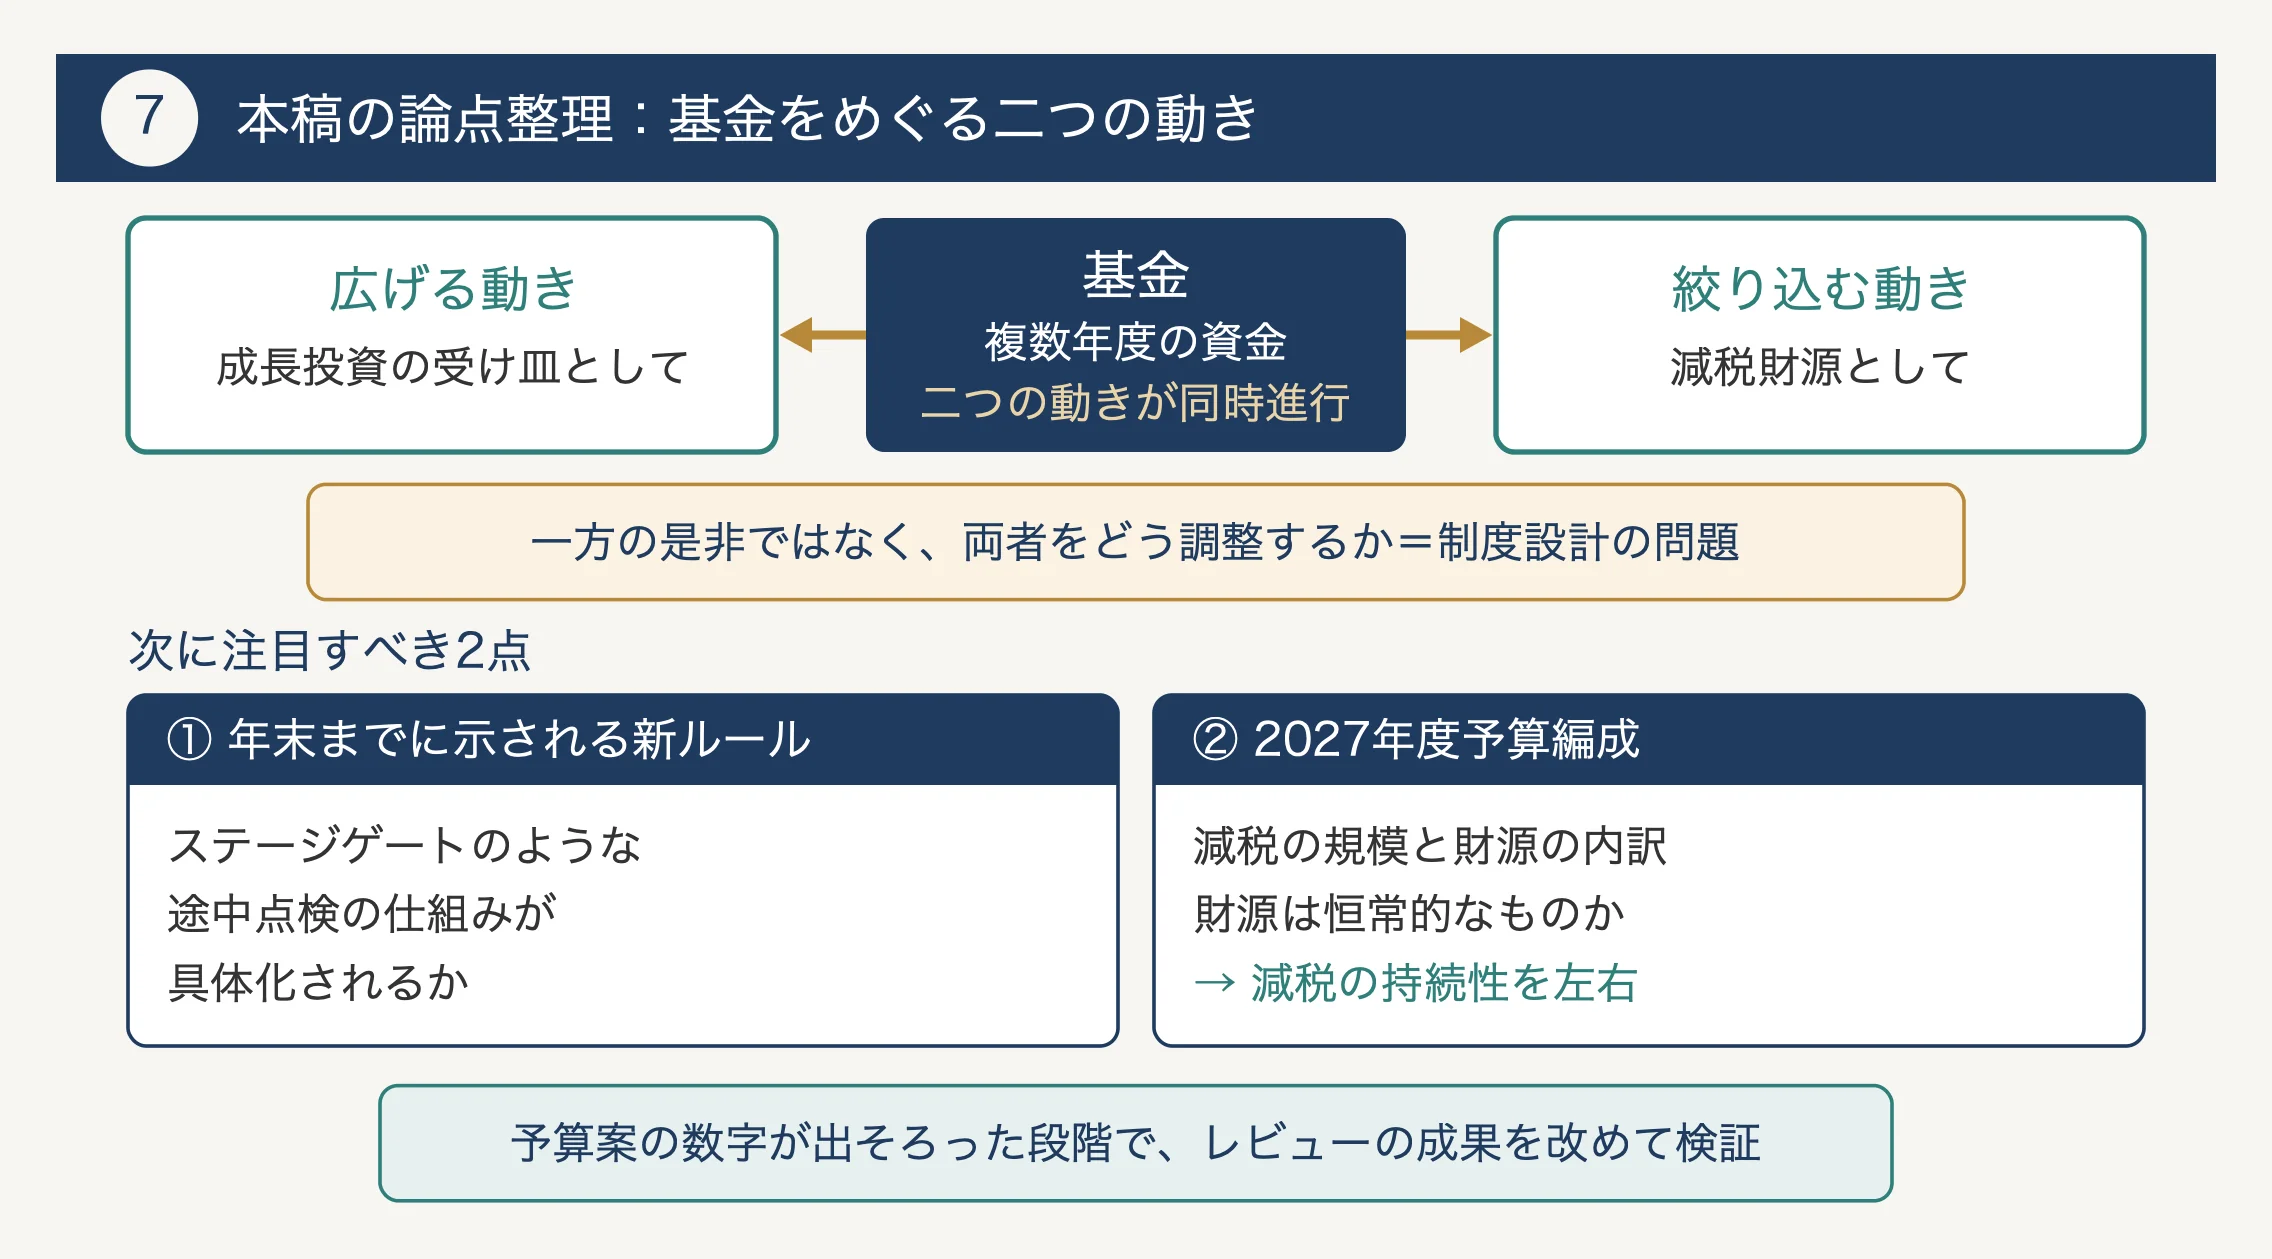
今回のレビューは、基金という複数年度の資金を、成長投資の受け皿として広げる動きと、減税財源として絞り込む動きが同時に進んでいることを映し出しています。重要なのは、どちらか一方の是非を問うことではありません。両者をどう調整するかという、制度設計の問題として捉えることです。次に注目すべき点は二つあります。年末までに示される新ルールでステージゲートのような途中点検の仕組みが具体化されるかどうか、そして2027年度予算編成で減税の規模と財源の内訳がどのように示されるかです。特に、確保される財源が恒常的なものかどうかは、減税の持続性を左右します。予算案の数字が出そろった段階で、レビューの成果を改めて検証する必要があります。
💬 この記事への反応
参照元:朝日新聞
💬 あなたはどう思いますか?
この記事について、ご意見・ご感想をコメント欄でお聞かせください。中立的な議論を大切にしています。